猜你想问
这份研报主要讲了什么内容?
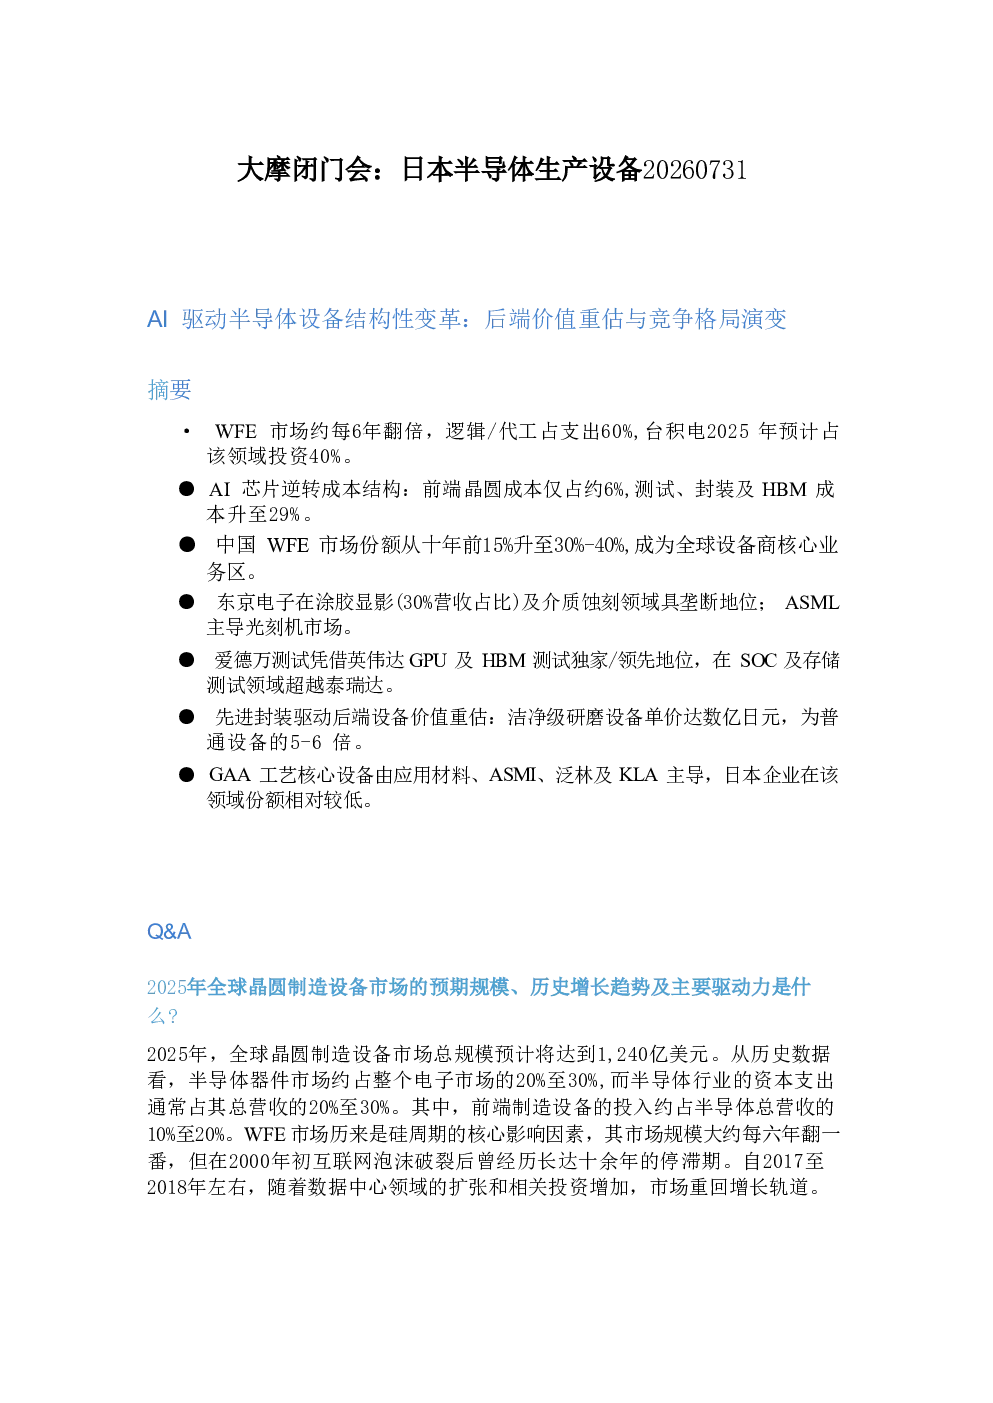
这份研报分析了AI驱动下半导体设备行业的结构性变革,重点关注后端设备价值重估与竞争格局演变。报告指出全球晶圆制造设备市场预计2025年达1,240亿美元,AI芯片成本结构逆转导致前端设备占比下降,测试、封装及HBM成本升至29%。中国WFE市场份额升至30%-40%,东京电子在涂胶显影及介质蚀刻领域垄断,ASML主导光刻机市场。后端设备价值显著提升,洁净级研磨设备单价达数亿日元。GAA工艺核心设备由应用材料、ASMI、泛林及KLA主导,日本企业份额较低。关键设备市场格局包括光刻(ASML主导)、蚀刻(泛林集团主导)、沉积(日本企业主导)、CMP(应用材料领先)等。
半导体设备行业未来发展趋势如何?
半导体设备行业未来发展趋势呈现结构性变革。全球WFE市场约每6年翻倍,受半导体器件市场和资本支出驱动。AI芯片成本结构逆转,前端设备占比下降,后端设备价值重估,洁净级研磨设备单价达数亿日元。中国市场份额持续提升,达30%-40%。日本企业在GAA工艺核心设备份额较低,但在涂胶显影等领域仍具优势。ASML主导光刻机市场,泛林集团主导干法蚀刻,东京电子垄断涂胶显影,爱德万测试在SOC及存储测试领域领先。GAA工艺涉及外延、ALD、蚀刻、过程控制等,由不同企业主导。
研报重点分析了哪些方向?
研报重点分析了半导体设备行业的后端价值重估与竞争格局演变。具体包括:1)市场趋势与规模,全球WFE市场预计2025年达1,240亿美元,AI芯片成本结构变化;2)区域与竞争格局,中国市场份额提升,台积电占逻辑代工设备投资40%,东京电子、ASML、爱德万测试等企业主导关键领域;3)工艺与设备价值重估,后端设备价值显著提升,GAA工艺核心设备由美日企业主导;4)关键设备市场格局,涵盖光刻、蚀刻、沉积、CMP、清洗、研磨/划片、测试、先进封装等细分领域。
当前半导体设备市场现状如何判断?
当前半导体设备市场呈现结构性变革与竞争格局演变。全球市场持续增长,预计2025年达1,240亿美元,AI芯片推动后端设备价值重估。中国市场份额升至30%-40%,成为全球设备商核心业务区。ASML主导光刻机市场,东京电子在涂胶显影及介质蚀刻领域垄断,泛林集团主导干法蚀刻,爱德万测试在SOC及存储测试领域领先。日本企业在GAA工艺核心设备份额较低,但在热氧化/批量CVD等领域仍具优势。后端设备价值显著提升,洁净级研磨设备单价达数亿日元。
研报提示哪些风险?
研报提示的风险包括:1)技术快速迭代风险,AI芯片推动GAA工艺发展,可能导致现有设备格局变化;2)区域竞争加剧风险,中国市场份额持续提升,可能影响日本企业在部分领域的份额;3)供应链稳定性风险,关键设备依赖少数企业主导,可能存在供应瓶颈;4)资本支出波动风险,半导体行业资本支出占营收20%-30%,市场波动可能影响设备需求。