猜你想问
纽约梅隆银行2026年季度报告核心内容有哪些?
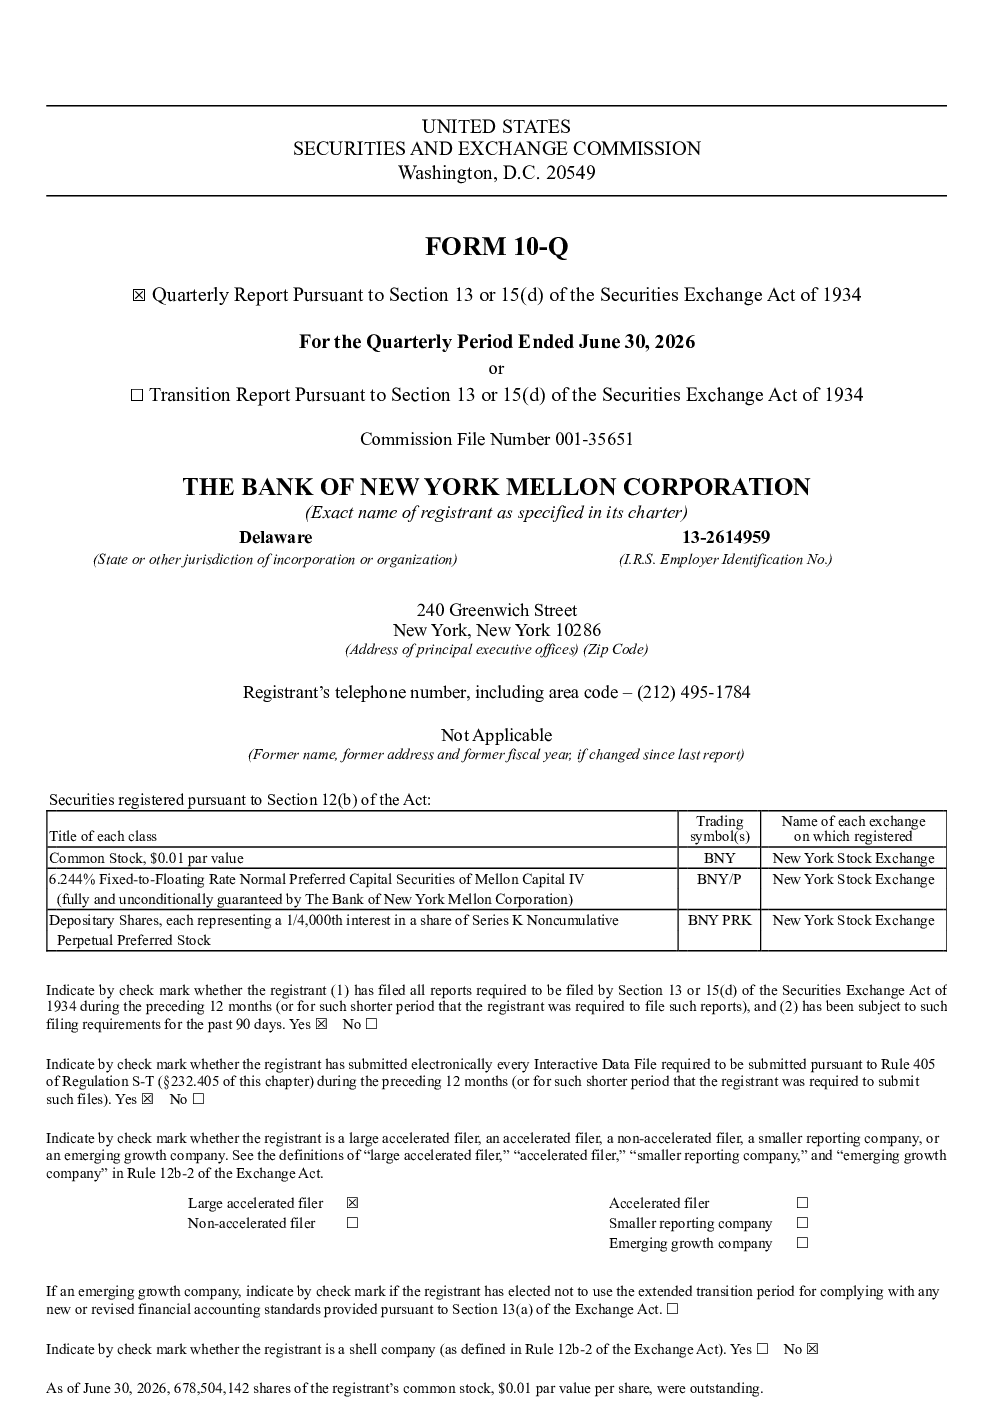
纽约梅隆银行2026年第二季度报告显示,净收入达17亿美元,每股收益2.45美元,同比增长17%。ROE为17.2%,ROTCE为31.3%(非GAAP)。总收入增长13%,主要来自费用收入增长11%和投资及其他收入增长。费用收入增长主要来自投资服务费用、投资管理及业绩费用和外汇收入。投资及其他收入增长主要来自种子资本结果改善。净利息收入增长20%,主要来自投资证券的再投资收益率提高和资产负债表增长。信用损失准备为8000万美元,主要来自商业房地产风险敞口的改善。非利息费用增长7%,主要来自收入相关费用、投资和员工工资增长。有效税率为21.0%。AUC/A为62.6万亿美元,增长12%;AUM为2.2万亿美元,增长6%。
银行业发展趋势如何?
银行业整体呈现稳健发展态势,数字化转型加速,财富管理和投资银行业务成为重要增长点。费用收入和投资及其他收入的增长表明银行在服务实体经济和满足客户多元化需求方面表现良好。监管环境持续变化,银行需加强风险管理,特别是信用风险和流动性风险。同时,利率环境变化对银行业绩产生显著影响,银行需优化资产负债管理。BNY梅隆银行的业绩表现反映出银行业在挑战中保持增长潜力的能力。
报告重点分析了哪些方向?
报告重点分析了BNY梅隆银行的收入结构、盈利能力、风险管理及资本充足情况。费用收入和投资及其他收入的增长是报告关注的亮点,反映了银行在多个业务领域的稳健表现。报告还强调了信用损失准备的计提情况,特别是商业房地产风险敞口的改善,表明银行在风险控制方面取得进展。此外,报告对AUC/A和AUM的增长进行了分析,反映了银行资产管理规模的扩大和服务能力的提升。
当前银行业市场现状如何?
当前银行业市场整体运行稳健,但面临多重挑战。利率环境变化、监管政策调整以及经济波动对银行业绩产生影响。银行需加强风险管理,优化资产负债结构,提升服务能力。BNY梅隆银行的业绩表现反映出银行业在挑战中保持增长潜力的能力。同时,数字化转型和财富管理业务成为银行业新的增长点,银行需积极应对市场变化,提升竞争力。
报告有哪些风险提示?
报告提示银行业面临的主要风险包括信用风险、流动性风险和利率风险。信用风险方面,尽管BNY梅隆银行计提了信用损失准备,但经济波动可能增加不良贷款风险。流动性风险方面,银行需加强流动性管理,确保资金链安全。利率风险方面,利率环境变化对银行业绩产生显著影响,银行需优化资产负债管理。此外,监管政策调整和市场竞争也可能对银行业绩产生影响,银行需密切关注市场动态,及时调整经营策略。