猜你想问
2026年公募基金对可转债的配置有哪些新变化?
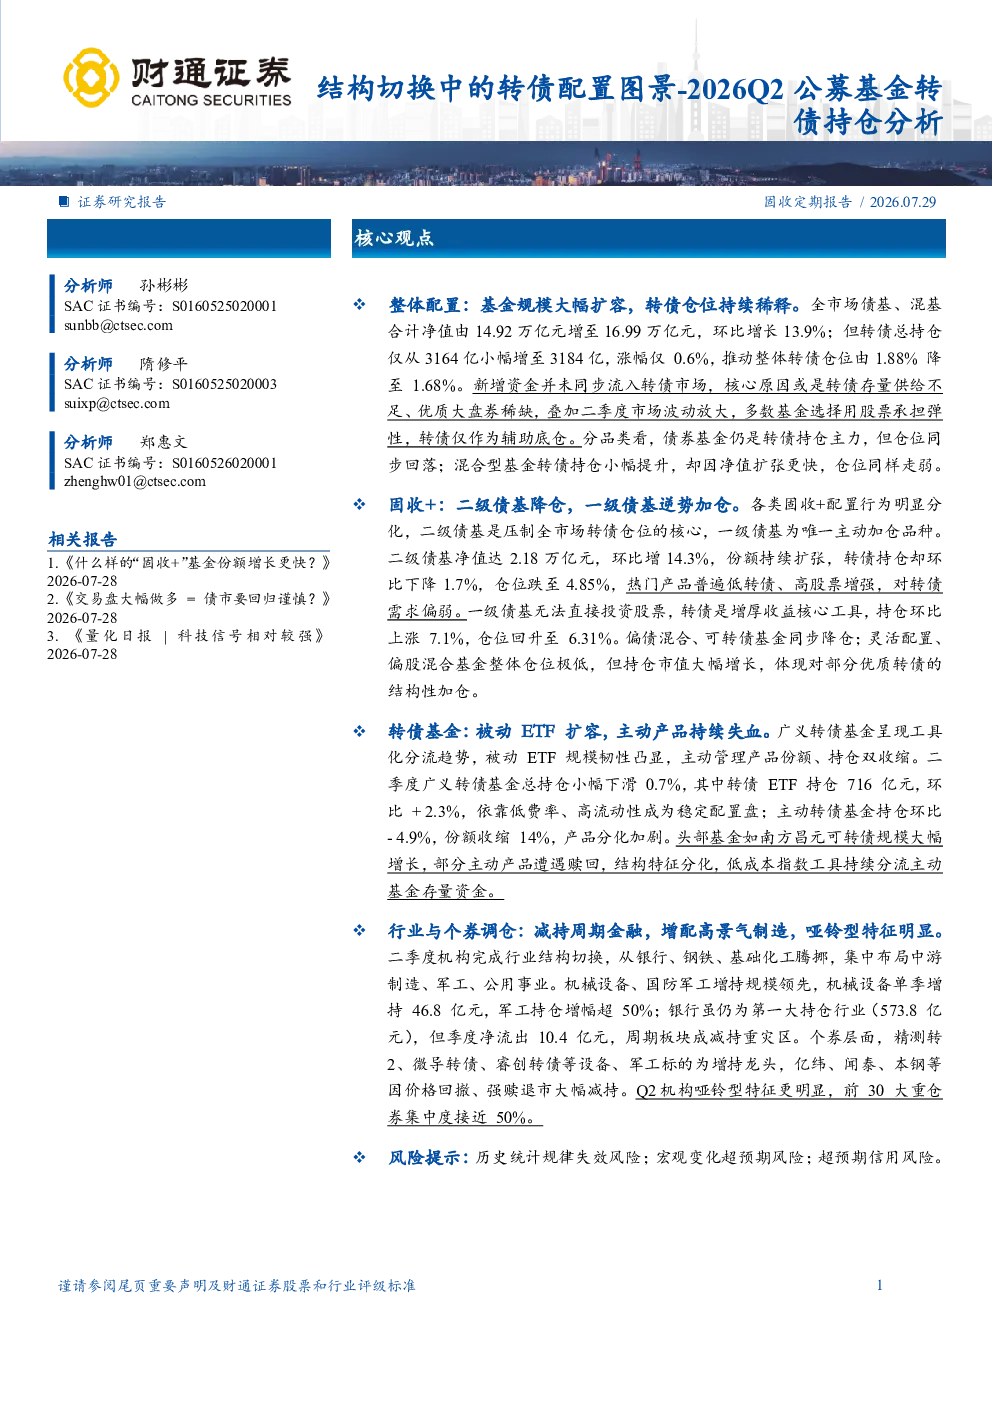
2026年第二季度,公募基金对可转债的配置呈现显著的结构性变化。整体来看,尽管基金规模大幅扩容,转债仓位却持续稀释,由1.88%降至1.68%。这主要由于转债存量供给不足、优质大盘券稀缺,以及市场波动下多数基金选择用股票承担弹性,将转债仅作为辅助底仓。固收+市场分化明显,二级债基降仓转债,仓位降至4.85%;而一级债基因无法直接投资股票,逆势加仓转债至6.31%。转债基金市场则呈现工具化分流趋势,被动ETF持仓稳定增长2.3%,成为稳定配置盘;主动管理产品份额和持仓双收缩,环比下降14%。机构调仓方向明确,减持银行、钢铁等周期金融板块,增配中游制造、军工等高景气制造板块,持仓风格呈现哑铃型特征。
哪些行业或个券在2026Q2被公募基金重点增持或减持?
2026年第二季度,公募基金在转债行业与个券调仓方面展现出明确的偏好。机构从银行、钢铁、基础化工等周期金融板块腾挪资金,集中布局中游制造、军工、公用事业等高景气赛道。机械设备和国防军工的增持规模领先,分别达到46.8亿元和24.4亿元。在个券层面,精测转2、微导转债、睿创转债等设备、军工标的受到增持青睐。与此同时,银行板块虽仍为第一大持仓行业,但季度净流出10.4亿元。亿纬、闻泰、本钢等因价格回撤或强赎退市而遭到大幅减持。整体调仓反映了机构对制造领域信心的提升,以及对周期板块风险的规避。
被动ETF在公募基金转债配置中扮演什么角色?
被动ETF在公募基金转债配置中扮演着重要的稳定配置角色。2026年第二季度,被动转债ETF持仓达到716亿元,环比增长2.3%,主要依靠其低费率、高流动性优势,成为机构稳健配置转债的重要工具。相较于主动管理产品,被动ETF不受市场情绪和短期博弈影响,能够持续捕捉转债市场Beta收益。随着转债市场工具化趋势加剧,被动ETF的规模韧性凸显,为机构提供了更为高效的配置渠道。其增长也反映了部分机构对转债市场长期配置价值的认可,以及希望通过量化工具降低持仓波动的需求。
2026Q2公募基金整体对转债市场的态度如何?
2026年第二季度,公募基金整体对转债市场的态度呈现谨慎配置和结构性优化特征。尽管基金规模增长13.9%至16.99万亿元,但转债总持仓仅微增0.6%至3184亿元,整体仓位下降0.2个百分点至1.68%,显示出增量资金并未同步流入转债市场。核心原因在于转债存量供给不足、优质大盘券稀缺,叠加市场波动,多数基金选择用股票承担弹性,将转债定位为辅助底仓。然而,在固收+领域,一级债基因无法投资股票而逆势加仓转债至6.31%,成为转债增厚收益的核心工具。这种态度反映了机构对转债市场短期波动风险的担忧,以及对高性价比标的的持续关注。
2026Q2转债市场存在哪些潜在风险?
2026年第二季度转债市场存在的潜在风险主要体现在供需结构矛盾和机构行为分化方面。首先,转债存量供给不足与市场扩容需求不匹配,可能导致部分转债价格被动推高,加剧估值波动风险。其次,优质大盘券稀缺限制了转债的弹性空间,使得部分基金在市场回调时难以有效规避风险。此外,转债基金市场工具化分流趋势明显,主动管理产品份额和持仓持续收缩,可能导致市场流动性进一步分化,影响部分个券的交易活跃度。最后,机构调仓方向集中向高景气制造板块倾斜,可能加剧该板块的估值压力,一旦行业景气度不及预期,可能引发回调风险。这些因素共同构成了转债市场短期内的潜在风险点,需要投资者密切关注市场动态。