你可能感兴趣
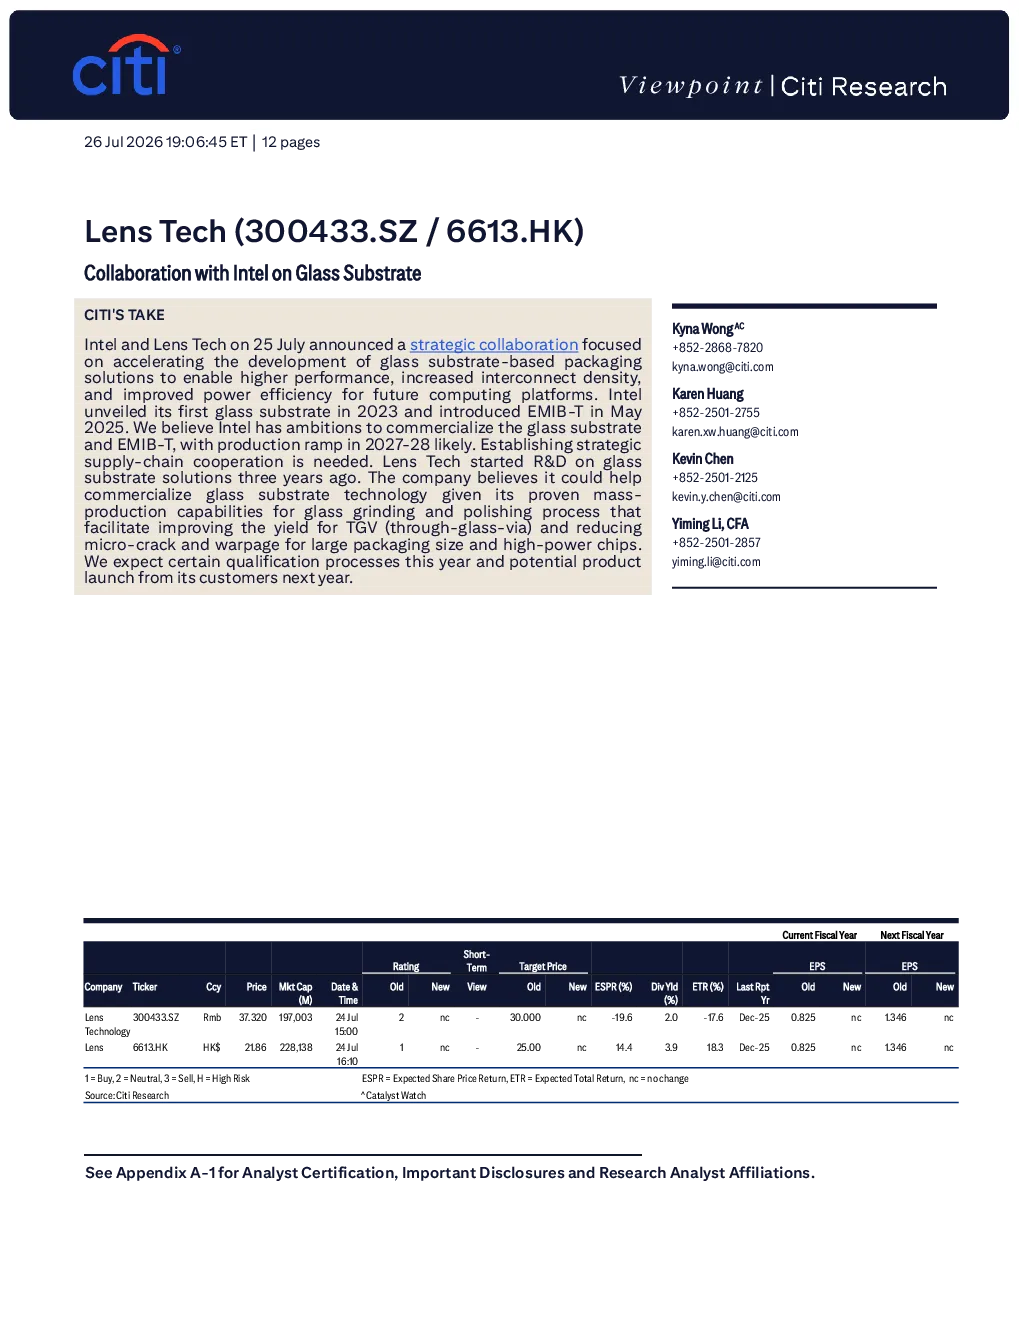
蓝思科技与英特尔玻璃基板合作
未知机构2026-07-27
蓝思科技与英特尔玻璃基板合作进展会议纪要
未知机构2026-07-27
国联民生电子蓝思科技与Intel签署TGV合作备忘录卡位玻璃基板先进封装核心赛道
未知机构2026-07-27
蓝思科技 与Intel签署TGV合作备忘录 卡位玻璃基板先进封装核心赛道
未知机构2026-07-25
【电报解读】全球首个!英特尔计划打造玻璃基板量产基地,机构称玻璃基板行业是半导体材料领域“技术代际切换”与“供应链自主可控”双重逻辑交织的优质赛道,这家公司完成-20260527
未知机构2026-05-28
【风口研报·洞察】玻璃基板引领半导体先进封装+CPO光芯片3D封装,台积电与英特尔计划2026-2030年期间量产,有望在AI、HPC等高端市场率先落地;科技还有哪些洼地-20260428
未知机构2026-04-28
国金计算机 电子 蓝思科技卡位玻璃基板TGV
未知机构2026-07-31
蓝思科技与Intel合作电话会要点
未知机构2026-07-27
蓝思科技与Intel合作进展更新20260728 导读
未知机构2026-07-28
蓝思科技与Intel合作进展更新20260726
未知机构2026-07-26