公司概况
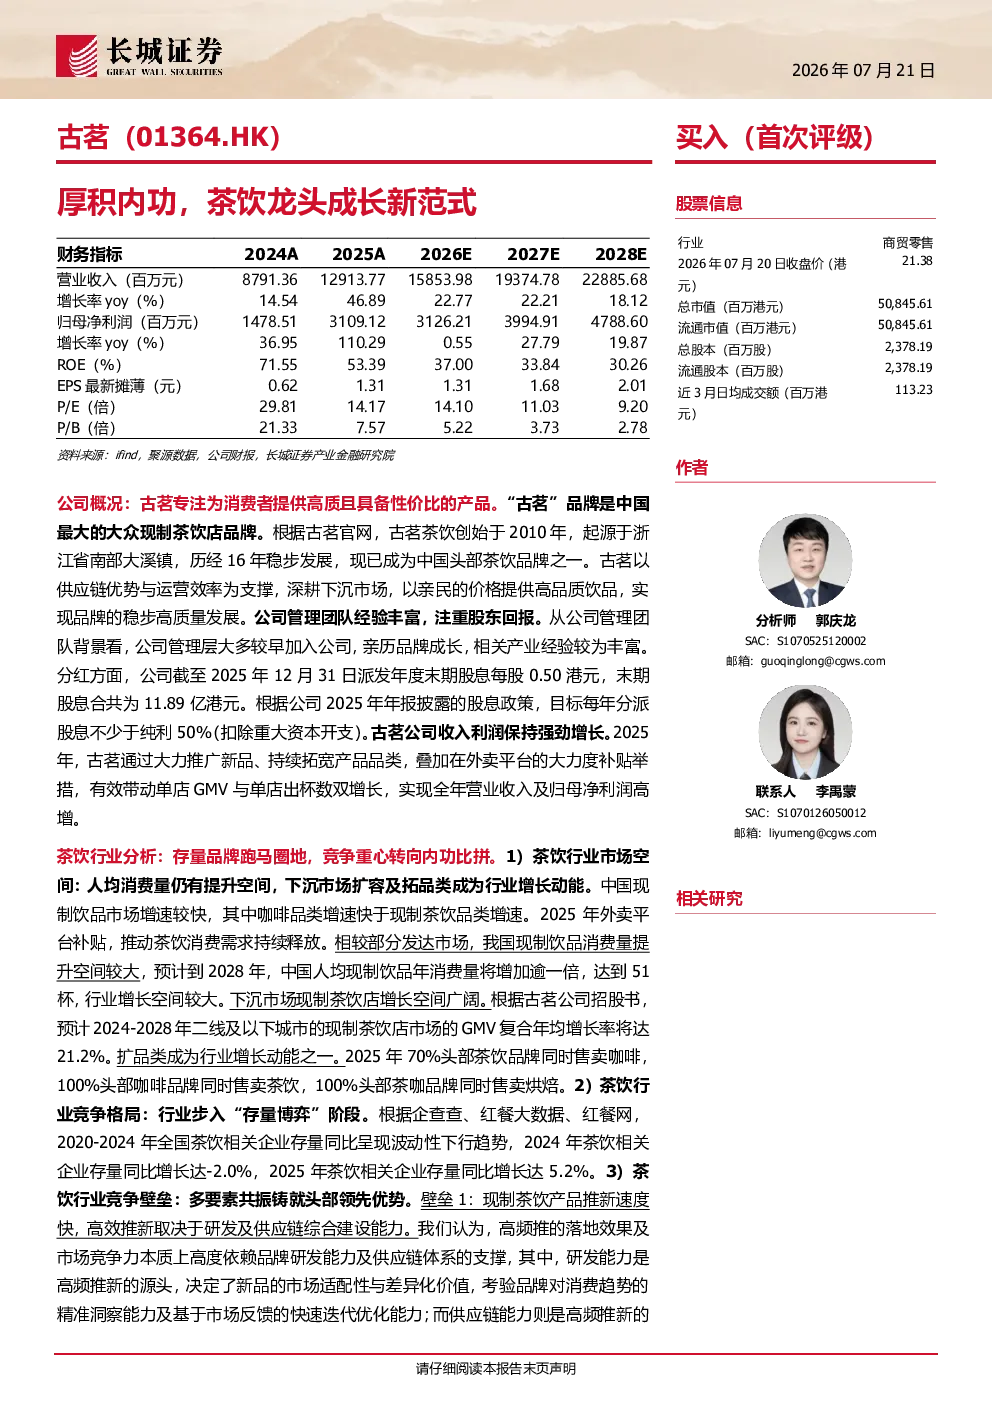
古茗专注提供高质且性价比的产品,是中国最大的大众现制茶饮店品牌。公司成立于2010年,历经16年发展,已成为头部茶饮品牌之一。古茗以供应链优势与运营效率为支撑,深耕下沉市场,以亲民价格提供高品质饮品,实现品牌稳步高质量发展。公司管理团队经验丰富,注重股东回报,2025年派发年度末期股息每股0.50港元。2025年,古茗实现营业收入129.14亿元,同比增长46.89%;归母净利润31.09亿元,同比增长110.29%,主要得益于新品推广、品类拓宽及外卖平台补贴。
茶饮行业分析
市场空间:中国现制饮品市场增速较快,咖啡品类增速快于茶饮品类。下沉市场现制茶饮店增长空间广阔,预计2024-2028年二线及以下城市现制茶饮店市场GMV复合年均增长率将达21.2%。扩品类成为行业增长动能,头部品牌普遍通过扩品类带动消费者消费频次。
竞争格局:茶饮行业步入“存量博弈”阶段,头部品牌市场集中度有望持续提升。2020-2024年全国茶饮相关企业存量同比呈现波动性下行趋势,2025年同比增长达5.2%。
竞争壁垒:
- 研发及供应链能力:高频推新的落地效果及市场竞争力高度依赖研发能力及供应链体系的支撑。
- 品牌力及消费者认知度:品牌力、消费者认知度成为消费者选择茶饮品牌的重要因素,品牌主要通过聘请代言人、IP营销、门店调性提升等方式提升自身品牌力及认知度。
- 加盟商认可度:加盟商的盈利情况为加盟商选择加盟品牌的关键,注重加盟商利益的品牌有望在竞争中脱颖而出。
古茗核心竞争优势
- 研发赋能新品迭代:古茗研发投入领跑同业,2023-2025年研发费用率分别达2.59%/2.65%/1.73%,每年推出近百款新品,保持产品吸引力。
- 完善供应链体系:古茗集中采购原料,具备规模效应,实现绝大部分门店两日一配冷链配送,保障前端门店出品高质且标准化。
- 系统化加盟商扶持:古茗建立较为完备的加盟商准入及加盟门店运营标准,通过分期政策等方式降低加盟商首次加盟门槛,单店经营利润率可达18.18%。
古茗未来成长逻辑
- 门店扩张:古茗采用地域加密的布店策略稳步扩张门店网络,未来开店空间广阔,预计将达2.89万家至5.66万家。
- 拓品类:古茗增加门店早时段营业,推出咖啡、烘焙等品类,有望打开单店收入空间。
盈利预测及投资建议
预测公司2026-2028年实现归母净利润达31.26亿元、39.95亿元、47.89亿元,对应PE为14.10X、11.03X、9.20X。古茗当前处于品牌力上升阶段,有望依托突出的产品迭代创新实力,叠加完善的供应链配套与成熟的加盟扶持体系,支撑公司中长期快速成长,短期估值溢价可通过业绩增长消化。首次覆盖给予“买入”评级。
风险提示
行业竞争加剧风险、宏观消费疲软风险、门店拓展不及预期风险、未能及时预测市场趋势风险、食品安全及加盟商流失等管理风险、品牌力下降风险。