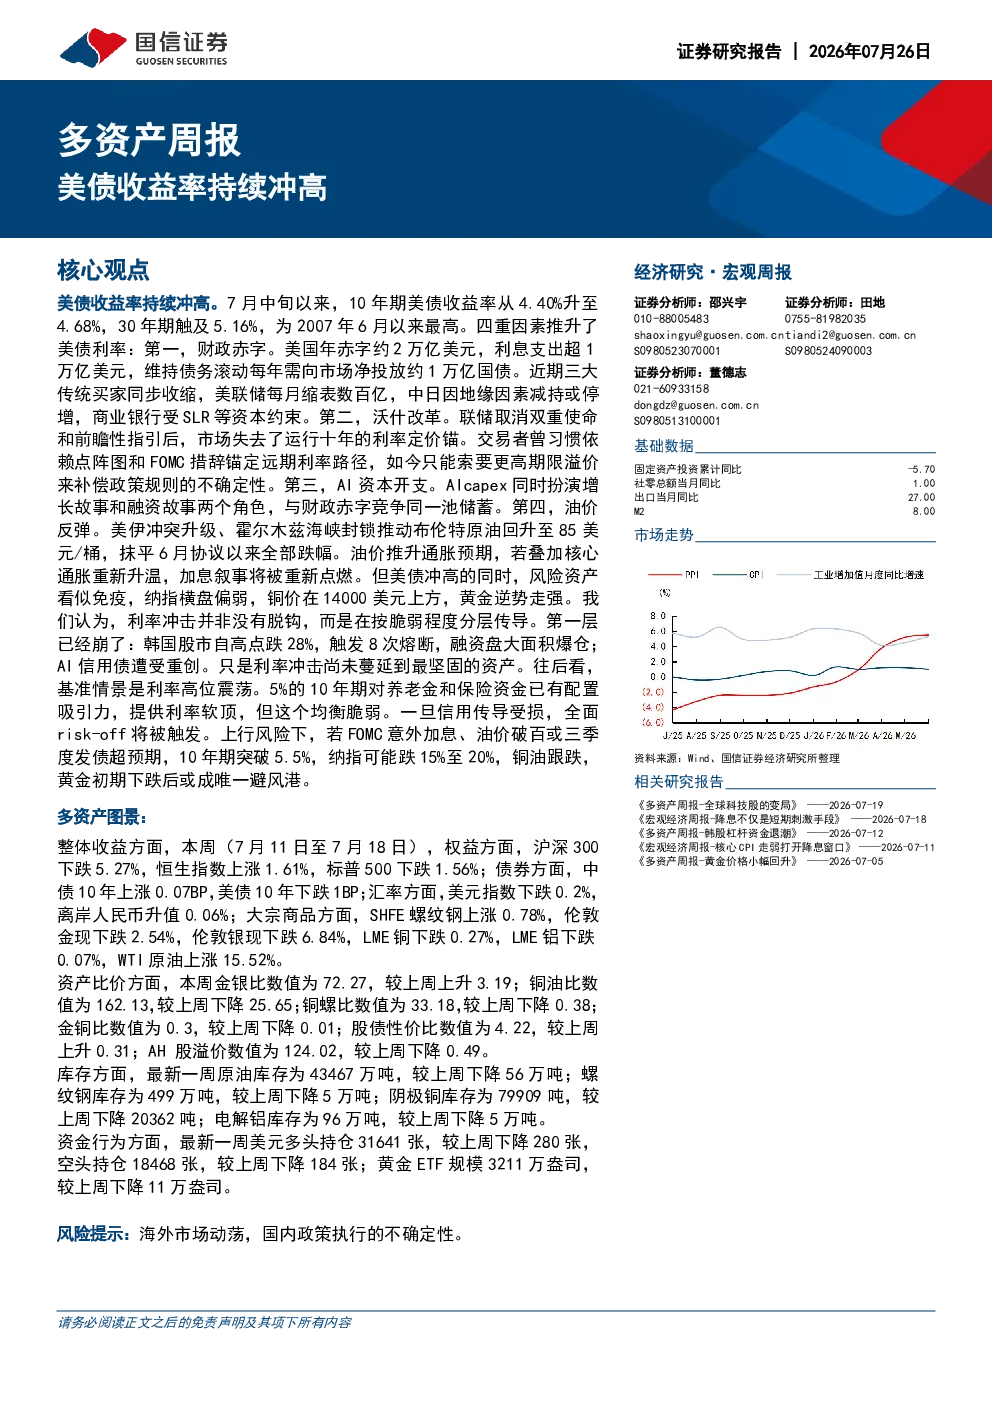
核心观点
美债收益率持续冲高,10年期美债收益率从4.40%升至4.68%,30年期触及5.16%,为2007年6月以来最高。推动美债利率上升的四重因素包括:财政赤字、沃什改革、AI资本开支和油价反弹。
推升美债利率的因素
- 财政赤字:美国年赤字约2万亿美元,利息支出超1万亿美元,维持债务滚动每年需向市场净投放约1万亿国债。近期三大传统买家(美联储、日本、中国)同步收缩,导致国债需求下降。
- 沃什改革:联储取消双重使命和前瞻性指引,市场失去利率定价锚,交易者索要更高期限溢价来补偿政策规则的不确定性。
- AI资本开支:AIcapex同时扮演增长故事和融资故事,与财政赤字竞争储蓄。
- 油价反弹:美伊冲突升级推动布伦特原油回升至85美元/桶,推升通胀预期,可能重新点燃加息叙事。
风险资产反应
美债冲高时,风险资产表现不一:纳指横盘偏弱,铜价在14000美元上方,黄金逆势走强。利率冲击按脆弱程度分层传导,韩国股市和AI信用债已受重创,但最坚固的资产尚未受到影响。
研究结论
基准情景是利率高位震荡,5%的10年期美债对养老金和保险资金有配置吸引力,但均衡脆弱。若信用传导受损,将触发全面risk-off。上行风险下,若FOMC意外加息、油价破百或三季度发债超预期,10年期美债可能突破5.5%,纳指可能跌15%至20%,铜油跟跌,黄金初期下跌后或成唯一避风港。
多资产图景
整体收益率
- 权益:沪深300上涨2.66%,恒生指数上涨1.64%,标普500下跌0.62%。
- 债券:中债10年下跌1.22BP,美债10年上涨14.01BP。
- 汇率:美元指数上涨0.7%,离岸人民币升值0.1%。
- 大宗商品:SHFE螺纹钢下跌1.08%,伦敦金现上涨1.81%,伦敦银现上涨5.49%,LME铜上涨1.83%,LME铝上涨0.67%,WTI原油上涨8.27%。
资产比价
- 金银比:69.74(下降2.53)。
- 铜油比:152.47(下降9.66)。
- 铜螺比:33.96(上升0.79)。
- 金铜比:0.3(下降0.01)。
- 股债性价比:4.08(下降0.15)。
- AH股溢价:122.98(下降1.04)。
库存
- 原油库存:43736万吨(下降269万吨)。
- 螺纹钢库存:505万吨(下降6万吨)。
- 阴极铜库存:69610吨(下降10299吨)。
- 电解铝库存:93万吨(下降2万吨)。
资金行为
- 美元多头持仓:33270张(上升1629张)。
- 黄金ETF规模:3244万盎司(上升33万盎司)。
风险提示
海外市场动荡,国内政策执行的不确定性。