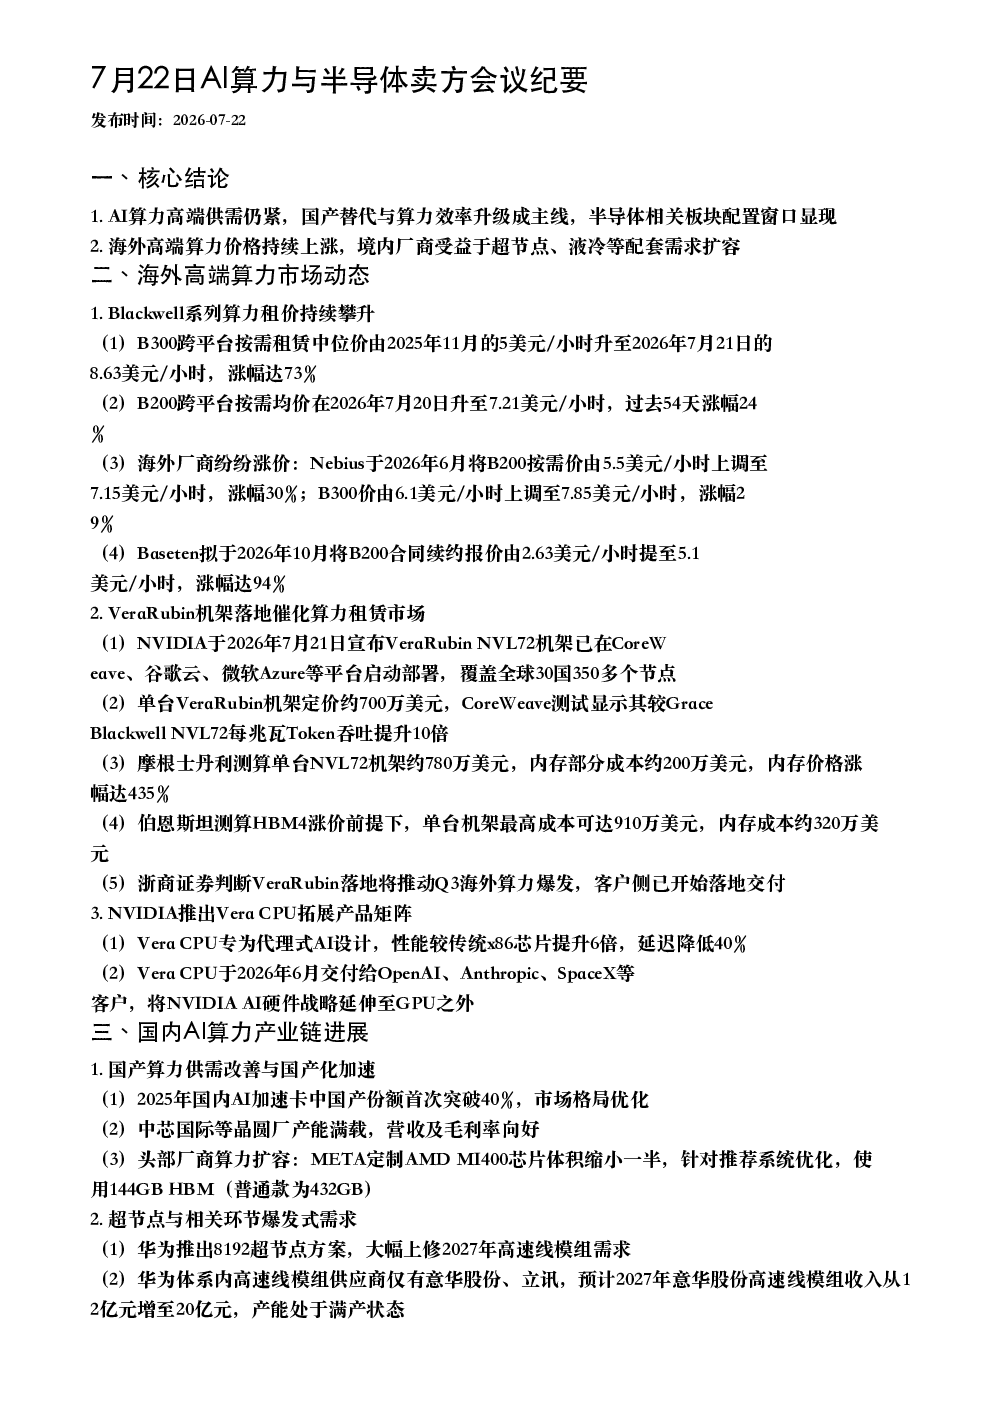
核心结论
- AI算力高端供需仍紧,国产替代与算力效率升级成主线,半导体相关板块配置窗口显现。
- 海外高端算力价格持续上涨,境内厂商受益于超节点、液冷等配套需求扩容。
海外高端算力市场动态
- Blackwell系列算力租价持续攀升:
- B300跨平台按需租赁中位价从2025年11月的5美元/小时升至2026年7月的8.63美元/小时,涨幅73%。
- B200跨平台按需均价从2026年7月20日的5.5美元/小时升至7.15美元/小时,涨幅30%;B300价从6.1美元/小时升至7.85美元/小时,涨幅29%。
- Baseten拟于2026年10月将B200合同续约报价从2.63美元/小时提至5.1美元/小时,涨幅94%。
- VeraRubin机架落地催化算力租赁市场:
- NVIDIA于2026年7月21日宣布VeraRubin NVL72机架已在CoreWeave、谷歌云、微软Azure等平台启动部署,覆盖全球30国350多个节点。
- 单台VeraRubin机架定价约700万美元,CoreWeave测试显示其较GraceBlackwellNVL72每兆瓦Token吞吐提升10倍。
- 摩根士丹利测算单台NVL72机架约780万美元,内存部分成本约200万美元,内存价格涨幅达435%。
- 伯恩斯坦测算HBM4涨价前提下,单台机架最高成本可达910万美元,内存成本约320万美元。
- 浙商证券判断VeraRubin落地将推动Q3海外算力爆发,客户侧已开始落地交付。
- NVIDIA推出Vera CPU拓展产品矩阵:
- Vera CPU专为代理式AI设计,性能较传统x86芯片提升6倍,延迟降低40%。
- VeraCPU于2026年6月交付给OpenAI、Anthropic、SpaceX等客户,将NVIDIA AI硬件战略延伸至GPU之外。
国内AI算力产业链进展
- 国产算力供需改善与国产化加速:
- 2025年国内AI加速卡中国产份额首次突破40%,市场格局优化。
- 中芯国际等晶圆厂产能满载,营收及毛利率向好。
- 头部厂商算力扩容:META定制AMDMI400芯片体积缩小一半,针对推荐系统优化,使用144GB HBM(普通款为432GB)。
- 超节点与相关环节爆发式需求:
- 华为推出8192超节点方案,大幅上修2027年高速线模组需求。
- 华为体系内高速线模组供应商仅有意华股份、立讯,预计2027年意华股份高速线模组收入从12亿元增至20亿元,产能处于满产状态。
- 意华股份预计2026年第三季度投产新线,8-12月月产能环比提升30%;华为液冷cage预计2026年9月后开案,公司产品研发进展顺利。
- 腾讯云计划于2026年第四季度部署NPO(近封装光学)超级节点,呼吁统一行业标准;相关标的包括光迅科技、华工科技。
- 国产交换芯片需求增长,盛科通信作为国内稀缺高端交换芯片厂商,国产超节点建设中卡位重要,近期股价大涨。
- 算力配套环节需求扩容:
- DRMOS芯片:主流GPU/CPU厂商如腾、Intel、NV等需求爆发,国产厂商如杰华特、芯朋微被看好。
- 液冷:大元泵业屏蔽泵为数据中心CDU水泵技术迭代趋势,2027年全球CDU水泵市场空间近百亿,公司37kw屏蔽泵已进入小批量订单。
- 光模块:2026年第28周通信板块年初以来上涨32.50%,位列长江一级行业第2位;Tower与台积电持续扩产;光迅科技2026年底800G+1.6T光模块月产能达150万只,2027年底预计达300万只,1.6T产品海外需求为主,Q4将出货。
- 国产AI模型进展:
- 月之暗面:以500亿美元估值洽谈Pre-IPO融资,KimiK3为全球最大开源模型,参数2.8万亿,编程能力登顶,具备芯片设计Agent能力,将于2026年7月27日前开源,已上线API服务,兼容OpenAI与Anthropic接口规范。
- 智谱AI:中金预计下一代模型GLM-5.3有望提前至2026年7月发布,基座模型也在准备中;公司收购中科加禾补强AIinfra团队,算力规模扩充推进,高端B300与国产算力适配并重。
半导体与存储板块动态
- 国产半导体产能紧张与涨价:
- 华虹晶圆:MCU自2025年四季度起、功率器件自2026年一季度起紧缺,BCD/PMIC等因AI需求挤兑供不应求。
- 华虹9A厂2025年底产能达4万片/月,2026年底规划翻倍至8万片/月;9B厂原规划8万片/月,现调整为5万多片/月,重点转向22/28nm先进工艺。
- 华虹前期小客户价格已上调两轮,每次涨幅10%,预计未来一个月将面向全线客户普涨,涨幅约10%。
- 存储超级周期逻辑:
- 存储板块本轮回调由多因素叠加导致,当前处于高景气下的极端低估状态,供需缺口将延续至2027年。
- AI服务器对NAND闪存需求爆发,业界预计CMX所需NAND容量从2026年的3500万TB增至2027年逾1亿TB。
- 三星已启动第十代V型NAND量产并向英伟达供货。
- 存储核心配置方向涵盖全产业链、半导体设备材料、晶圆代工与封测等,回调提供布局窗口。
金融与行业财报动态
- CapitalOne 2026年第二季度财报:
- 净利润30亿美元,摊薄普通股每股收益4.73美元,调整后每股收益5.81美元。
- 总收入环比增长4%,信用损失拨备环比大降27%,净息差环比提升14个基点,核心一级资本充足率13.7%。
- 业务:Discover并表拉动信用卡总消费额同比增26%,预计2026年四季度触底;全球支付网络交易量同比大增156%,汽车贷款发放量同比增19%。
- 后续:持续投入AI、支付网络,Discover整合完成后盈利符合预期,全部运营费用协同效应将于2027年下半年落地。
- 微软2026年资本开支情况:
- 2026年第二季度资本开支400亿美元,环比增长20%,2026年第三季度预计达470亿美元。
- 市场关注7月底整体资本开支情况,判断算力投入持续性。
- 范式智能2026年上半年业绩预告:
- 预计收入32-40亿元,同比增长22%-52%;归母净利润9000万-1.3亿元,同比扭亏为盈。
- 驱动因素:业务增长、销售费用率优化、投资项目公允价值增加。
- 预测2026年API收入放量,对应PS 1.4x。
- 海外科技股财报季安排:
- 7月23日:特斯拉、谷歌;7月27日:英特尔;7月28日:康宁;7月29日:SK海力士;7月30日:Meta、微软;7月31日:苹果、亚马逊。
- 预计谷歌资本开支大概率继续超预期,北美算力中心投资回收周期缩短至6个月,海外AI基础设施扩建仍在加快。
市场资金与板块轮动
- 股票型ETF资金流向:
- 昨日全市场股票型ETF份额净赎回73.83亿元,与Wind口径差异源于价格上涨带来的市值增加与份额实际减少并存。
- 细分板块:半导体与芯片(价格涨12.20%)净赎回54.40亿元,通信净赎回27.00亿元,半导体设备净赎回9.55亿元,人工智能净赎回4.54亿元。
- 净申购板块:非银金融(+5.09亿)、电力(+4.43亿)等。
- 算力主线行情展望:
- 国产算力市场有新高标的,包括交换机的紫光股份、锐捷网络,以及交换机芯片盛科通信。
- 调整中抗跌领涨标的为逻辑跟踪标的,如华虹宏力、盛科通信、通富微电等,国产算力逻辑值得持续关注。
产业链重点公司与标的
- 算力龙头标的:
- 华丰科技:Q3业绩环比有望大幅增长。
- 航天电器:国产socket优势卡位。
- 意华股份:华为订单饱满需扩产,高速线模组需求大增。
- 长飞光纤:光缆(H股)超跌明显。
- 英维克:下半年订单可见性提升。
- 光模块相关标的:
- 旭创、新易盛、光迅科技:有望从二线光进军大光序列。
- 剑桥科技、东山精密、华工科技、仕佳光子、永鼎股份:光芯片板块被看好。
- 功率器件标的:
- 东微半导:弹性大,供货华为。
- 扬杰科技、新洁能、士兰微:可低吸博反弹。
- 其他重点标的:
- 源杰科技:2026年第二季度营收5.7亿元(环比+60%),扣非净利3.46亿元(环比翻倍),净利率61%(环比+10个百分点),海外光芯片供应紧张,国内核心供应商业绩有望持续超预期。
- 西部通信推荐:盛科通信,国产超节点的心脏,国产超节点建设中卡位重要。
后续关注与风险点
- 后续关注:
- 2026年7月底大厂资本开支情况,判断算力投入持续性。
- 智谱AI等国产AI模型进展与算力储备情况。
- KimiK3开源后的市场表现与应用落地情况。
- 华虹等晶圆厂涨价对下游成本的传导情况。
- 海外科技股财报季中英伟达、微软等AI相关企业的业绩表现。
- 风险点:
- 美国对半导体算力相关的制程、设备出口管制进一步收紧。
- 全球AI资本开支不及预期,导致算力需求下滑。
- 存储价格涨幅不及预期,相关产业链盈利改善慢于预期。
- 光模块等细分领域产能过剩风险,或导致价格下行超预期。