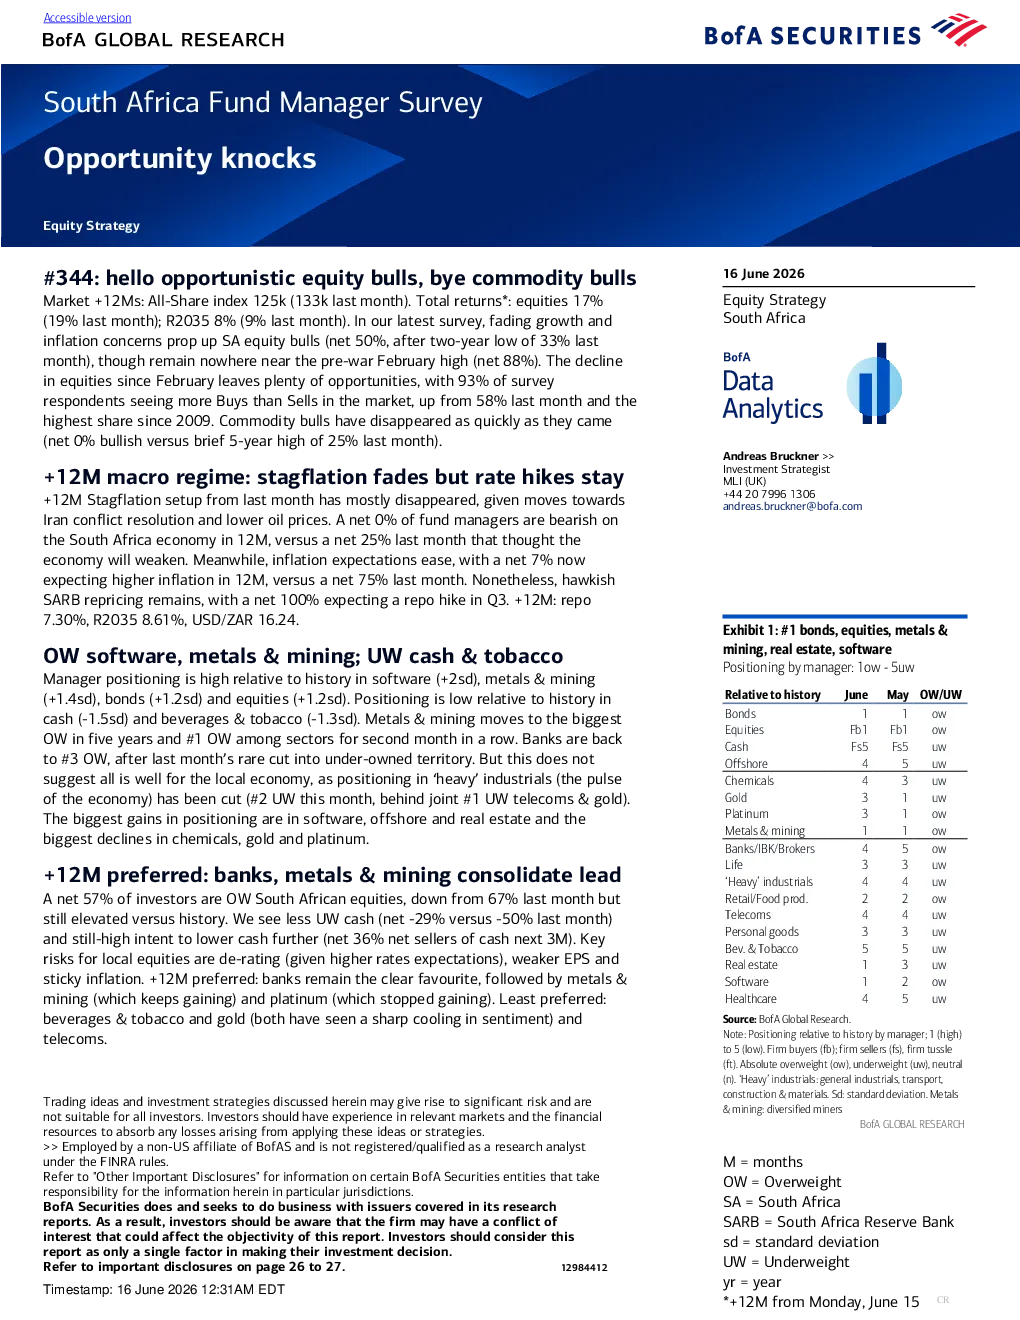
核心观点与关键数据
- 市场情绪:南非股市自2月以来持续下跌,但近期出现反弹,净多头比例从33%回升至50%,但仍远低于2月份的88%。93%的受访者认为市场存在更多买入机会,而商品多头则消失殆尽。
- 宏观经济:12个月前存在的“滞胀”局面已基本消失,主要由于伊朗冲突解决和油价下降。基金经理对南非经济的悲观情绪大幅消退,通胀预期也有所缓解。然而,南非储备银行(SARB)的鹰派立场仍然坚定,100%的基金经理预期第三季度将加息。
- 基金经理仓位:基金经理对软件、金属与采矿、债券和股票的仓位相对于历史水平较高,而对现金和饮料与烟草的仓位则较低。金属与采矿的仓位升至五年来的最高水平,成为最受欢迎的行业。
- 资产配置:基金经理将71%的资金配置于股票,其中41%投资于本地股票,35%投资于海外股票。在本地股票中,工业、资源和金融分别占36%、34%和31%。
- 行业偏好:银行、金属与采矿和铂金成为最受欢迎的行业,而饮料与烟草和黄金则最受厌恶。软件、零售和药品与杂货店是情绪涨幅最大的行业,而房地产、黄金和烟草则是情绪跌幅最大的行业。
- 经济展望:基金经理预期未来12个月南非储备银行将加息至7.30%,R2035债券收益率将上升至8.61%,兰特兑美元汇率将贬值至16.24。经济增长预期有所恢复,通胀预期则有所下降。
- 货币政策:基金经理普遍认为当前的货币政策是适当的,100%的基金经理预期南非储备银行将加息,没有基金经理预期降息。
研究结论
南非股市近期出现反弹,市场情绪有所改善,但仍存在较多买入机会。宏观经济方面,“滞胀”局面已基本消失,但通胀压力仍然存在,南非储备银行将继续维持鹰派立场。基金经理对银行、金属与采矿和铂金等行业持乐观态度,而对饮料与烟草和黄金等行业持悲观态度。未来12个月,南非经济有望复苏,但通胀压力仍然存在,南非储备银行将继续维持鹰派立场。