猜你想问
8月全球基金经理调查主要反映了哪些市场情绪变化?
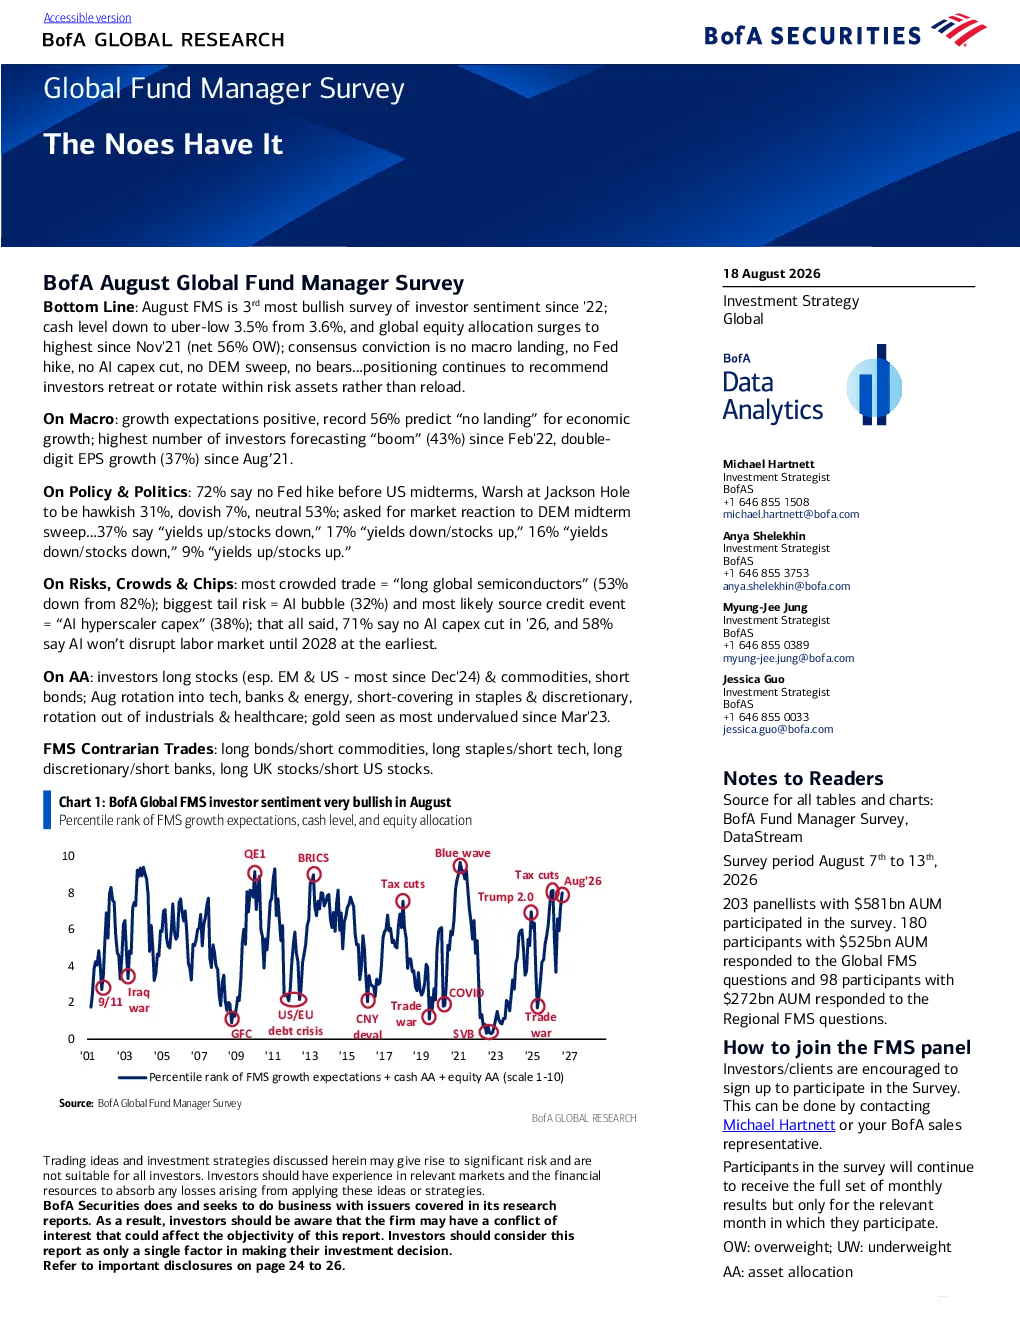
8月全球基金经理调查(FMS)显示投资者情绪达到自2022年以来的第三高点,主要表现为对经济增长和资产配置的乐观态度。现金水平降至3.5%,为自2026年2月以来的最低点,表明投资者更愿意将资金投入风险资产。全球股票配置达到净56%的超重,为自2021年11月以来的最高水平,进一步印证了投资者对股市的看好。经济增长预期积极,56%的投资者预测未来12个月“无着陆点”的经济增长,43%的投资者预期“繁荣”,创自2022年2月以来的最高水平。盈利增长预期提升,37%的FMS投资者预期未来12个月双位数盈利增长,为自2021年8月以来的最高水平。这些数据综合反映出市场整体情绪的显著改善。
报告显示哪些行业受到基金经理青睐?
报告显示,基金经理在资产配置方面呈现明显的行业偏好。增持方向主要集中在科技股、银行股和能源股,这表明投资者对高增长、高景气度行业的看好。科技股的增持反映了市场对创新驱动型企业的持续关注,银行股的增持则可能与宏观经济改善预期相关,而能源股的增持可能受到商品价格上涨的推动。相反,基金经理减持了必需消费品和可选消费品股,这可能与行业增长前景预期变化有关。整体来看,行业配置的变化体现了基金经理对结构性机会的把握,以及对经济周期不同阶段的适应。
报告中的AI风险提示有哪些值得关注的点?
报告中对AI风险的提示主要集中在两个方面。首先,32%的投资者认为“AI泡沫”是最大的尾部风险,这反映了市场对AI领域快速发展和高估值可能带来的潜在回调担忧。其次,38%的投资者认为“AI超大规模企业资本支出”是最可能引发系统性信用事件的来源,这提示了AI领域集中度较高可能带来的风险。此外,报告还显示71%的投资者认为AI超大规模企业不会在2026年宣布资本支出削减,58%的投资者认为AI不会在2028年之前扰乱劳动力市场,这些数据从不同角度揭示了市场对AI风险的时间预期和影响范围。需要注意的是,这些风险提示是基于当前市场情绪和数据分析得出的,不构成对未来市场走势的预测。
当前市场整体处于什么状态?
当前市场整体处于投资者情绪乐观的状态。根据8月全球基金经理调查(FMS)的数据,投资者情绪达到自2022年以来的第三高点,主要表现为对经济增长和资产配置的积极态度。现金水平处于历史低位,全球股票配置创近期新高,显示投资者更愿意将资金投入风险资产。经济增长预期积极,56%的投资者预测未来12个月“无着陆点”的经济增长,43%的投资者预期“繁荣”,创自2022年2月以来的最高水平。盈利增长预期提升,37%的FMS投资者预期未来12个月双位数盈利增长,为自2021年8月以来的最高水平。这些数据综合反映出市场整体情绪的显著改善,以及投资者对未来经济和资产表现的信心增强。需要注意的是,市场情绪的变化受多种因素影响,不构成对未来市场走势的预测。
报告中提示了哪些潜在的市场风险?
报告中提示的市场风险主要包括AI相关风险和宏观经济风险。在AI风险方面,报告显示32%的投资者认为“AI泡沫”是最大的尾部风险,38%的投资者认为“AI超大规模企业资本支出”是最可能引发系统性信用事件的来源。此外,虽然多数投资者认为AI不会在短期内扰乱劳动力市场,但长期影响仍需持续关注。宏观经济风险方面,报告显示72%的投资者认为美联储在11月美国中期选举前不会加息,但货币政策走向仍存在不确定性,可能对市场产生重要影响。此外,报告还显示投资者对工业、欧元和债券的投资减少,这可能与对特定经济领域或货币价值的担忧有关。需要注意的是,这些风险提示是基于当前市场情绪和数据分析得出的,不构成对未来市场走势的预测。