你可能感兴趣
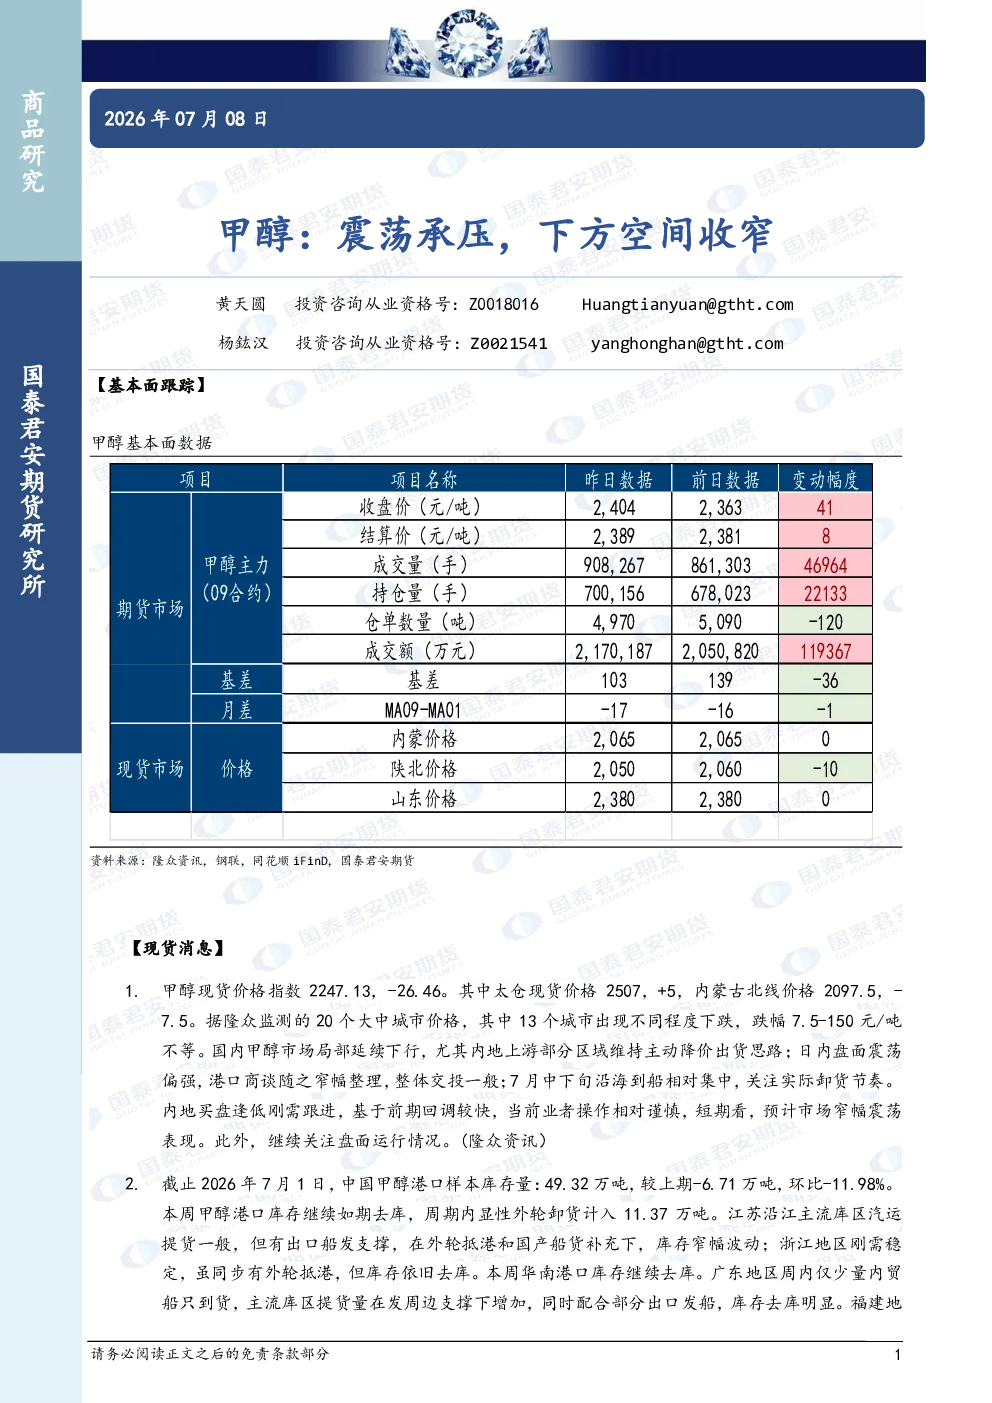
甲醇:震荡承压,下方空间收窄
国泰君安证券2025-09-22
甲醇:震荡承压,下方空间收窄
国泰君安期货2025-09-23
甲醇:短期震荡承压,下方空间收窄
国泰君安期货2025-08-18
甲醇:短期震荡承压,下方空间收窄
国泰君安期货2025-08-18
甲醇:震荡承压,下方空间收窄
国泰君安证券2026-07-06
甲醇:震荡承压,下方空间收窄
国泰君安证券2026-07-07
甲醇:震荡承压,下方空间收窄
国泰君安期货2025-09-22
合成橡胶:震荡承压,但下方空间收窄
国泰君安证券2025-09-22
合成橡胶:震荡承压,但下方空间收窄
国泰君安期货2025-09-22
尿素:震荡承压,下方空间有所收窄
国泰君安证券2024-06-04