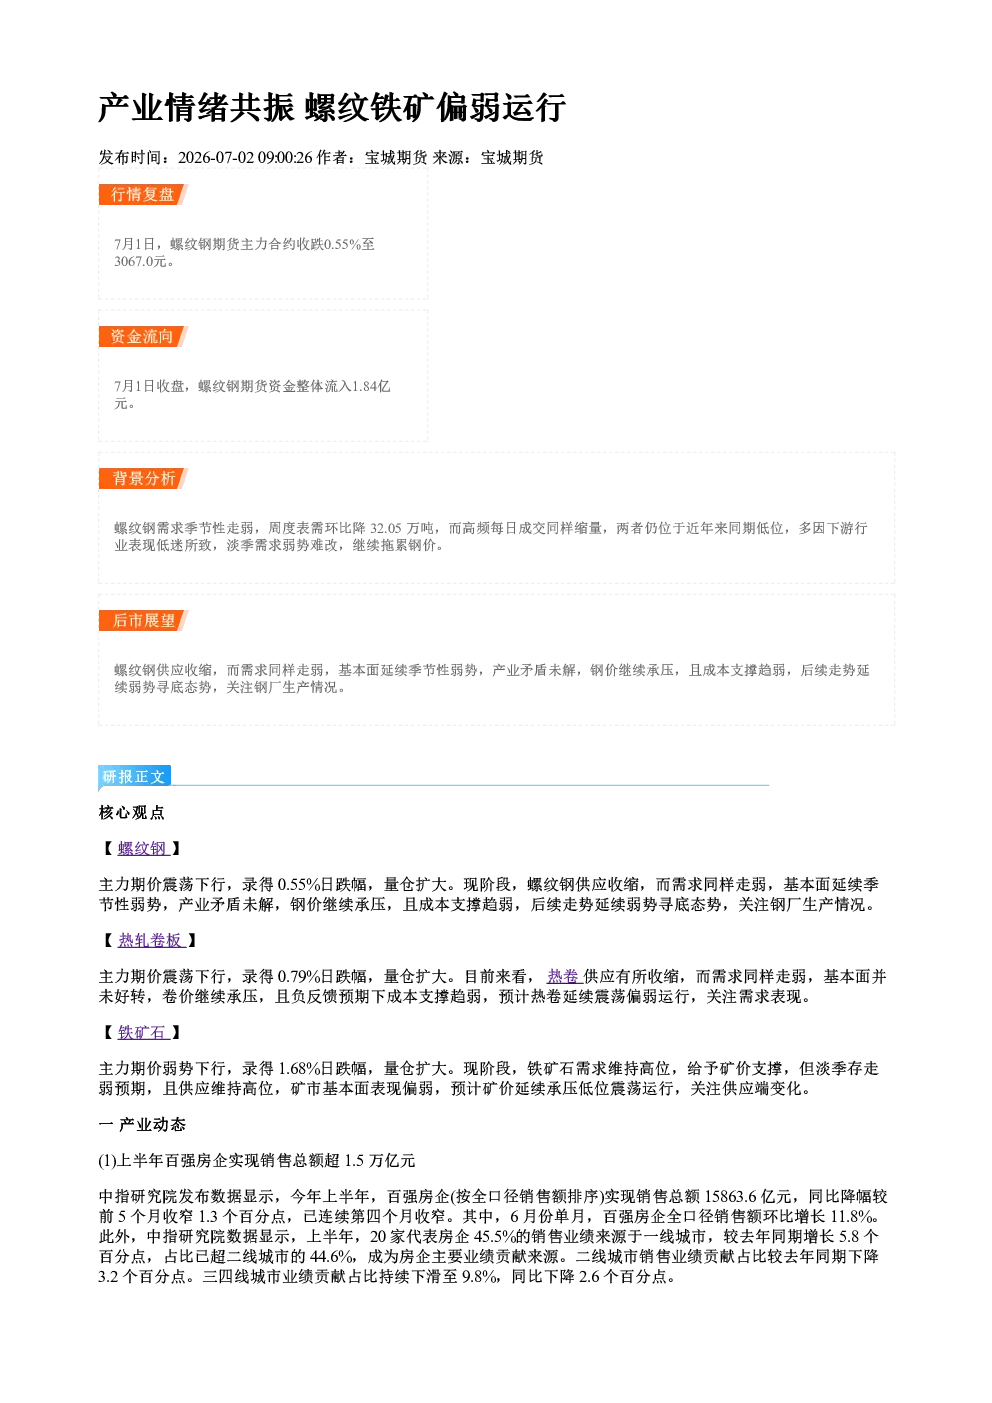
螺纹钢、热轧卷板、铁矿石研报总结
核心观点
- 螺纹钢:主力期价震荡下行,录得0.55%日跌幅,量仓扩大。现阶段供应收缩,需求走弱,基本面延续季节性弱势,钢价继续承压,成本支撑趋弱,后续走势延续弱势寻底态势,关注钢厂生产情况。
- 热轧卷板:主力期价震荡下行,录得0.79%日跌幅,量仓扩大。供应有所收缩,需求同样走弱,基本面未好转,卷价继续承压,成本支撑趋弱,预计延续震荡偏弱运行,关注需求表现。
- 铁矿石:主力期价弱势下行,录得1.68%日跌幅,量仓扩大。需求维持高位给予支撑,但淡季存走弱预期,供应维持高位,矿市基本面偏弱,预计延续承压低位震荡运行,关注供应端变化。
关键数据
- 螺纹钢:周度表需环比降32.05万吨,高频每日成交缩量,位于近年来同期低位;周产量环比降5.48万吨。
- 热轧卷板:周度表需环比降9.72万吨,高频每日成交偏弱;周产量环比降2.14万吨,库存居高不下。
- 铁矿石:样本钢厂日均铁水产量和进口矿日耗环比微增,位于年内高位;港口到货再度回升,矿商发运高位回落。
研究结论
- 螺纹钢:供需两端再度走弱,建材钢厂开始减产,供应收缩;需求季节性走弱,下游行业表现低迷,淡季需求弱势难改。基本面延续季节性弱势,产业矛盾未解,钢价继续承压,成本支撑趋弱,后续走势延续弱势寻底态势,关注钢厂生产情况。
- 热轧卷板:供需格局弱势未变,库存持续增加,供应压力未见缓解;需求再度走弱,主要下游行业冷轧产业矛盾仍在累积,低价未刺激出口放量。基本面并未好转,卷价继续承压,成本支撑趋弱,预计延续震荡偏弱运行,关注需求表现。
- 铁矿石:供需格局偏弱,库存高位攀升,钢厂生产平稳,终端消耗维持高位给予支撑;但淡季钢市矛盾累积,增量空间受限,利好效应趋弱。国内港口到货再度回升,矿商发运高位回落,供应维持高位。需求维持高位但存走弱预期,预计矿价延续承压低位震荡运行,关注供应端变化。
产业动态
- 房地产:上半年百强房企实现销售总额15863.6亿元,同比降幅收窄1.3个百分点,连续第四个月收窄;6月份单月环比增长11.8%。一线城市销售占比超二线城市,三四线城市业绩贡献占比持续下滑。
- 家电:“618”期间生活电器市场整体表现偏弱,电风扇、净化器、挂烫机、电熨斗等品类零售额和零售量均同比下降。
- 钢铁能效:Mysteel公布50家钢企通过极致能效标杆验收,包括酒钢集团、荣程钢铁、攀钢集团和中天钢铁集团。
现货市场
- 螺纹钢、热轧卷板、铁矿石现货市场具体数据未详细展开,但整体跟随期货市场弱势运行。
期货市场
- 螺纹钢、热轧卷板、铁矿石期货主力合约均录得日跌幅,量仓扩大,市场情绪偏弱。
后市研判
- 螺纹钢:供需两端再度走弱,供应收缩但需求季节性走弱,基本面弱势难改,钢价继续承压,成本支撑趋弱,后续走势延续弱势寻底态势,关注钢厂生产情况。
- 热轧卷板:供需格局弱势未变,库存持续增加,需求再度走弱,基本面未好转,卷价继续承压,成本支撑趋弱,预计延续震荡偏弱运行,关注需求表现。
- 铁矿石:供需格局偏弱,库存高位攀升,需求维持高位但存走弱预期,供应维持高位,预计矿价延续承压低位震荡运行,关注供应端变化。