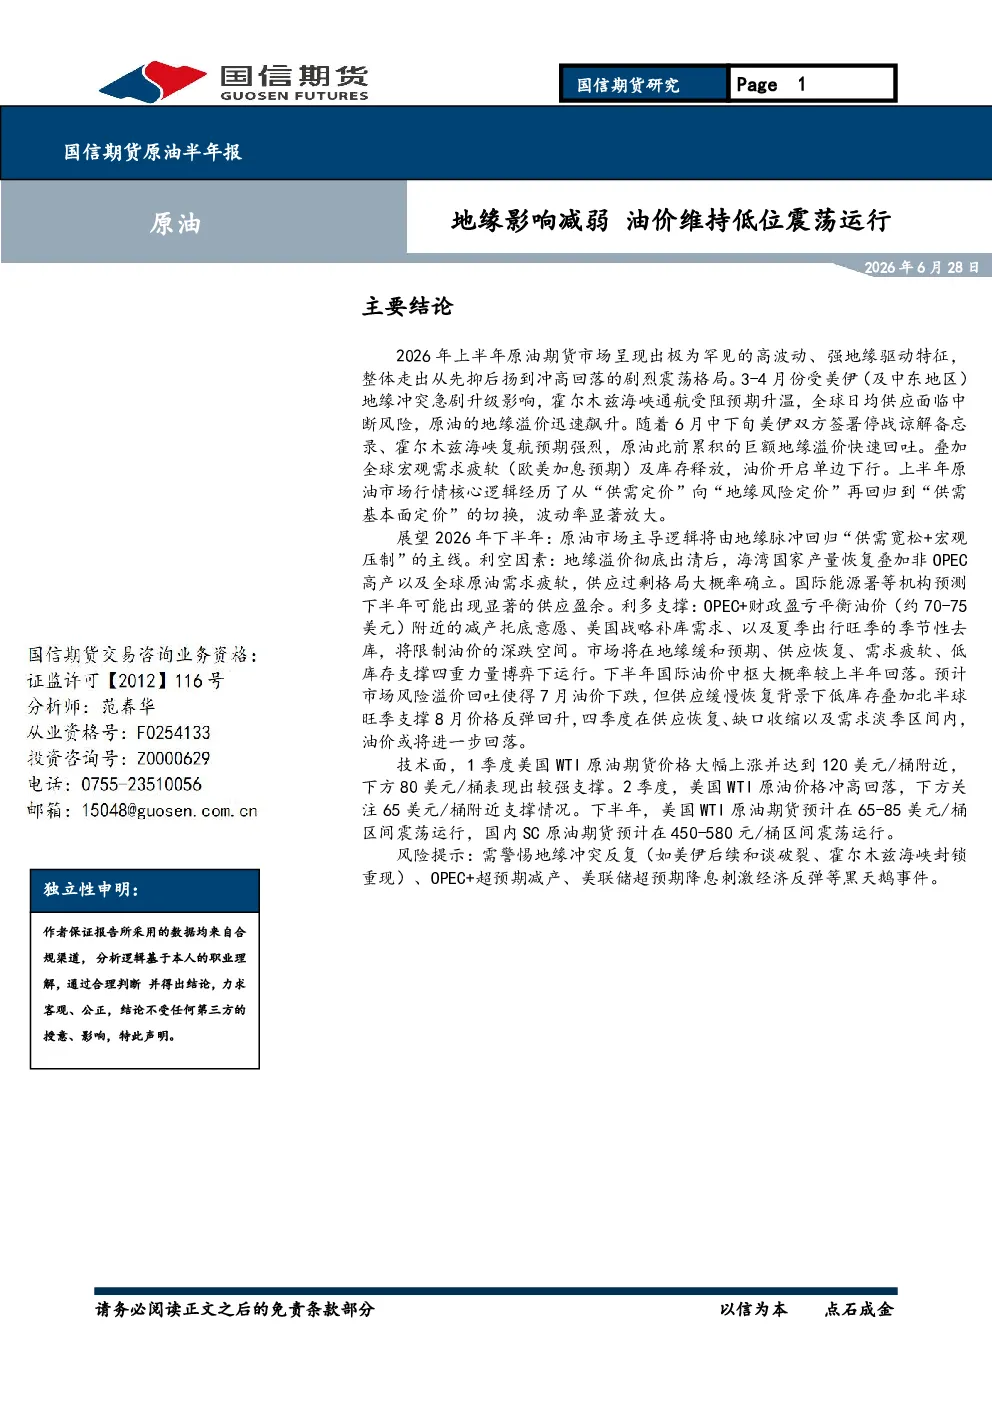
2026年上半年原油期货市场呈现高波动、强地缘驱动特征,整体走出剧烈震荡格局。一季度处于蓄势震荡期,年初市场基于对全球经济衰退及OPEC+增产的担忧,油价维持相对低位震荡。二季度油价从强劲上涨期到地缘溢价回吐期:3-4月份受美伊(及中东地区)地缘冲突急剧升级影响,霍尔木兹海峡通航受阻预期升温,全球日均供应面临中断风险,原油的地缘溢价迅速飙升,布伦特原油一度暴力拉升至118-138美元/桶的高位。随着6月中下旬美伊双方签署停战谅解备忘录、霍尔木兹海峡复航预期强烈,原油此前累积的巨额地缘溢价快速回吐,叠加全球宏观需求疲软(欧美加息预期)及库存释放,油价开启单边下行,布伦特原油及美国WTI原油迅速回落至70-75美元/桶附近。上半年原油市场行情核心逻辑经历了从“供需定价”向“地缘风险定价”再回归到“供需基本面定价”的切换,波动率显著放大。
展望2026年下半年:原油市场主导逻辑将由地缘脉冲回归“供需宽松+宏观压制”的主线。利空因素:地缘溢价彻底出清后,海湾国家产量恢复叠加非OPEC高产以及全球原油需求疲软,供应过剩格局大概率确立。国际能源署等机构预测下半年可能出现显著的供应盈余。利多支撑:OPEC+财政盈亏平衡油价(约70-75美元)附近的减产托底意愿、美国战略补库需求、以及夏季出行旺季的季节性去库,将限制油价的深跌空间。市场将在地缘缓和预期、供应恢复、需求疲软、低库存支撑四重力量博弈下运行。下半年国际油价中枢大概率较上半年回落。预计市场风险溢价回吐使得7月油价下跌,但供应缓慢恢复背景下低库存叠加北半球旺季支撑8月价格反弹回升,四季度在供应恢复、缺口收缩以及需求淡季区间内,油价或将进一步回落。
技术面,1季度美国WTI原油期货价格大幅上涨并达到120美元/桶附近,下方80美元/桶表现出较强支撑。2季度,美国WTI原油价格冲高回落,下方关注65美元/桶附近支撑情况。下半年,美国WTI原油期货预计在65-85美元/桶区间震荡运行,国内SC原油期货预计在450-580元/桶区间震荡运行。
关键数据:
- 国际能源署(IEA)预计2026年全球石油需求将同比下降110万桶/日,主要因高油价抑制消费及中东冲突导致的成品油供应受阻。预计2026年全球石油供应将减少约390万桶/日。
- OPEC将2026年全球石油需求增长预测下调至97万桶/日,但将2027年需求增长预测上调至173万桶/日。
- 美国能源信息署(EIA)下调了2026年需求预期,但强调美国页岩油产量维持高位韧性,预计2026年美国原油产量将达到约1372万桶/日。
- 美国截至6月19日当周商业原油库存量为4.12134亿桶,较前一周下降608.8万桶。
- 中国1-5月原油进口量合计达到2.18亿吨,较去年同期减少4.83%。
- 山东地炼一次常减压开工负荷为49.71%,较上周下跌1.62个百分点。
研究结论:
- 2026年下半年原油市场主导逻辑将由地缘脉冲回归“供需宽松+宏观压制”的主线,油价中枢大概率较上半年回落。
- 市场将在地缘缓和预期、供应恢复、需求疲软、低库存支撑四重力量博弈下运行。
- 下半年国际油价预计在65-85美元/桶区间震荡运行,国内SC原油期货预计在450-580元/桶区间震荡运行。
- 风险提示:需警惕地缘冲突反复(如美伊后续和谈破裂、霍尔木兹海峡封锁重现)、OPEC+超预期减产、美联储超预期降息刺激经济反弹等黑天鹅事件。