你可能感兴趣
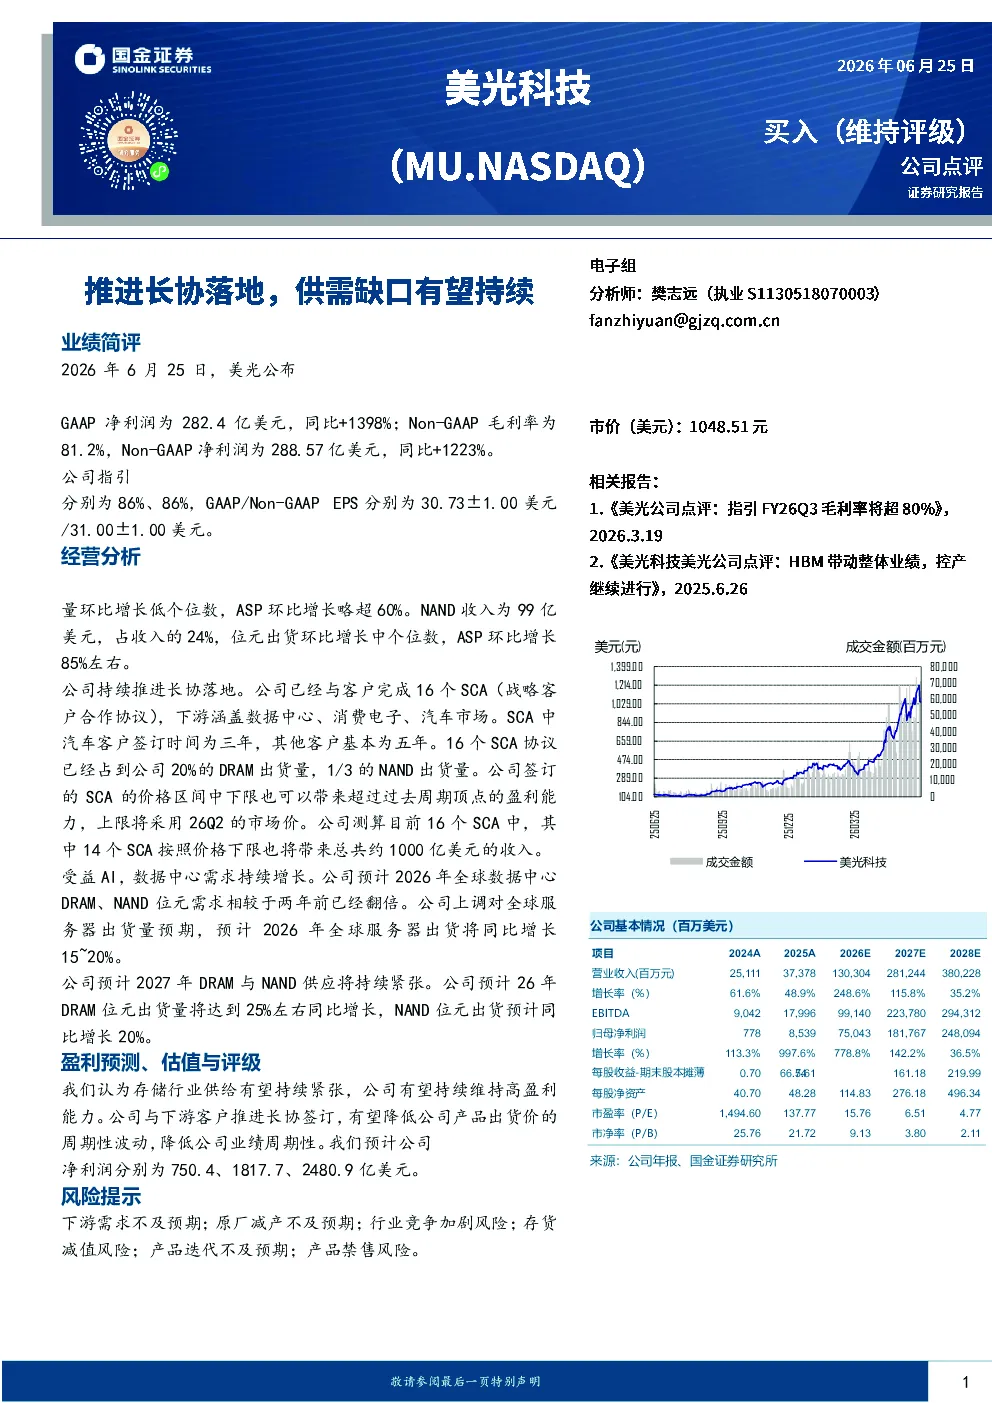
推进长协落地,供需缺口有望持续——美光公司点评
国金证券2026-06-25
隆基长协大订单落地,供需缺口带来业绩大弹性
建筑建材东吴证券2020-12-23
煤炭开采行业:长协定价区间落地,行业有望维持高盈利水平
化石能源中泰证券2022-02-26
高盛 铠侠控股 285A.T 业绩电话会 重申供需紧平衡将持续至2027年 长协合同锚定利
未知机构2026-08-27
氟化工行业:2025年9月月度观察 四季度制冷剂长协价格落地,制冷剂报价持续上涨
基础化工国信证券2025-10-11
氟化工行业:2025年12月月度观察:一季度制冷剂长协价格落地,关注PVDF价格持续修复
基础化工国信证券2026-01-08
钢铁行业周报:库存持续去化,关注板强长弱品种分化以及戴南事件带来的不锈钢棒线材供需缺口
钢铁华创证券2018-05-27
煤炭行业周报:长协继续推进,动力煤持续公用事业化
化石能源安信证券2018-12-01
AIDC市场看好的SST是什么?高压直流方向的第三代供配电解决方案;供需缺口缩小+油价中枢下移+“反内卷”推进,航司盈利有望改善——1016脱水研报
东北证券&国盛证券&国金证券&开源证券2025-10-16