登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
其他报告
/
报告详情
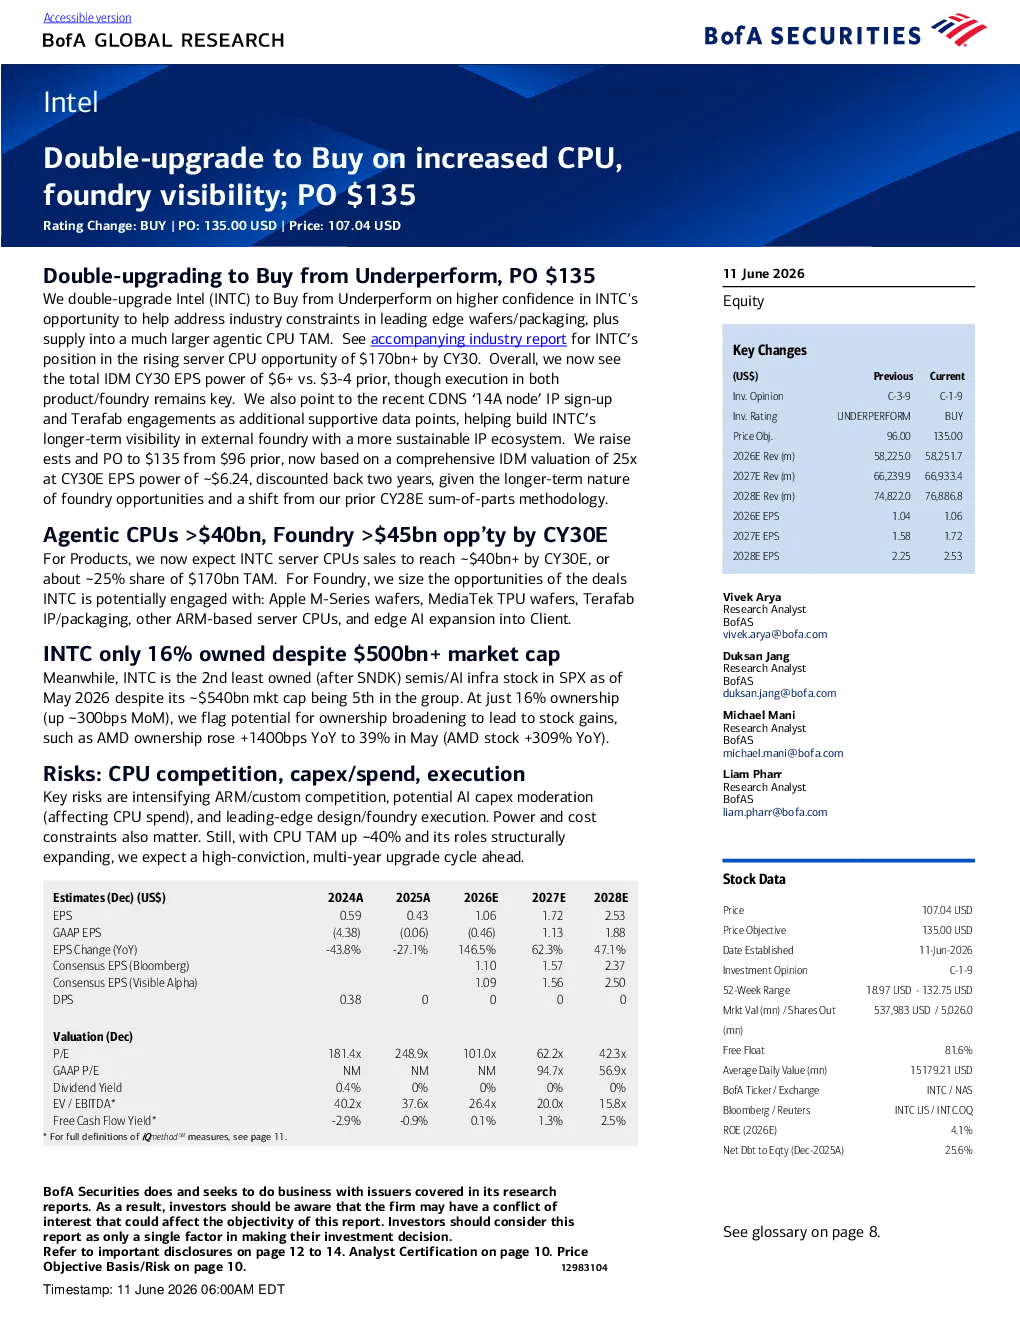
双重升级至买入:因CPU及晶圆厂可见度提升;目标价135美元
2026-06-11
Vivek Arya,Duksan Jang,Michael Mani,Liam Pharr
美银证券
@·*&&
核心观点与关键数据
评级上调
:摩根士丹利将英特尔(INTC)评级从“表现不佳”上调至“买入”,目标价从96美元上调至135美元,并再次上调至“增持”,目标价135美元。
机遇
:看好英特尔在服务器CPU和外部晶圆代工业务中的增长潜力。预计到2030年,英特尔服务器CPU销售额将达到约400亿美元,占1700亿美元总市场的约25%。
晶圆代工
:英特尔参与多个潜在交易,包括苹果M系列晶圆、联发科TPU晶圆、Terafab IP/封装,以及其他基于ARM的服务器CPU和边缘AI扩展到客户端的机会。
估值
:将英特尔视为一家完全整合的IDM公司,预计到2030年每股收益将达到约6.24美元,以25倍历史市盈率进行估值,并回溯两年至2028年。
市场地位
:英特尔市值约5400亿美元,但在标普500半导体/AI基础设施股票中,其持股比例仅为16%,位列第二,仅次于闪迪(SNDK),存在潜在持股比例提升空间。
研究结论
IDM转型
:看好英特尔从产品/晶圆代工向整合型IDM的长期发展,预计到2030年每股收益将达到6美元以上。
CPU市场
:预计到2030年,AI CPU将占数据中心系统总市场的约140亿美元,其中智能AI独立节点CPU约70亿美元,非AI CPU约30亿美元。
风险提示
:CPU竞争、资本支出/支出、执行能力是主要风险因素。
CPU角色演变
:CPU在服务器架构中的角色从传统服务器的主要“多面手”演变为AI服务器集群的“头节点”和“计算节点”,以及智能AI服务器的“中央协调器”。
你可能感兴趣
英特尔上调目标价至135美元并给予买入评级
美银证券
2026-06-11
Profire Energy (PFIE):升级至买入,在 2021 年收益评估后将目标价上调至 2 美元
Univest Securities, LLC
2022-03-14
TDK(6762):因电池业务强劲及HDD零部件扩张,上调目标价至3,500日元;重申买入评级
美国银行证券
2026-05-18
卡普空公司(9697):上调预期和目标价至5100日元。因《怪物猎人:荒野》的收益顺风维持买入评级
Jefferies
2025-06-04
瑞声科技新目标价135港元,维持买入评级
交银国际
2017-07-29
添加第三款IBD组合到我们的估值:IL-23数据前;目标价至$135(+$20)
德意志银行
2026-06-23
将第三种IBD联合疗法纳入估值,目标价上调至135美元
德意志银行
2026-06-23
升级至买入,目标价34元
国浩资本
2013-01-16
升级至新目标价为USD45.3买入
金融
德意志银行
2017-10-06
执行前后;目标价从55美元提高至60美元;买入;第一季度每股收益
金融
德意志银行
2018-11-15