你可能感兴趣
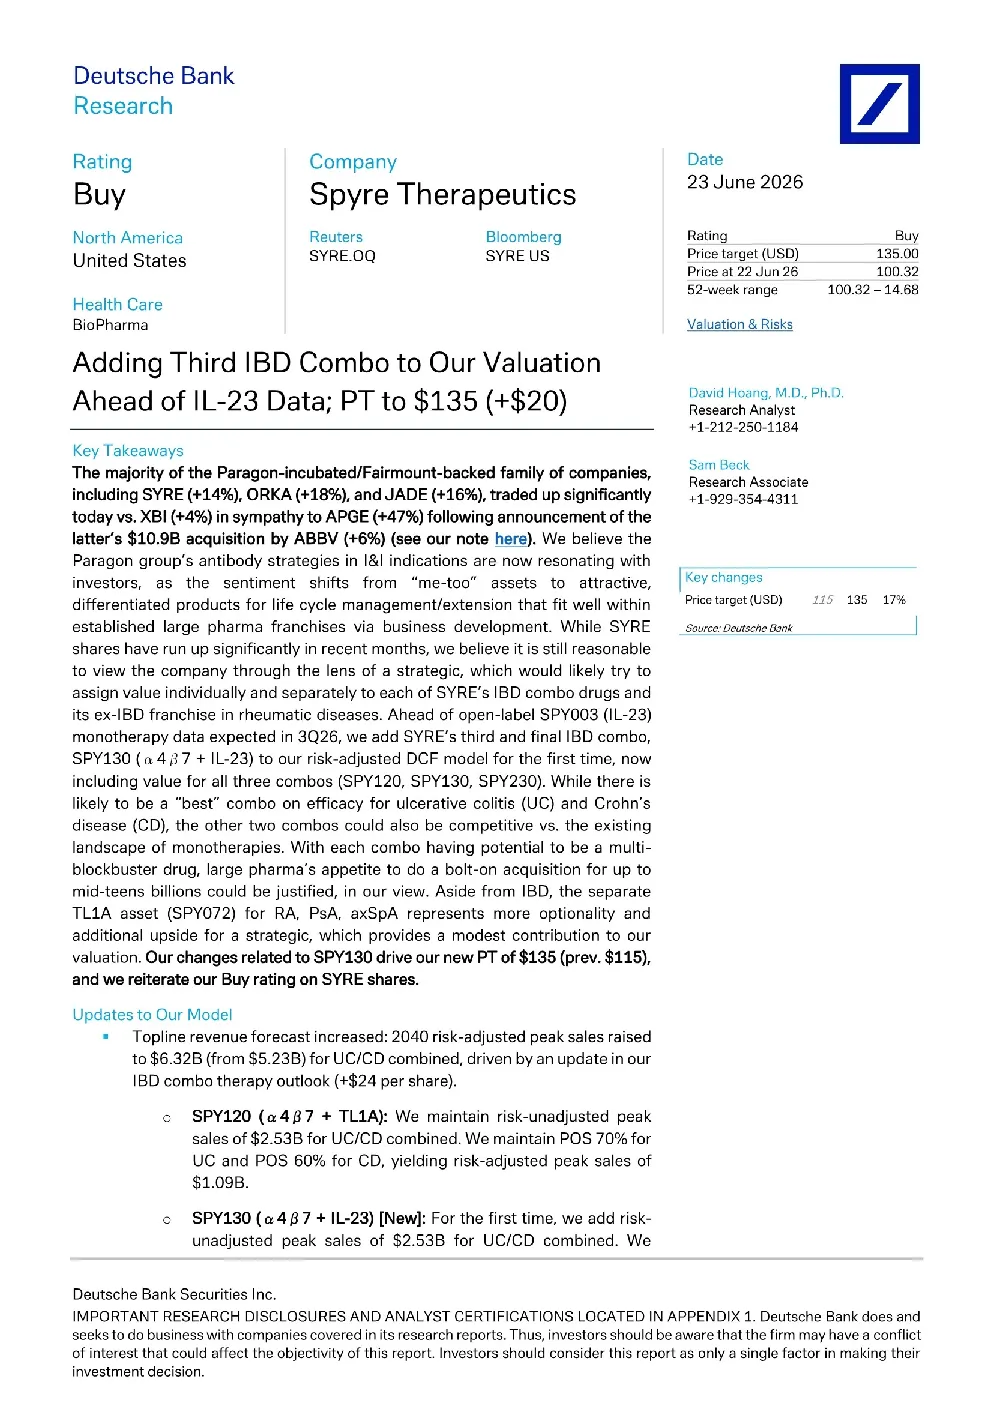
将第三种IBD联合疗法纳入估值,目标价上调至135美元
德意志银行2026-06-23
中石化H:我们认为中石化开放营销部门,这是一个巨大的积极举措。上调目标价至8.7港元
CSFB2014-02-20
更新我们对科特黄金特许权使用费的模型;目标价提高至171美元
Jefferies2025-05-28
一季度业绩符合我们的预期;上调目标价至13.81港元并维持买入
交银国际2017-05-26
2017财年业绩点评:公司业务进展逐步兑现我们的逻辑,上调目标价至8.21港元
东方财富2018-03-28
三思而后行:在管理层的含糊指导下,这次我们宁愿保持保守;维持“买入”评级但下调目标价至8.91港元
交银国际2017-03-30
供应链业务落后于我们的预期;下调目标价至6.63港元并下调至中性
交银国际2017-04-26
前三季度业绩:财务费用的缩减仍为最大亮点;上调目标价至36.41港币并维持长线买入评级
交银国际2015-10-29
点评11月经济数据:我们将迎来“经济强复苏+政策弱收紧”的组合
民生证券2020-12-16