你可能感兴趣
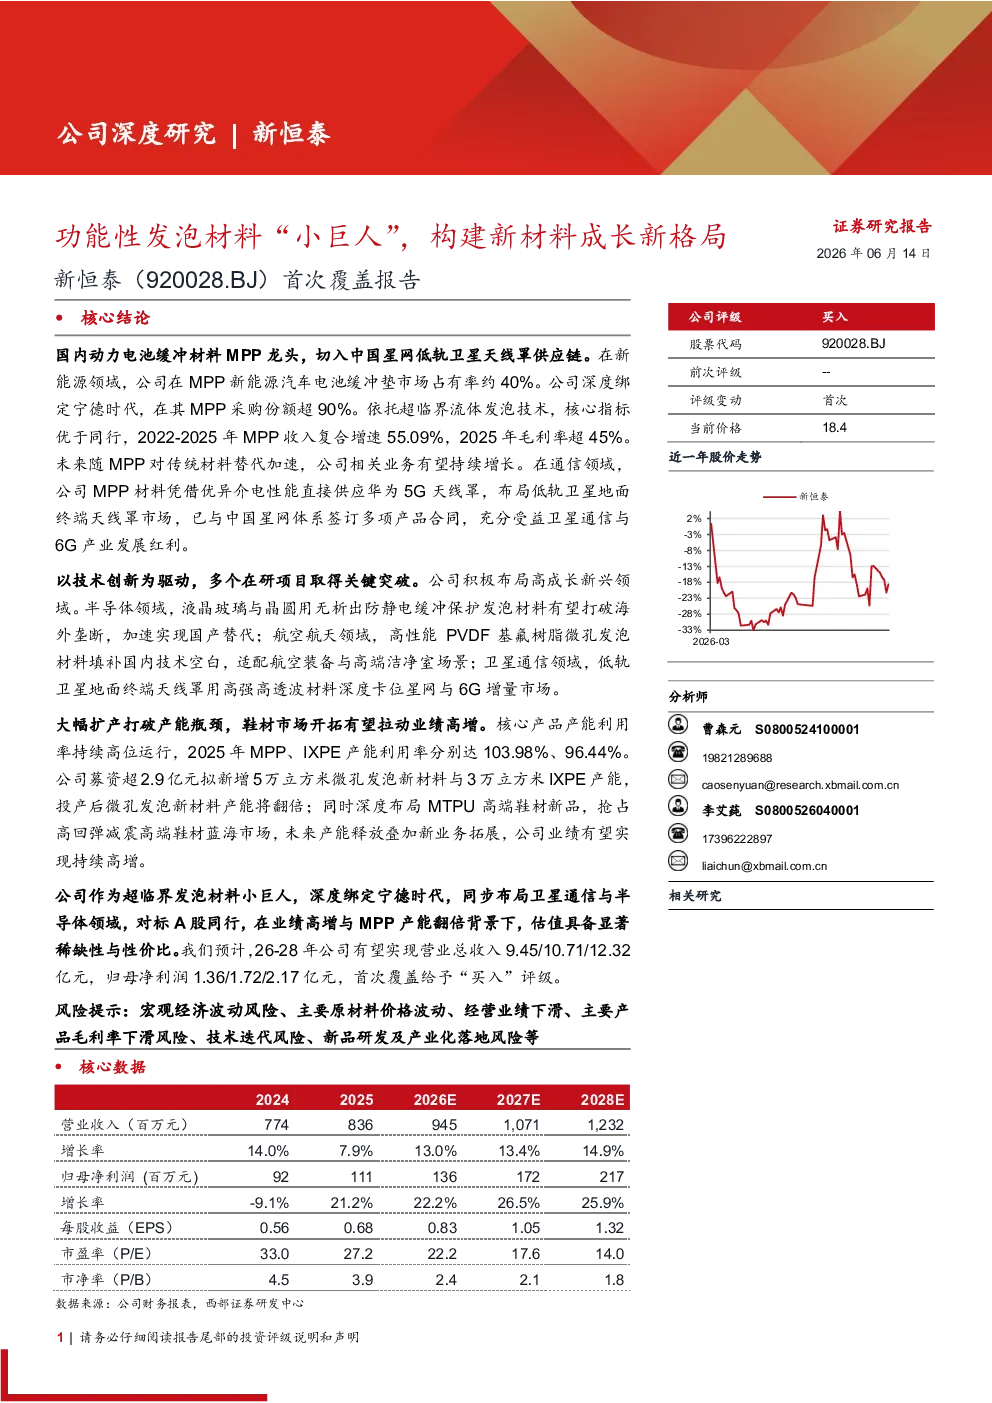
功能性发泡材料“小巨人”,构建新材料成长新格局——新恒泰首次覆盖报告
西部证券2026-06-14
西部北交所 新恒泰 功能性发泡材料 小巨人 构建新材料成长新格局-个股深度报
未知机构2026-07-02
北交所新股申购报告:功能性发泡材料小巨人,超临界技术绑定新能源+5G 赛道
开源证券2026-03-10
矿山及建筑轮胎新模式'小巨人',智能矿山驱动新成长—北交所首次覆盖报告
开源证券2026-09-09
北交所首次覆盖报告:矿山及建筑轮胎新模式“小巨人”,智能矿山驱动新成长
开源证券2026-07-08
北交所首次覆盖报告:车用精密连接器“小巨人”,深度绑定泰科电子募投布局新能源车产品
开源证券2023-05-25
华源北交所 前瞻透视中报系列 新恒泰超临界发泡材料隐形冠军高端鞋材卫星通信打开新空间
未知机构2026-08-28
首次覆盖:国内发泡材料领跑者,多元化拓展助力成长
轻工制造国泰君安证券2023-12-13
首次覆盖报告:锂电辊压“小巨人”,干法电极+固态电池设备打开长期成长空间
电气设备中泰证券2024-12-19
北交所首次覆盖报告:FPC整线“小巨人”深度绑定头部客户,向光模块固晶机设备延伸成长边界
开源证券2026-07-23