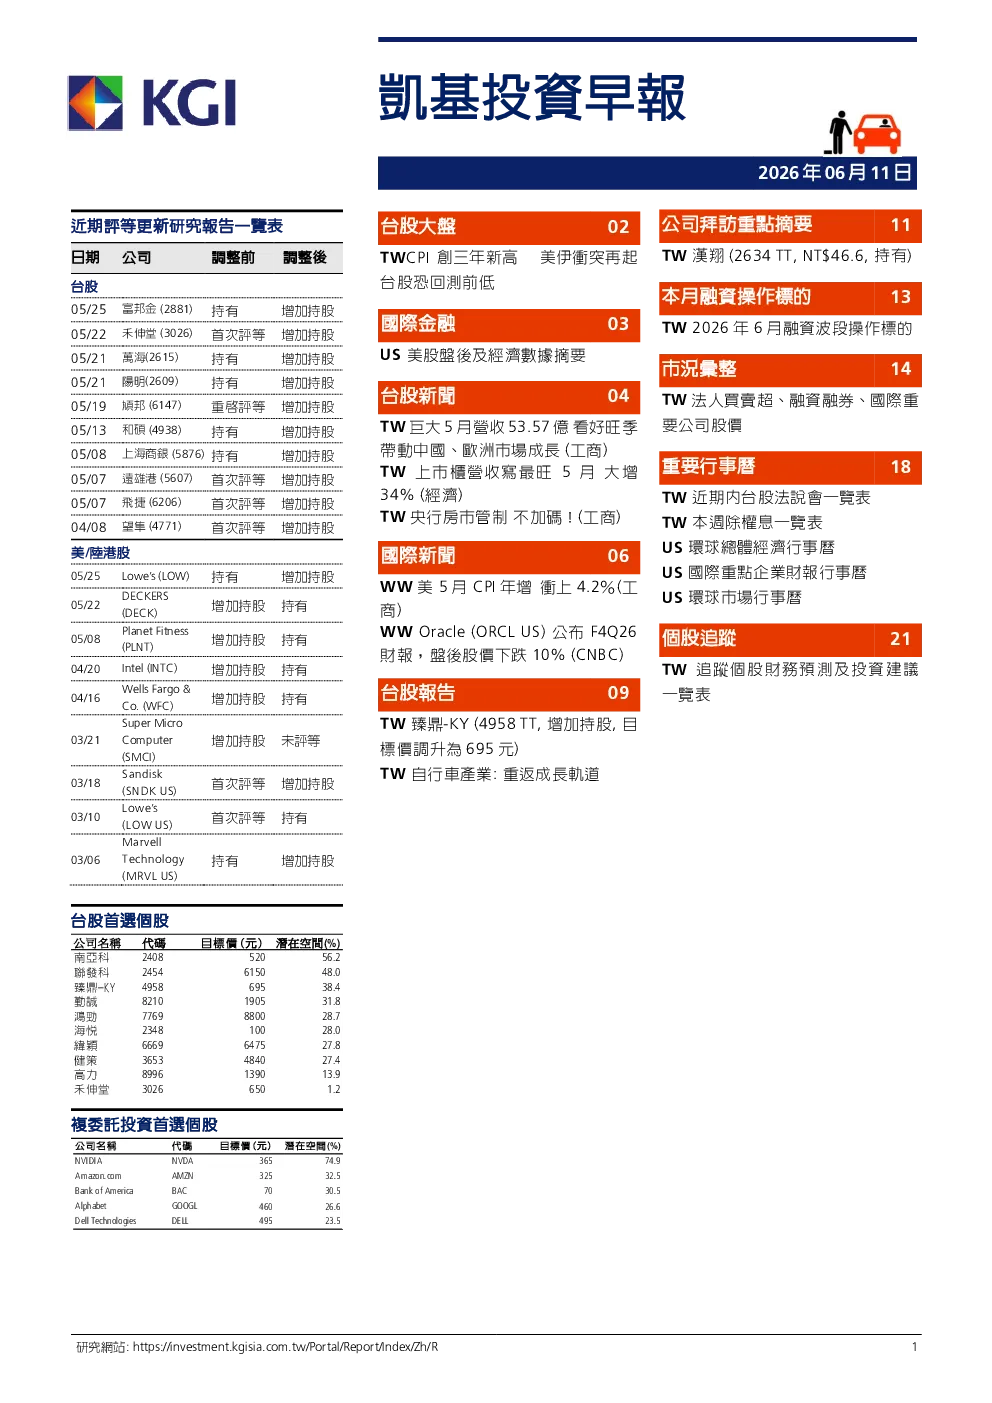
台股大盤評析
- 盤勢:台股週三大跌1478.9點,跌幅3.31%,收在43225.54點。美股四大指數全面下跌,美國通膨升至三年新高,美伊衝突升溫,市場恐慌情緒升高。
- 強弱勢焦點股:電子權值股重挫領跌,台積電、鴻海、日月光投控跌停,聯發科跌破短期均線。金融股漲多回檔,富邦金、國泰金、中信金守住所有均線。光學鏡頭和太陽能股表現較好。被動元件股爆出大量,留意後續能否守住大量低點。傳產股受惠政策利多,營建業轉強。樞紐、砷化鎵與光通訊股表現較差。
- 台股操作建議:台股失守月線,成交量連續5天不足20日均量,短線支撐暫看週一低點42376點。台股要重新轉多,必須站回短期均線,且成交量回升到20日均量之上。
市場評析
- 美股盤後及經濟數據摘要:美股週三震盪走低,CPI年增率升至4.2%,科技股再度由漲轉跌。美伊衝突升溫及油價反彈壓抑市場情緒。甲骨文盤後下跌逾9%,美超微重挫27.98%。
- 美國5月CPI年增率由3.8%升至4.2%,核心CPI年增率也升至2.9%。美國實質薪資年增率再度轉為負值,可能對未來的消費動能帶來實質打擊。美伊雙方停火談判過程陷入膠著,能源供給鏈的阻礙並未消退。聯準會將維持高利率更久,甚至不排除轉為升息抑制通膨。
- Oracle (ORCL US)公布F4Q26財報,盤後股價下跌10%。雖然營收與EPS皆優於市場預期,但市場焦點轉向資本支出與融資壓力。Oracle將再籌資US$40bn,市場擔憂AI基礎建設投資規模過大。
今日台股新聞評論
- 巨大:5月營收年增6%,為14個月以來首度年成長,主要受惠歐洲與中國自有品牌銷售穩健。中國市場5月重回年成長,為3Q24以來首見。預期2H26將重返年增軌道。
- 上市櫃:5月營收月增0.8%、年增34%,為史上最強5月,創下歷史新高的公司家數達126家。AI帶動企業營運動能持續擴散。
- 央行房市管制不加碼:央行總裁楊金龍表示,「選擇性信用管制就到這裡」,市場解讀房市信用管制將於下周理監事會議後解除,營建股盤中全面上漲。
今日國際新聞評論
- 美5月CPI年增衝上4.2%:美國5月CPI年增率攀抵4.2%,創2023年4月以來新高,核心CPI年增率也升至2.9%,改寫2025年9月以來最高。市場對聯準會今年按兵不動甚至轉升息的預期強化。
台股投資摘要
- TW臻鼎-KY (4958 TT):列入台積電3D Fabric先進封裝平台供應鏈名單,3Q26開始量產CoWoS ABF載板。2026-27年資本支出各為800億,規劃至2028總工廠數將由28座提升至54座。Nvidia Rubin PCB大有斬獲。2026年為新一輪高速成長周期的啟動年,高階AI應用占比上調至25%。維持「增加持股」評等,目標價調升至695元。
- TW自行車產業:巨大與美利達股價目前徘徊在多年低點附近,為年初迄今表現最差的次產業之一。受惠歐洲與中國需求回溫,台灣自行車品牌5月營收表現優於預期。重申巨大與美利達「增加持股」評等,目標價分別為88元與88元。