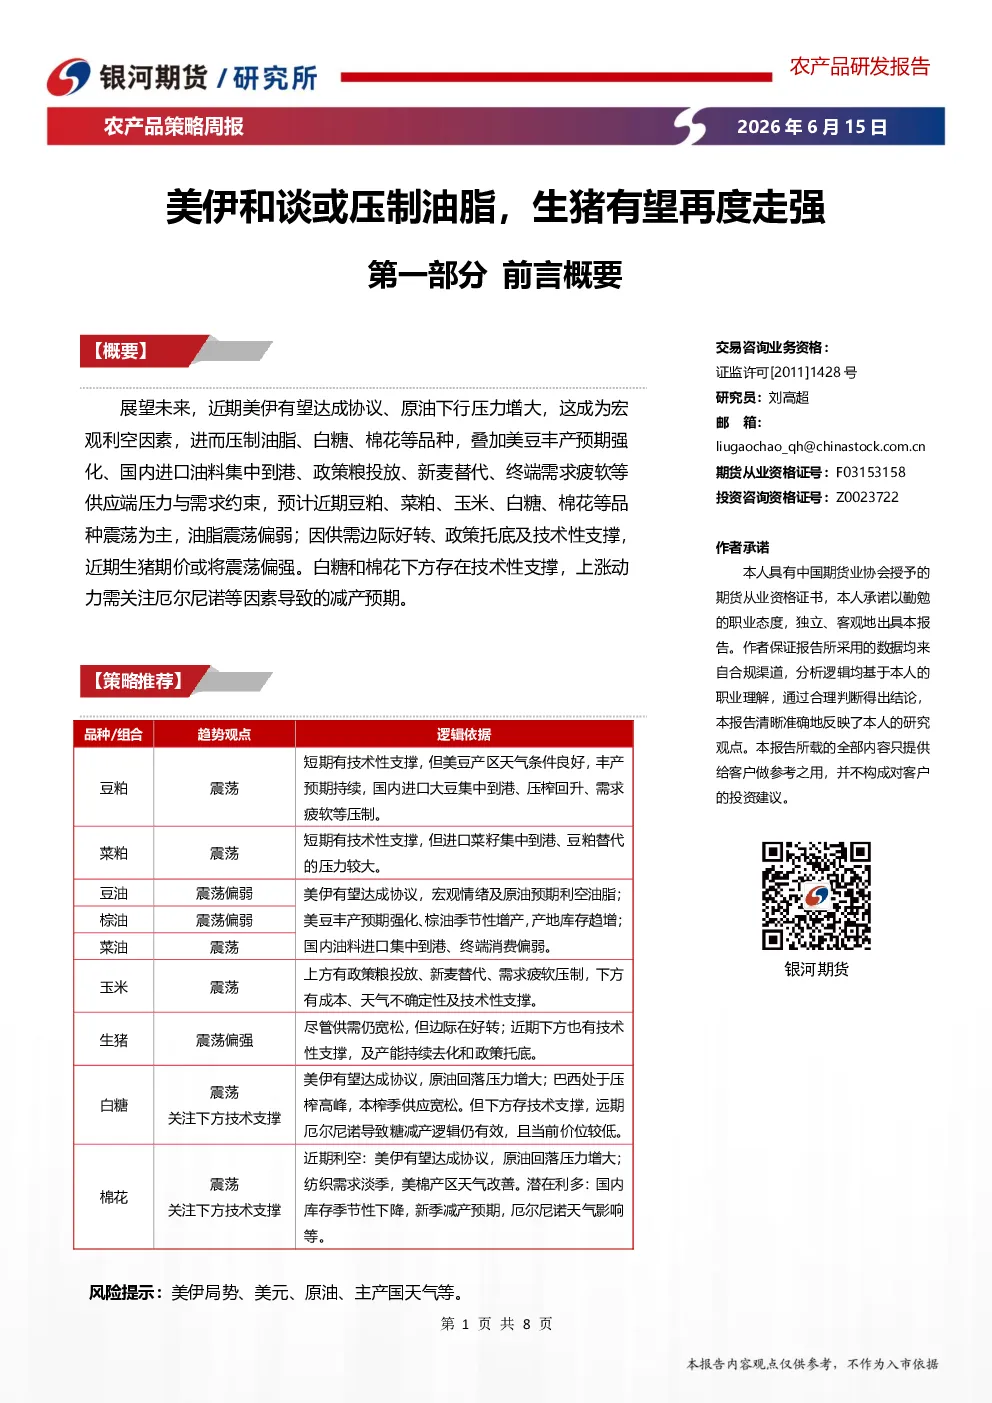
研报正文总结
第一部分 前言概要
- 概要:展望未来,美伊和谈可能导致原油下行,对油脂、白糖、棉花等品种形成宏观利空。同时,美豆丰产预期、国内油料进口、政策粮投放、新麦替代、终端需求疲软等因素也压制供应端。预计豆粕、菜粕、玉米、白糖、棉花等品种震荡为主,油脂震荡偏弱。生猪期价因供需边际好转、政策托底及技术性支撑而或将震荡偏强。白糖和棉花下方存在技术性支撑,上涨动力需关注厄尔尼诺减产预期。
- 策略推荐:银河期货
- 风险提示:美伊局势、美元、原油、主产国天气等。
第二部分 市场分析与策略推荐
-
一、农产品期货市场面临的宏观环境
- 中国5月CPI同比1.2%、PPI同比3.9%创46个月新高,社融增速7.7%偏弱,强化国内货币政策宽松预期。
- 美国5月CPI同比4.2%,核心CPI仅2.9%,强化6月FOMC按兵不动但年内加息预期。
- 美伊谈判取得突破性进展,地缘风险溢价阶段性出清。
- 大类资产表现:美股受AI科技股领涨纳指,A股受国内宽松预期支撑震荡偏强;美元指数震荡承压;黄金下跌;原油承压走弱。
-
二、近期农产品期货市场行情回顾
- 美伊地缘风险缓和带动原油价格大幅下跌,三大油脂震荡偏弱,美豆类同步承压走弱,国内豆菜粕走出先抑后扬行情。
- 美玉米受种植进度及出口压力延续下跌,连玉米在低位迎来技术性反弹。
- 生猪期货在持续调整后触底反弹,预计市场开始博弈下半年周期反转。
- 原糖受宏观压制偏弱运行,郑糖则在低位触及支撑后企稳。
- 棉花内外期价均以震荡为主,缺乏明确的趋势性驱动。
- 整体交易逻辑以美伊和谈带来的原油成本坍塌、宏观货币政策预期扰动为主线。
-
三、农产品期货供需格局全景表
- 至6月12日当周,豆粕、菜粕、豆油、棕油、生猪、玉米综合判断偏空;菜油、棉花、白糖、花生整体呈中性格局;鸡蛋综合判断偏多。
-
四、农产品期货策略信号表
- 截至2026年6月12日,豆粕、菜粕、菜油、玉米、棉花信号为中性,豆菜粕期价处于偏低水平;菜油、玉米、棉花期价处于中高水平,且近期玉米CCI上涨趋势明显。豆油和棕油期价较高,且呈现偏弱信号。生猪、白糖、鸡蛋、花生呈现偏强信号,且生猪、白糖价位较低。
-
五、本期策略推荐、风险提示与近期关注要点
- 近期美伊有望达成协议、原油下行压力增大,压制油脂、白糖、棉花等品种,叠加美豆丰产预期强化、国内进口油料集中到港、政策粮投放、新麦替代、终端需求疲软等供应端压力与需求约束,预计豆菜粕、玉米、白糖、棉花等品种震荡为主,油脂震荡偏弱。
- 近期生猪期价或将震荡偏强,因供需边际好转、政策托底及技术性支撑。
- 近期关注要点:
- 中国5月工业增加值、社零;美国5月零售销售数据、FOMC利率决议。
- 厄尔尼诺监测与气候展望。
- USDA种植面积报告,美国农作物周度作物报告。
- 马棕6月产量、出口、库存预期。
- 国内生猪养殖利润、出栏体重等数据。
- 巴西甘蔗压榨进度、糖醇比数据。
-
六、驱动力示意图
- 截止6月12日,鸡蛋、菜油、豆油处于供需与估值双看涨象限;棉花、玉米淀粉、菜粕呈现估值看涨但供需偏弱格局;生猪、花生、玉米、棕油处于供需与估值双看跌的弱势区域;豆粕供需向好但估值承压;白糖处于估值中性偏强、供需略弱的中间位置。
第三部分 免责声明
- 本报告由银河期货有限公司提供,不构成投资建议,客户应独立判断。
- 银河期货不对因客户使用本报告而导致的损失负任何责任。