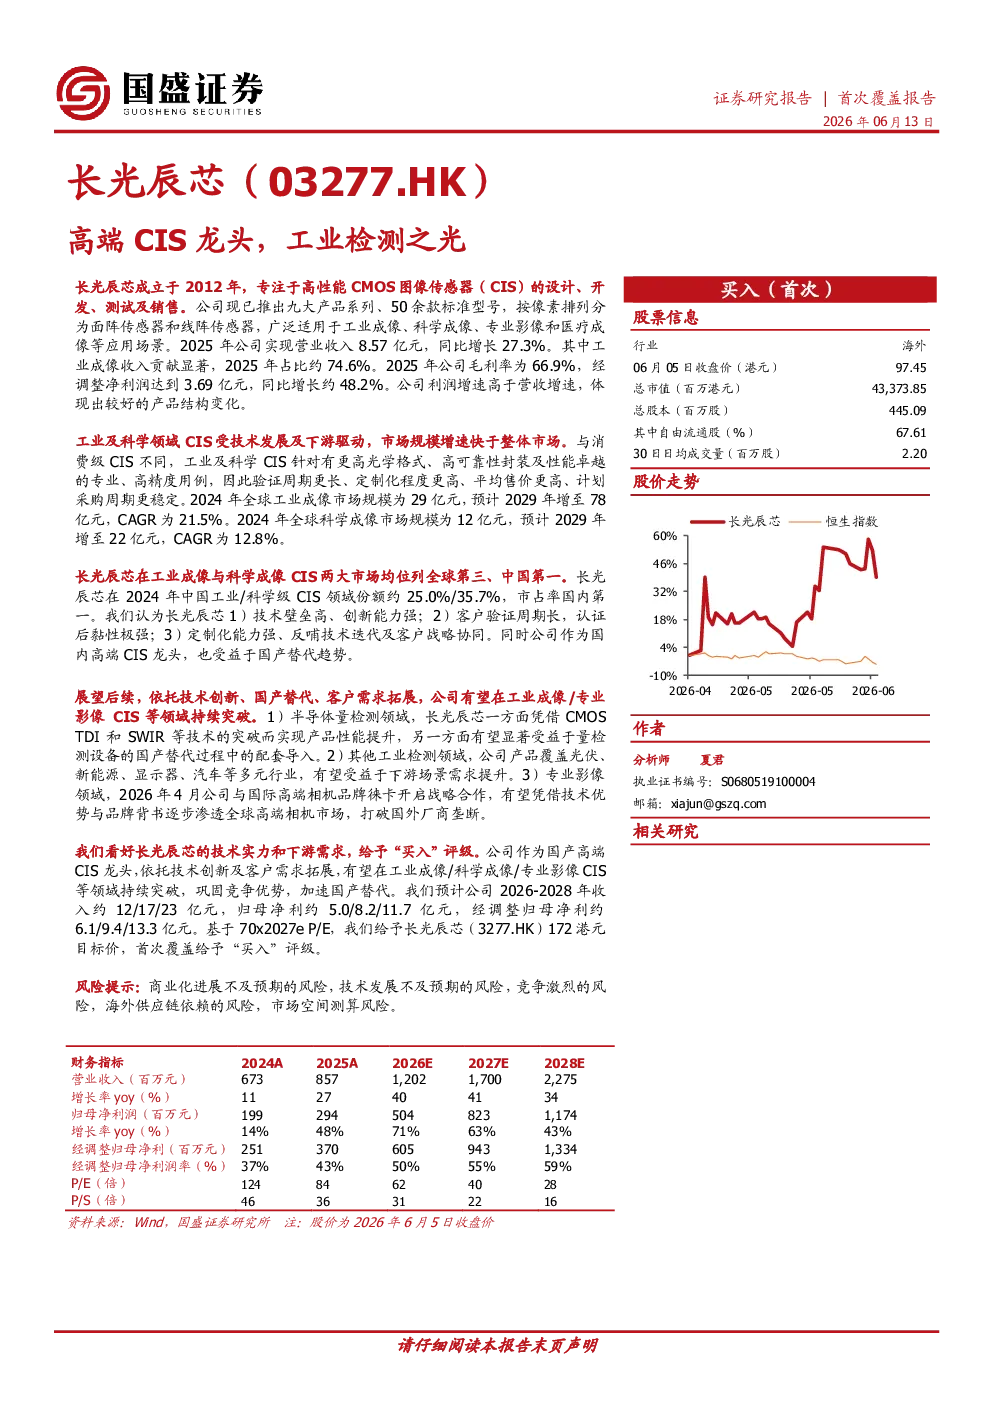
长光辰芯成立于2012年,专注于高性能CMOS图像传感器(CIS)的设计、开发、测试及销售,产品广泛应用于工业成像、科学成像、专业影像和医疗成像等领域。公司已成为国内高端CIS龙头,在工业成像与科学成像CIS两大市场均位列全球第三、中国第一。
公司产品线丰富,涵盖九大系列、50余款标准型号,包括面阵传感器和线阵传感器。2025年公司实现营业收入8.57亿元,同比增长27.3%,其中工业成像收入占比约74.6%。公司毛利率为66.9%,经调整净利润达到3.69亿元,同比增长约48.2%。
核心竞争优势:
- 技术壁垒高、创新能力强:公司掌握全局快门像素、背照式工艺等多项核心技术,产品性能可比肩全球行业领导者。
- 客户验证周期长,认证后黏性极强:工业及科学成像领域对CIS的性能要求严苛,客户验证周期长,一旦通过认证,供应商转换成本极高。
- 定制化能力强、反哺技术迭代及客户战略协同:公司为全球行业领导者及科研院所提供定制传感器解决方案,推动技术迭代,加强战略协作。
- 受益于国产替代趋势:国内半导体量检测设备的国产化率提升,将直接拉动对本土高端CIS的配套采购需求。
成长驱动因素:
- 工业成像:
- 半导体检测:CMOS TDI和SWIR技术突破,推动产品性能提升;受益于半导体量检测设备国产替代进程。
- 其他工业检测:产品覆盖光伏、新能源、平板显示器、汽车等多元行业,受益于下游场景需求提升。
- 专业影像:与徕卡战略合作,有望凭借技术优势与品牌背书逐步渗透全球高端相机市场。
盈利预测:
预计2026-2028年公司收入分别为12.02亿元、17.00亿元、22.75亿元,毛利率分别为68.9%、69.8%、70.7%,净利润预计分别为5.03亿元、8.22亿元、11.72亿元。
投资建议:
给予“买入”评级,目标价为172港元/股。预计公司2026-2028年non-IPO净利润分别为13.34亿元、16.68亿元、20.02亿元。
风险提示:
商业化进展不及预期的风险、技术发展不及预期的风险、竞争激烈的风险、海外供应链依赖的风险、市场空间测算风险。