你可能感兴趣
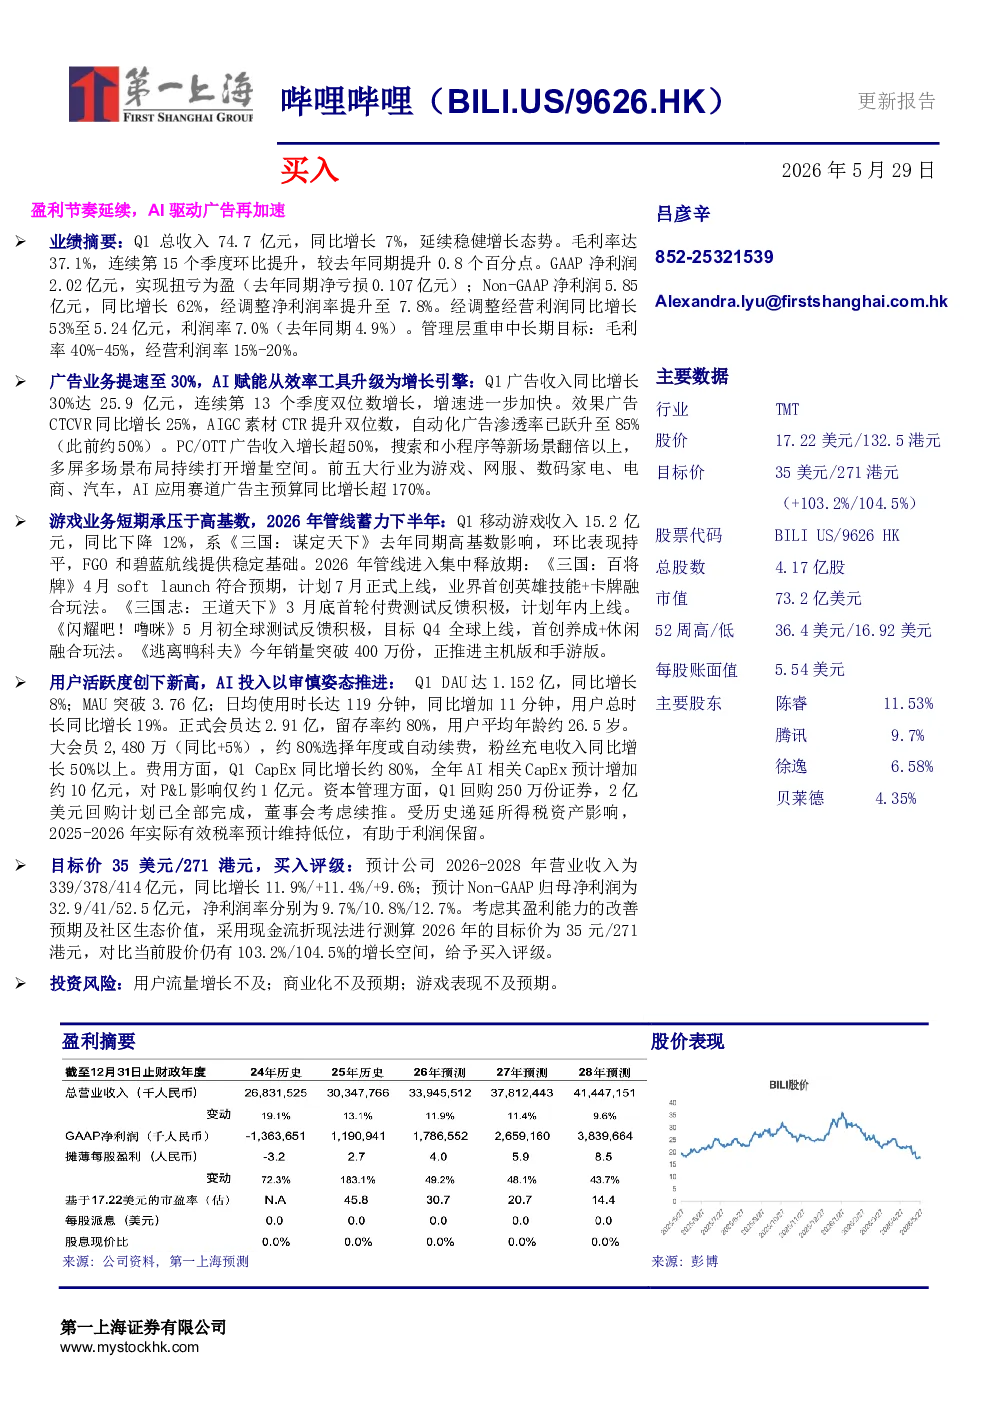
盈利节奏延续,AI 驱动广告再加速
第一上海证券2026-06-02
哔哩哔哩-W(09626)财报点评 广告发展加速驱动收入结构改善,毛利率连续扩张
东方财富2026-07-03
中信互联网哔哩哔哩25Q4业绩点评用户及广告增长亮眼投入AI赋能长期生态
未知机构2026-03-10
哔哩哔哩广告改善明确游戏AI应用期权不只是港股β更有中期αAI时
未知机构2026-01-20
AI赋能广告高增,游戏静待拐点——哔哩哔哩2Q26业绩点评
中泰证券2026-08-29
哔哩哔哩(BILI.US/9626.HK,买入):广告及游戏业务驱动毛利率稳健增长,Q2实现净利润2.2亿元
第一上海证券2025-08-29
哔哩哔哩:AI赋能广告商业化效率提升,看好经营杠杆持续释放
交银国际2025-08-22
广告增长提速,AI投入加码或驱动平台飞轮加速
开源证券2026-05-25
哔哩哔哩用户流量及广告增长亮眼盈利能力持续提升持续推荐用户端25Q4
未知机构2026-03-06
蓝特光学 2026H1点评 高端光学产品放量驱动业绩高增 AI光学产业节奏加速
未知机构2026-08-21