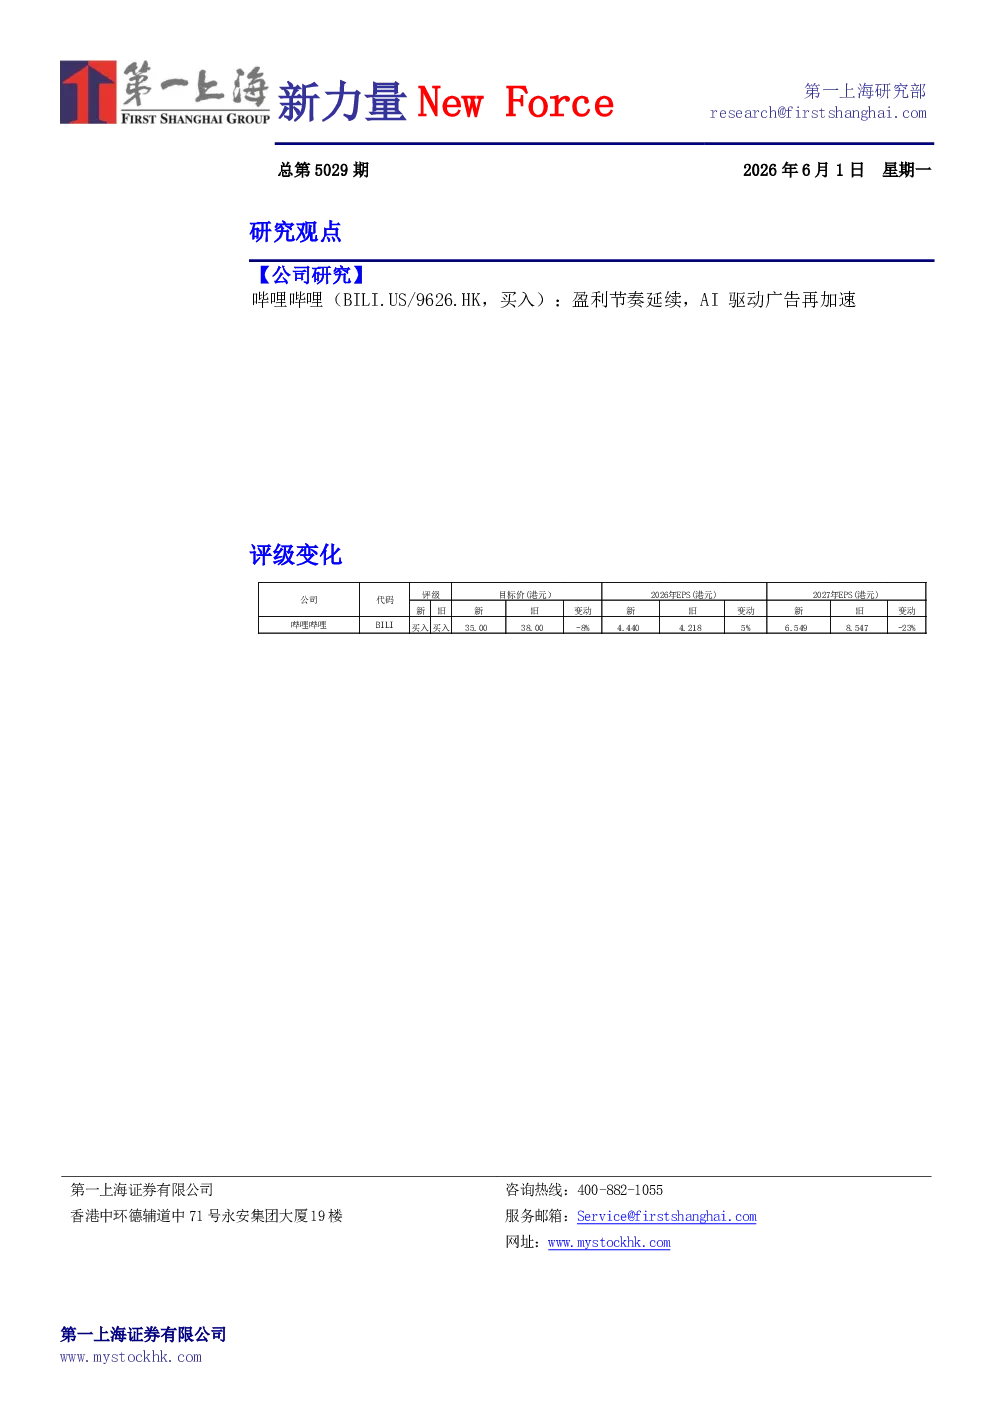
- 核心观点:哔哩哔哩盈利节奏延续,AI技术驱动广告业务加速增长,游戏业务短期承压但2026年管线蓄力。
- 业绩摘要:
- Q1总收入74.7亿元,同比增长7%,延续稳健增长态势。
- 毛利率达37.1%,连续第15个季度环比提升,较去年同期提升0.8个百分点。
- GAAP净利润2.02亿元,实现扭亏为盈;Non-GAAP净利润5.85亿元,同比增长62%,经调整净利润率提升至7.8%。
- 经调整经营利润同比增长53%至5.24亿元,利润率7.0%(去年同期4.9%)。
- 管理层重申中长期目标:毛利率40%-45%,经营利润率15%-20%。
- 广告业务:
- Q1广告收入同比增长30%达25.9亿元,连续第13个季度双位数增长,增速加快。
- 效果广告CTCVR同比增长25%,AIGC素材CTR提升双位数,自动化广告渗透率升至85%。
- PC/OTT广告收入增长超50%,搜索和小程序等新场景翻倍以上,多屏多场景布局打开增量空间。
- 前五大行业为游戏、网服、数码家电、电商、汽车,AI应用赛道广告主预算同比增长超170%。
- 游戏业务:
- Q1移动游戏收入15.2亿元,同比下降12%,受《三国:谋定天下》高基数影响,环比持平。
- 2026年管线进入集中释放期:
- 《三国:百将牌》4月soft launch符合预期,计划7月上线,首创英雄技能+卡牌融合玩法。
- 《三国志:王道天下》3月底首轮付费测试反馈积极,计划年内上线。
- 《闪耀吧!噜咪》5月初全球测试反馈积极,目标Q4全球上线,首创养成+休闲融合玩法。
- 《逃离鸭科夫》今年销量突破400万份,正推进主机版和手游版。
- 用户活跃度与AI投入:
- Q1 DAU达1.152亿,同比增长8%;MAU突破3.76亿;日均使用时长达119分钟,同比增加11分钟。
- 正式会员达2.91亿,留存率约80%,用户平均年龄约26.5岁。
- 大会员2,480万(同比+5%),约80%选择年度或自动续费,粉丝充电收入同比增长50%以上。
- 费用方面,Q1 CapEx同比增长约80%,全年AI相关CapEx预计增加约10亿元,对P&L影响仅约1亿元。
- 资本管理方面,Q1回购250万份证券,2亿美元回购计划已全部完成,董事会考虑续推。
- 受历史递延所得税资产影响,2025-2026年实际有效税率预计维持低位,有助于利润保留。
- 研究结论:
- 目标价35美元/271港元,买入评级。
- 预计2026-2028年营业收入分别为339/378/414亿元,同比增长11.9%/+11.4%/+9.6%;Non-GAAP归母净利润分别为32.9/41/52.5亿元,净利润率分别为9.7%/10.8%/12.7%。
- 考虑盈利能力改善预期及社区生态价值,采用现金流折现法测算目标价,对比当前股价仍有103.2%/104.5%的增长空间。
- 投资风险:
- 商业化不及预期;游戏表现不及预期;宏观监管政策风险。