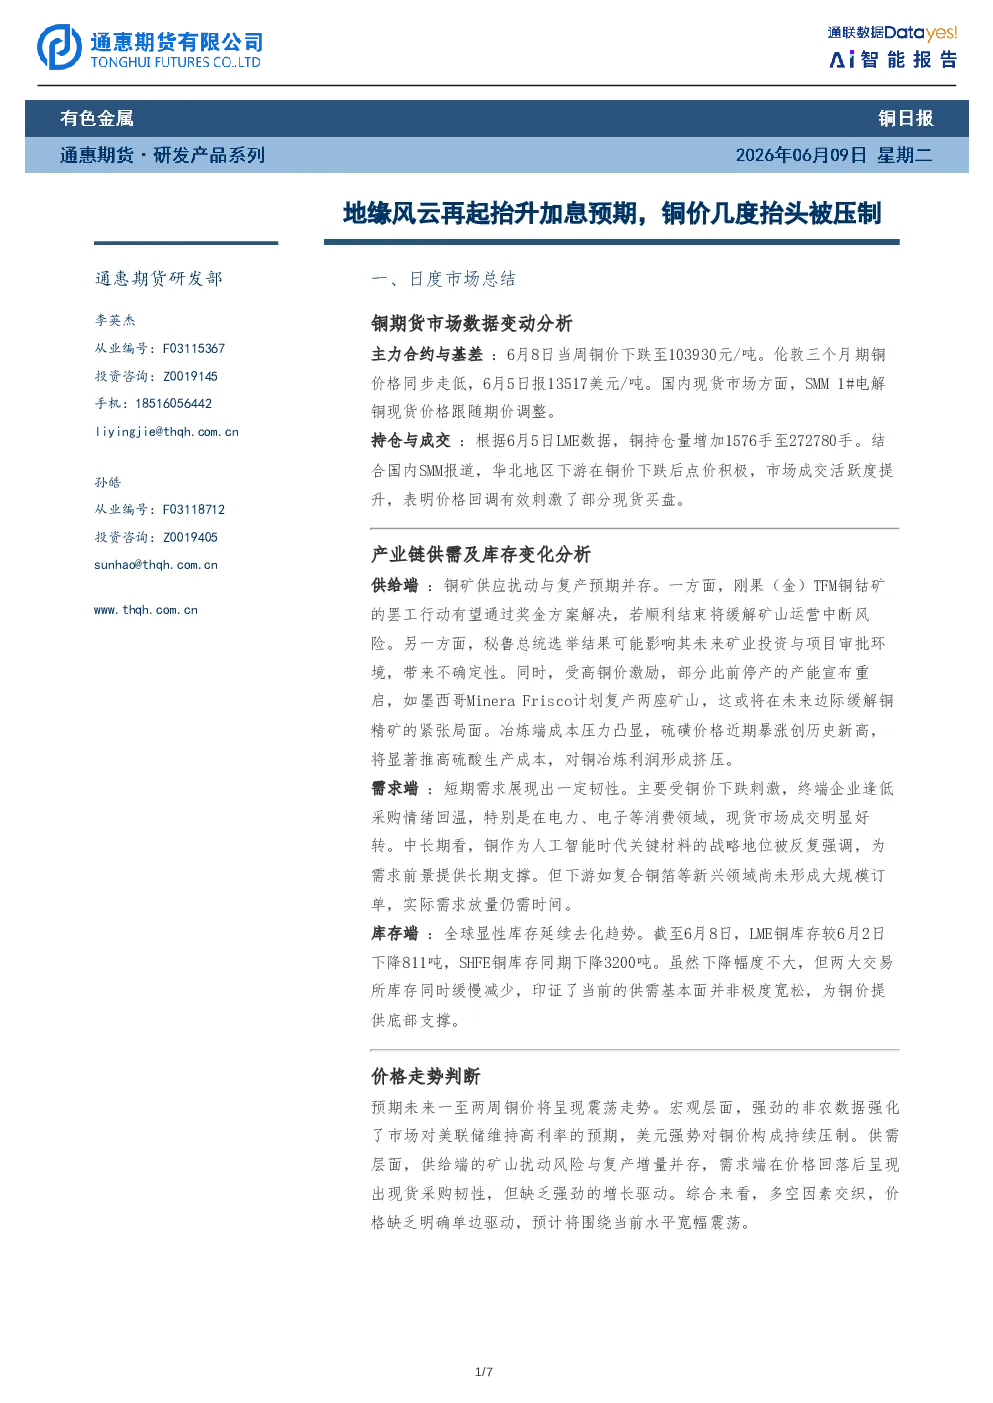
6月8日当周铜价显著回落,主力合约与基差方面,SHFE 6月合约期价从105350元/吨下跌至103930元/吨,伦敦三个月期铜同步走低至13517美元/吨。国内现货市场SMM 1#电解铜价格跟随期价调整,基差方面升水铜、平水铜贴水幅度均收窄,平水铜从-90收窄至-35,显示现货贴水幅度明显缓解。持仓与成交数据显示,LME铜持仓量增加1576手至272780手,华北地区下游在铜价下跌后点价积极,市场成交活跃度提升,表明价格回调有效刺激了部分现货买盘。
产业链供需及库存变化方面,供给端铜矿供应扰动与复产预期并存。刚果(金)TFM铜钴矿罢工有望通过奖金方案解决,若顺利结束将缓解矿山运营中断风险;秘鲁总统选举结果可能影响未来矿业投资与项目审批环境,带来不确定性;墨西哥Minera Frisco计划复产两座矿山,或将在未来边际缓解铜精矿紧张局面。冶炼端成本压力凸显,硫磺价格近期暴涨创历史新高,将显著推高硫酸生产成本,对铜冶炼利润形成挤压。需求端短期展现出一定韧性,主要受铜价下跌刺激,终端企业逢低采购情绪回温,尤其在电力、电子等消费领域,现货市场成交明显好转。中长期看,铜作为人工智能时代关键材料的战略地位为需求前景提供长期支撑,但下游如复合铜箔等新兴领域尚未形成大规模订单,实际需求放量仍需时间。库存端全球显性库存延续去化趋势,截至6月8日,LME铜库存较6月2日下降811吨,SHFE铜库存同期下降3200吨,两大交易所库存同时缓慢减少,印证了当前的供需基本面并非极度宽松,为铜价提供底部支撑。
价格走势判断方面,预期未来一至两周铜价将呈现震荡走势。宏观层面,强劲的非农数据强化了市场对美联储维持高利率的预期,美元强势对铜价构成持续压制。供需层面,供给端的矿山扰动风险与复产增量并存,需求端在价格回落后呈现出现货采购韧性,但缺乏强劲的增长驱动。综合来看,多空因素交织,价格缺乏明确单边驱动,预计将围绕当前水平宽幅震荡。
产业动态方面,6月8日CMOC旗下刚果(金)TFM铜钴矿提出奖金方案以推动结束罢工行动,若罢工顺利结束将缓解矿山运营及铜钴供应压力;秘鲁总统选举结果可能影响未来大型铜矿项目审批及投资环境;墨西哥Minera Frisco宣布重启两座此前停产的矿山,以抓住市场机遇。6月6日SMM报道铜作为人工智能时代的战略物资,美国商务部须在6月30日前提交最新的铜市场评估报告,对美国是否对精炼铜征收进口关税给出建议。胜利精密表示复合铜箔项目仍处于工艺优化、样品测试和量产准备阶段,尚未取得大批量订单,公司会结合项目进度、市场实际需求及行业整体进度来推进投资。