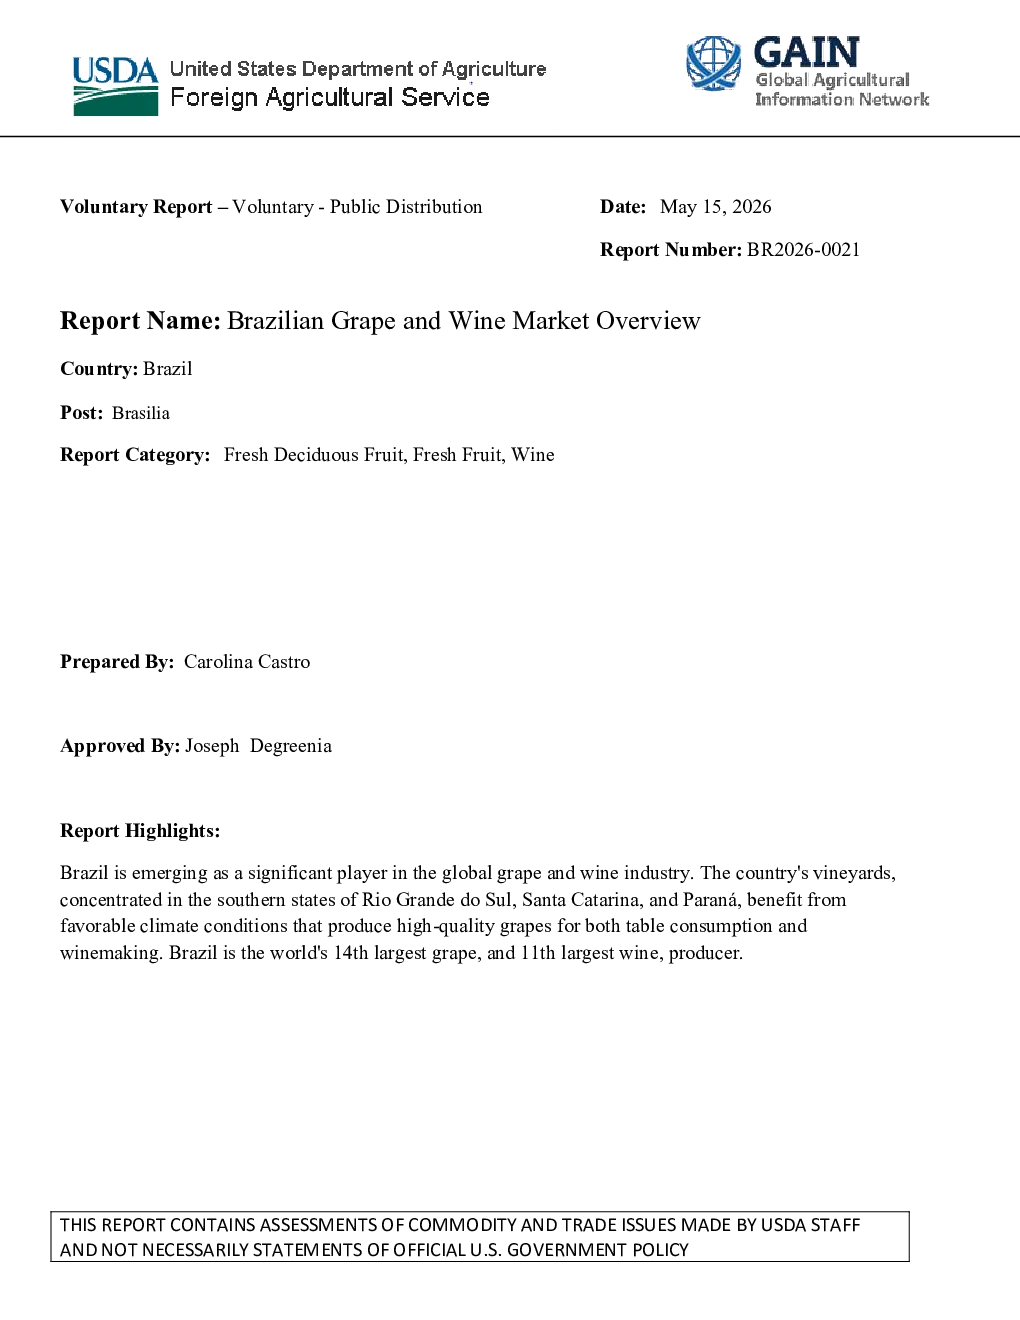
巴西葡萄和葡萄酒市场概述显示,巴西在全球葡萄和葡萄酒产业中正逐渐成为重要参与者。该国葡萄种植主要集中在南部的里奥格兰德多西州、圣卡塔琳娜州和巴拉那州,得益于适宜的气候条件,生产出高品质的葡萄,既用于鲜食也用于酿酒。
核心观点与关键数据:
-
葡萄生产:
- 巴西是世界第14大葡萄生产国和第11大葡萄酒生产国,2025年葡萄种植面积达85,000公顷,主要分布在南部、东南部和东北部地区。
- 里奥格兰德多西州是巴西最大的葡萄生产州,2025年产量约750,000吨,但2024年因降雨量下降而有所减少。
- 东北部的佩拉州因灌溉条件优越,产量显著增长,2025年达到755,322吨。
- 巴西葡萄产量预计2026年将保持稳定,但可能因天气条件变化而波动约10%。
- 主要葡萄品种包括BRS Vitória、Italia和Red Globe,其中BRS Vitória是该国最受欢迎的无籽葡萄。
-
葡萄品种与种植条件:
- 巴西葡萄种植需要冷凉冬季和温暖干燥夏季的气候,土壤需排水良好、肥沃且pH值在5.5至6.5之间。
- 里奥格兰德多西州的温带气候和佩拉州的半干旱气候(如圣弗朗西斯科河谷)分别适合传统和优质葡萄种植。
- 巴西农业研究公司(Embrapa)在葡萄品种改良、种植技术和管理方面发挥着重要作用。
-
葡萄价格:
- 过去十年巴西葡萄价格稳步上升,受国内国际需求增长和现代化种植成本上升推动。
- 2021至2025年,葡萄平均价格从每月约6.10-7.98雷亚尔/公斤上涨至9.69-12.79雷亚尔/公斤。
- 2026年圣弗朗西斯科河谷葡萄供应紧张,价格预计将有所回落。
-
葡萄消费:
- 葡萄是巴西第三大消费水果,2024年人均消费量为7.05磅,2025年增至7.71磅,对高品质无籽品种需求增长。
- 消费高峰出现在1月至5月收获季节,当地品种和Embrapa培育的品种保障了稳定供应。
-
葡萄出口:
- 2025年巴西葡萄出口量达62,168吨,同比增长5.8%,位列全球第12位。
- 主要出口市场为邻国和欧洲,但占全球市场份额较小。
- 过去五年巴西葡萄出口稳步增长,2025年对欧洲出口29,915吨,对美国出口13,602吨,对阿根廷出口8,004吨。
-
葡萄进口:
- 智利是巴西葡萄主要进口来源国,2020年约5,000吨,2025年超过7,000吨。
- 阿根廷和秘鲁市场份额逐步提升,显示供应链多元化。
-
葡萄酒生产:
- 巴西葡萄酒产业在南美具有重要地位,圣埃斯皮里图州的谷地葡萄酒产区以独特风格闻名。
- 主要酿酒葡萄品种包括Isabel(用于果汁和日常葡萄酒)、梅洛、赤霞珠、丹魄和长相思等。
- 细葡萄酒领域以西拉、赤霞珠、丹魄和图里加国家为关键红葡萄品种,以白诗南、长相思和麝香为突出白葡萄品种。
-
葡萄酒贸易:
- 巴西是全球第16大葡萄酒出口国,2025年出口量达16.61百万升。
- 主要出口市场为巴拉圭,2025年出口量创纪录达到8.8百万升。
- 欧盟和美国是重要出口市场,但需求波动较大。
-
葡萄酒消费:
- 巴西国内葡萄酒消费文化兴起,受葡萄酒旅游和品质意识提升推动。
- 红葡萄品种如西拉、赤霞珠、图里加国家和丹魄,以及白葡萄品种如白诗南、长相思和麝香最受欢迎。
- 消费者偏好高品质、风味浓郁的葡萄酒。
-
地理标志(GI):
- 巴西葡萄酒获得GI认证,如圣弗朗西斯科河谷葡萄酒,提升传统产品价值并保护产区。
- 巴西有两种GI类型:原产地指示(IP)和原产地名称(DO)。
研究结论:
巴西葡萄和葡萄酒市场呈现稳定增长态势,国内消费需求提升,出口市场多元化发展。葡萄产业受益于技术创新和灌溉条件改善,葡萄酒产业则依托品质提升和地理标志保护,在全球市场中占据重要地位。未来市场发展需关注气候变化、价格波动和供应链稳定性等因素。