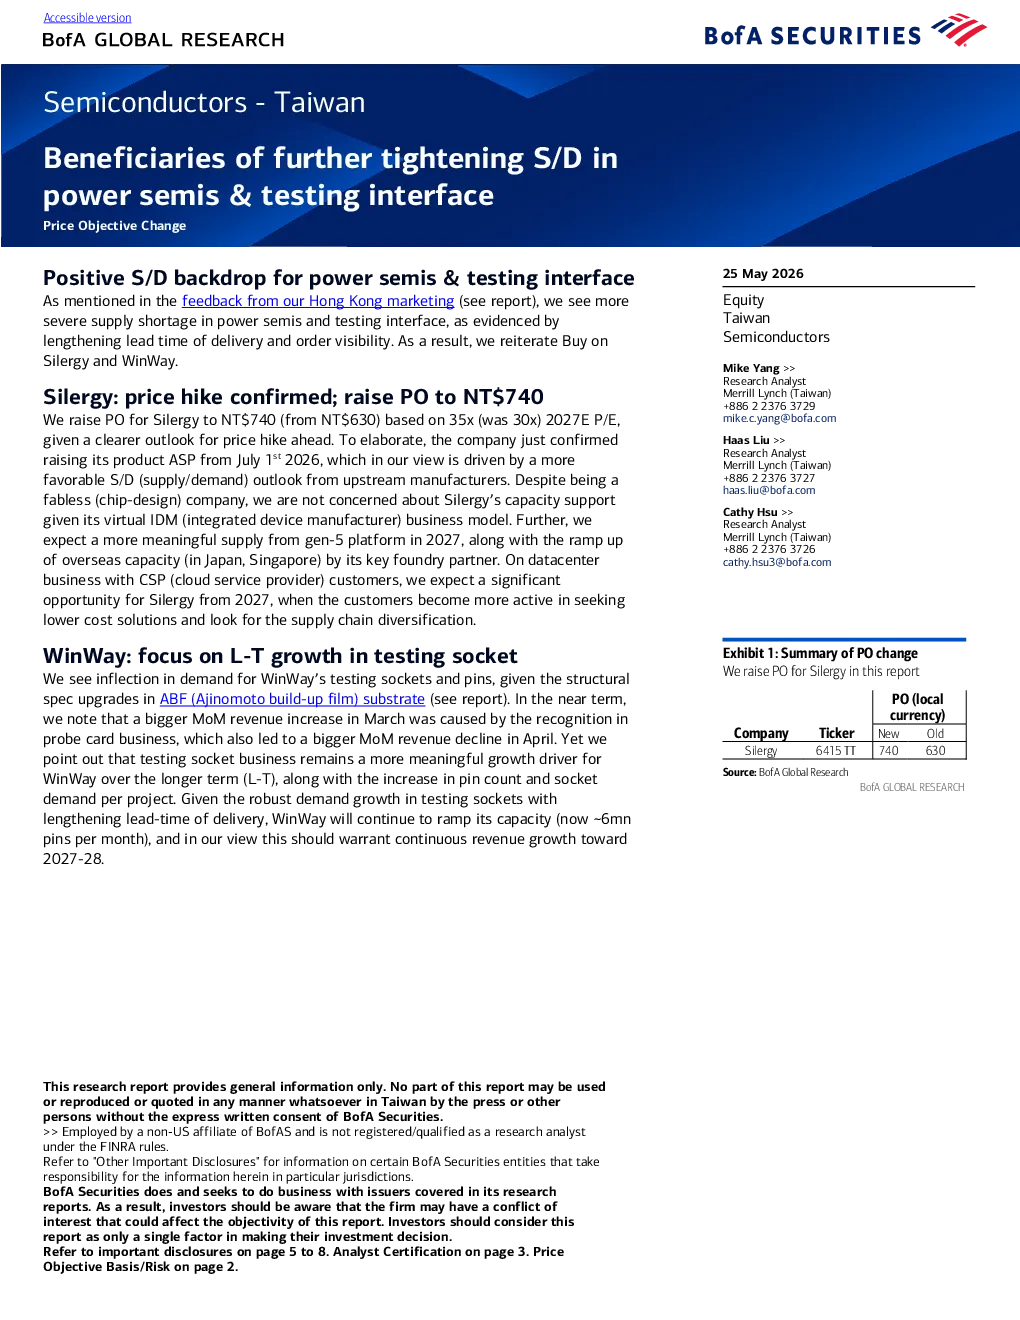
核心观点
研报指出,功率半导体和测试接口领域存在供需失衡,导致交货周期延长和订单可见度下降,因此重申对 Silergy 和 WinWay 的“买入”评级。
Silergy
- 将 Silergy 的目标价上调至 NT$740,基于 2027 年预期市盈率 35 倍(此前为 30 倍),因公司确认自 2026 年 7 月 1 日起提高产品平均售价,主要受上游制造商供需改善的推动。
- 尽管为无晶圆厂(Fabless)公司,但凭借虚拟 IDM 模式,其产能支持无忧。预计 2027 年第五代平台将提供更显著的供应,同时其关键代工厂伙伴在日本和新加坡的产能扩张也将助力。
- 预计 2027 年数据中心业务将显著增长,因云服务提供商(CSP)客户将更积极地寻求低成本解决方案并寻求供应链多元化。
WinWay
- 预计 WinWay 的测试插座和引脚需求出现拐点,因 ABF 基板的结构性升级(详见报告)。近期 3 月收入环比大幅增长主要来自探针卡业务的确认,而 4 月环比收入下降也反映了这一波动。
- 测试插座业务是 WinWay 长期(L-T)更重要的增长驱动力,同时每项目引脚数量和插座需求增加也将推动增长。鉴于测试插座需求旺盛且交货周期延长,WinWay 将持续扩大产能(目前约每月 600 万个引脚),预计这将支撑其收入增长至 2027-28 年。
目标价与风险
- Silergy:目标价 NT$740 基于预期 2027 年市盈率 35 倍(EPS 年复合增长率 52%,PEG 0.7 倍),目标市盈率处于公司历史交易区间低至中段(10-80 倍),预计 2027-28 年运营利润率 27%、ROE 20% 支撑。
- 上行风险:终端市场需求超预期、竞争压力小于预期、中国半导体本地化主题下功率管理市场份额增长超预期。
- 下行风险:市场份额停滞(尤其中国市场)、终端需求疲软、缺乏射频和信号链等捆绑解决方案。
- WinWay:目标价 NT$11,800 基于预期 2027 年下半年至 2028 年上半年市盈率 37 倍(历史区间 9-54 倍),估值受运营利润率提升至 40%、ROE 提升至约 71%、2027-28 年自由现金流 NT$3.16/股、净现金 NT$31/股、AI/HPC 业务(占比超 50%)结构性增长支撑。
- 下行风险:数据中心/Hyperscale 云服务提供商资本支出放缓、产能扩张执行不力(受地缘政治紧张局势下能源短缺影响)、核心客户需求不及预期或份额流失、探针卡业务模式变化导致被绕过。