研报总结
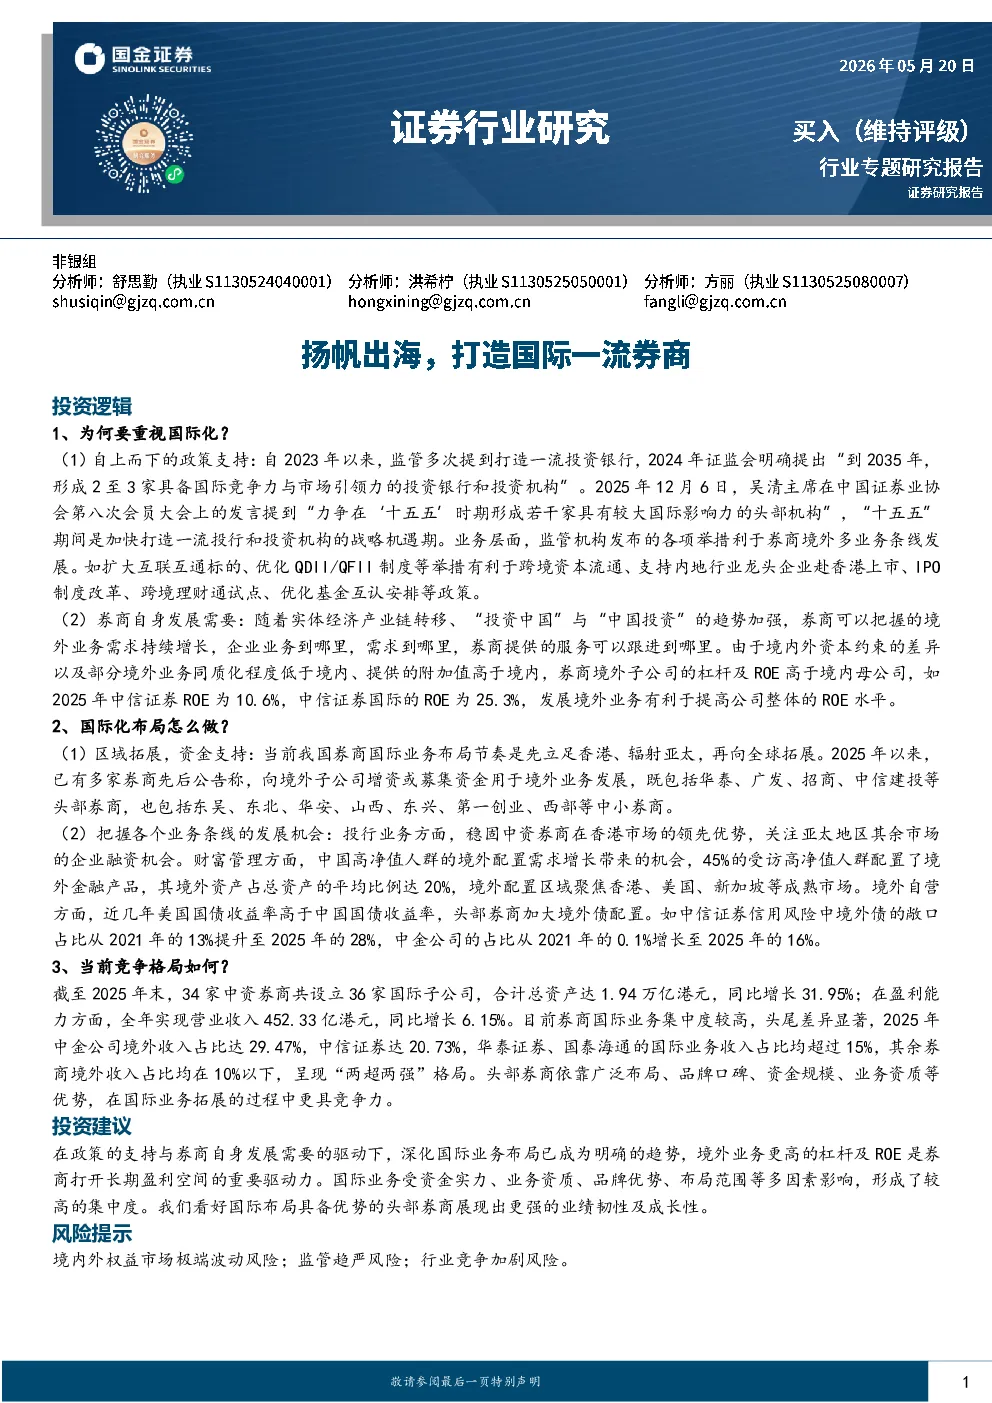
投资逻辑
1. 重视国际化的原因
政策支持
- 监管自2023年以来多次强调打造一流投行,2024年提出2035年形成2-3家具备国际竞争力的投行目标。
- 2025年12月,证监会主席吴清提出“十五五”时期形成具有国际影响力的头部机构,为券商国际化提供战略机遇。
- 监管政策利好券商境外业务发展,如扩大互联互通标的、优化QDII/QFII制度、支持港股上市、IPO制度改革、跨境理财通试点等。
券商自身发展需求
- 随着产业链转移、“投资中国”与“中国投资”趋势加强,境外业务需求持续增长。
- 境外业务杠杆和ROE高于境内,如2025年中信证券国际ROE为25.3%,远高于境内ROE 10.6%。
2. 国际化布局策略
区域拓展与资金支持
- 布局节奏:先立足香港、辐射亚太,再向全球拓展。
- 东南亚成为重点布局区域,如中国银河收购银河联昌、中金公司迪拜分公司开业、国泰海通拟收购印尼证券公司。
- 多家券商向境外子公司增资,包括华泰、广发、招商等头部券商和东吴、东北等中小券商。
各业务条线发展机会
经纪业务
- 香港市场:中资券商市占率有提升空间,外资券商占据领先地位。
- 东南亚市场:中国银河交易金额排名靠前。
投行业务
- 港股市场:IPO、再融资规模高速增长,中资券商排名领先,中金、中信居前。
- 全球市场:中资券商应巩固香港优势,拓展沙特、东南亚等地区。
财富管理
- 中国高净值人群境外配置需求增长,45%配置境外金融产品,主要配置区域为香港、美国、新加坡。
- 跨境理财通发展空间较大,2025年9月香港提出扩大试点范围。
跨境投资
- 境外自营:美国国债收益率高于中国,头部券商加大境外债配置。
- 跨境场外衍生品、跨境收益凭证等重资产业务规模已突破1万亿元。
3. 当前竞争格局
- 34家中资券商共设立36家国际子公司,总资产1.94万亿港元,同比增长31.95%。
- 境外业务集中度较高,呈现“两超两强”格局:
- 中金公司境外收入占比29.47%。
- 中信证券境外收入占比20.73%。
- 华泰证券、国泰海通境外收入占比均超过15%。
头部券商国际布局情况
中信证券
- 布局广泛,分支机构遍布全球13个国家。
- 2025年国际业务收入、净利润同比增长48%、72%,ROE为25%。
- 总资产规模达到约4,750亿人民币。
中金公司
- 以自建网点和申请境外牌照为主。
- 2025年国际业务收入、净利润同比增长36%、19%,ROE为16%。
- 承销港股IPO41单,主承销规模行业第一。
华泰证券
- 已在新加坡、马来西亚、日本等地设立子公司。
- 2025年国际业务收入、净利润同比下降,主要由于出售子公司Assetmark。
国泰海通
- 已在越南、英国等地设立子公司。
- 2025年营收、净利润同比增长31%、85%。
- 国际业务收入以重资产业务为主。
中国银河
- 已在东南亚等地设立子公司。
- 2025年国际业务收入、净利润同比增长18%、62%。
- 经纪业务具备领先优势。
广发证券
- 已在加拿大等地设立子公司。
- 2025年国际业务收入、净利润同比增长115%、54%。
国元证券
- 2025年国际业务收入占比约4%。
- 2025年国际业务净利润同比增长78%。
投资建议
- 看好国际布局具备优势的头部券商,推荐广发证券、国泰海通,建议关注中信证券、华泰证券、中金公司H。
风险提示
- 境内外权益市场极端波动风险。
- 监管趋严风险。
- 行业竞争加剧风险。