PP-丙烯价差走扩
核心矛盾及策略建议
核心矛盾
- 宏观层面:美伊谈判进展不确定,对PP、丙烯盘面成本端形成支撑。
- PP基本面:
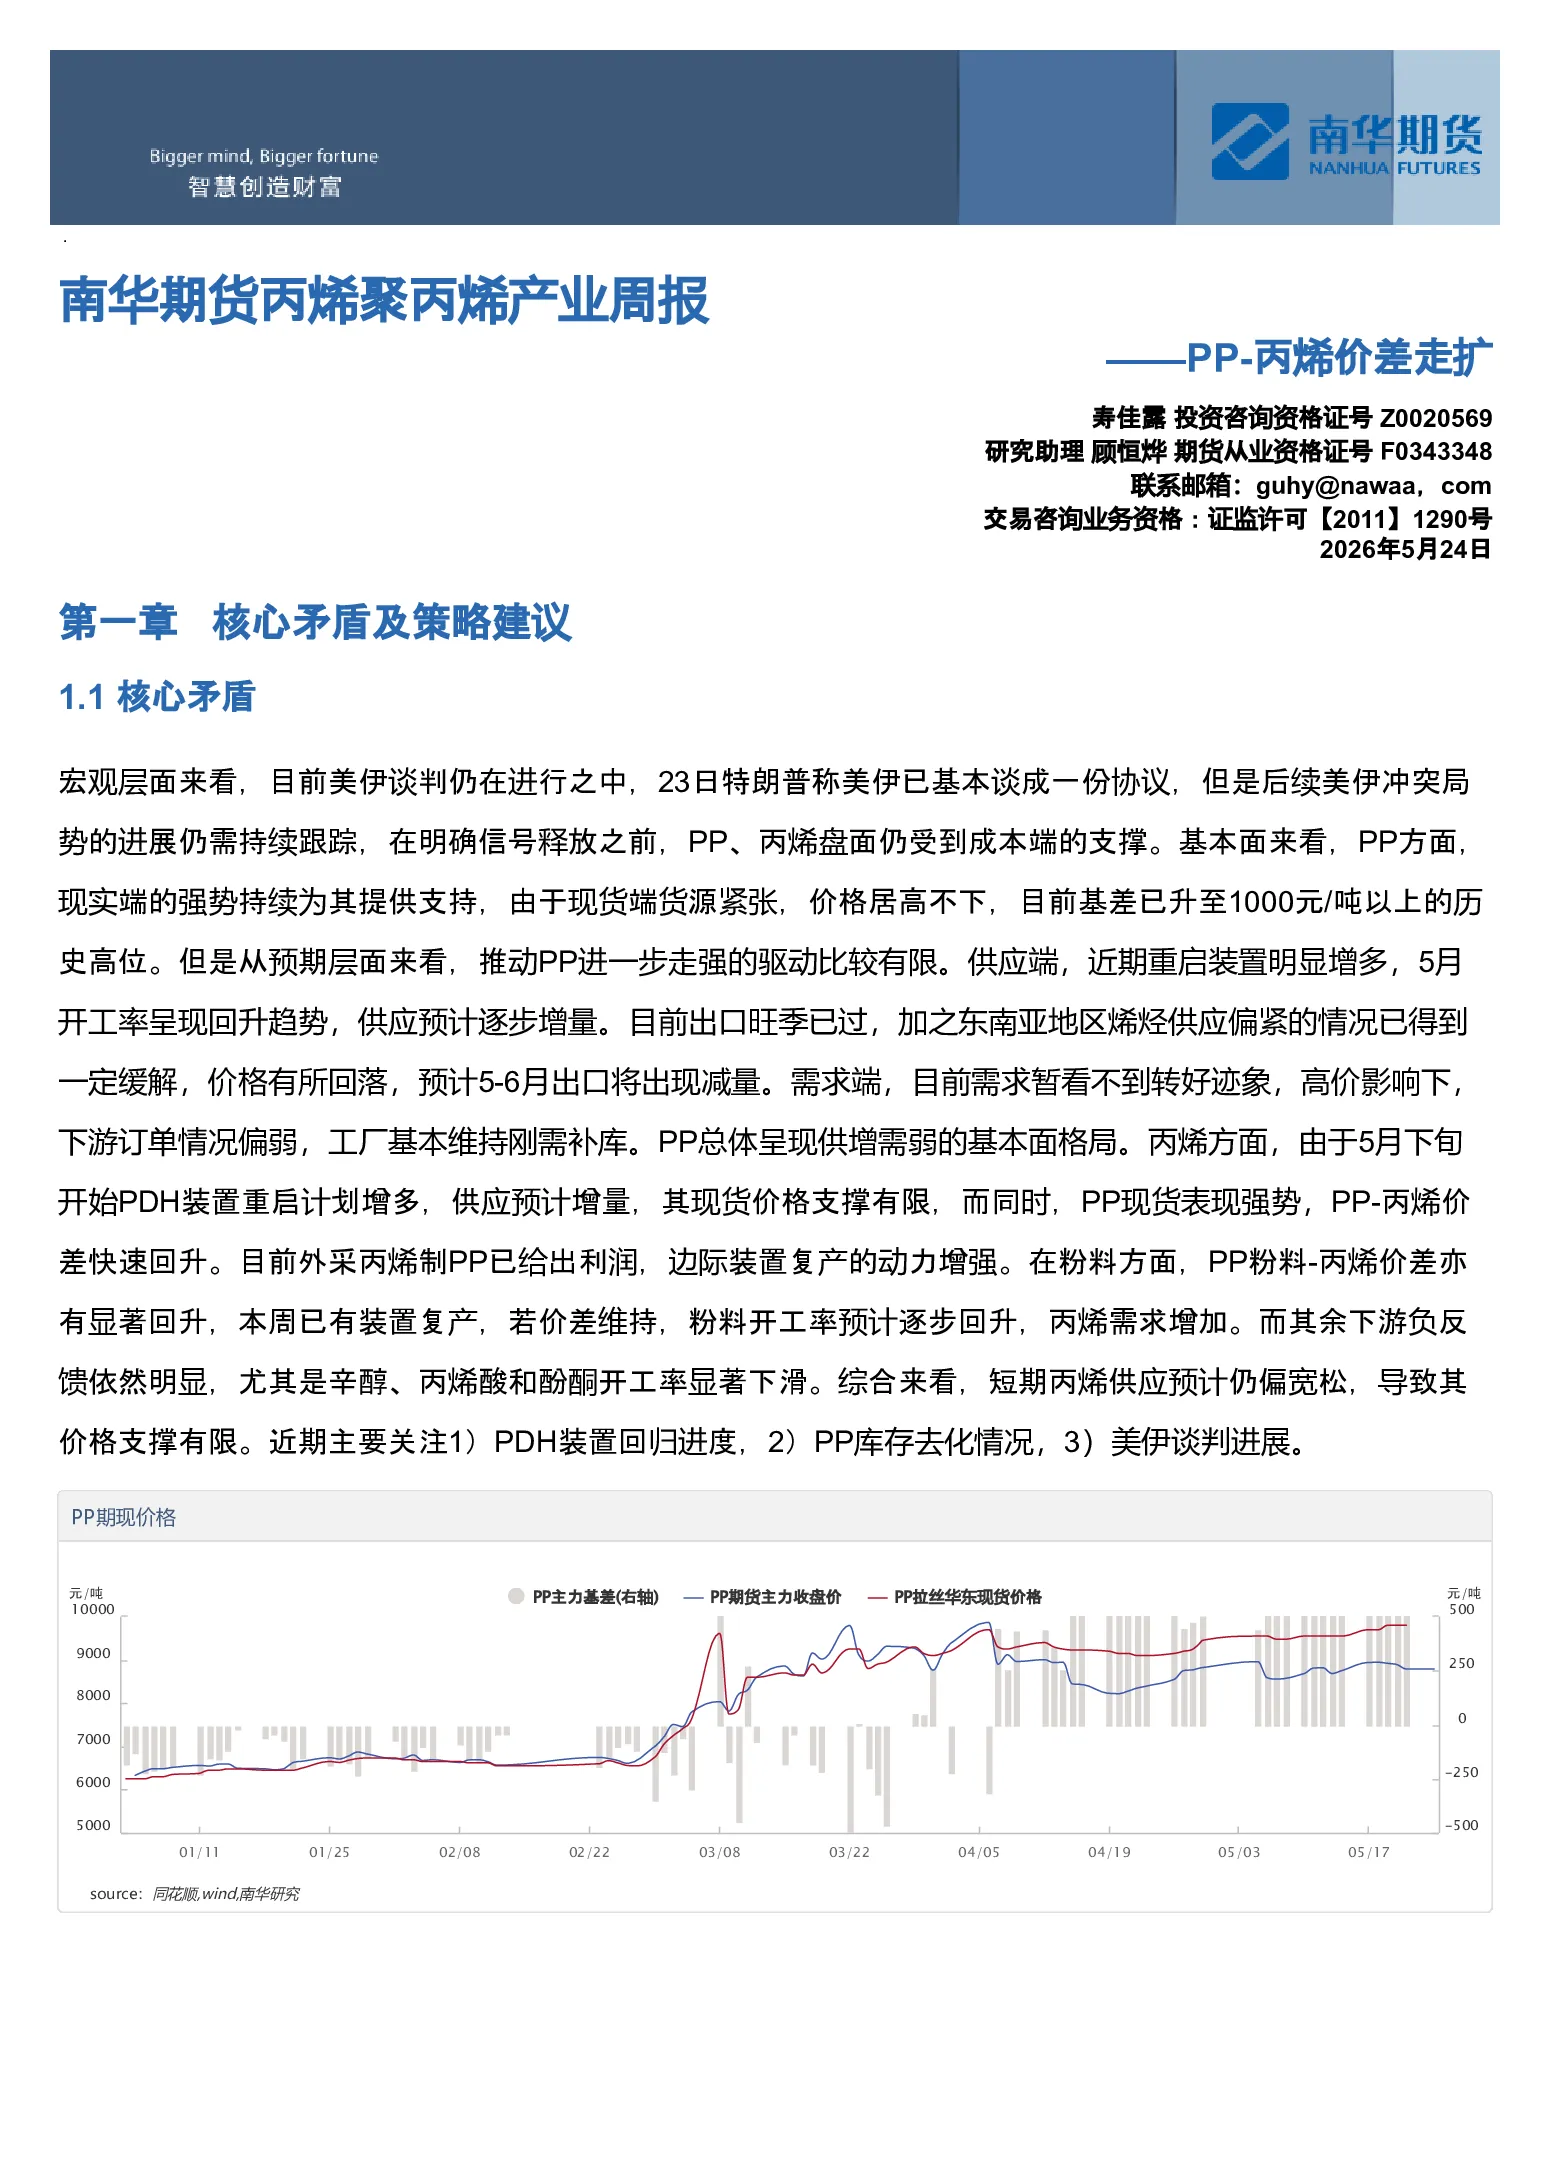
- 现货端:货源紧张,价格高位,基差升至1000元/吨以上。
- 预期层面:推动PP进一步走强的驱动有限。
- 供应端:5月开工率回升,供应逐步增量。
- 需求端:需求转好迹象不明显,下游订单偏弱,维持刚需补库。
- 总体格局:供增需弱。
- 丙烯基本面:
- 供应端:PDH装置重启增多,供应预计增量,价格支撑有限。
- 需求端:PP现货强势,外采丙烯制PP利润出现,边际装置复产动力增强。
- 下游负反馈:辛醇、丙烯酸、酚酮开工率下滑。
- 短期关注重点:PDH装置回归进度、PP库存去化情况、美伊谈判进展。
近端交易逻辑
- PP:
- 利多因素:库存偏低,供应偏紧,现货价格强势,基差高位。
- 利空因素:供应或将回升,需求支撑偏弱,出口旺季已过。
- 丙烯:
- 利多因素:PP重启支撑丙烯需求,PP粒料-丙烯价差回升,粉料-丙烯价差回升。
- 利空因素:PDH装置重启增多,下游负反馈明显。
远端交易预期
- PP:上半年供应收紧,库存去化加速,近月偏强;下半年供应压力回升,远月压力偏大。
- 丙烯:今年新增产能约600-800万吨,上半年投产影响不大,下半年供需差趋于收窄。
交易型策略建议
- 行情定位:近端PP、丙烯高位震荡。
- 价格区间:PP2609 7800-9000,PL606 7600-8800。
- 策略建议:单边观望为主。
- 基差策略:关注期现反套机会。
- 月差策略:择机布局PP9-1反套。
- 对冲套利策略:L-P价差做扩驱动尚不充足。
产业客户操作建议
- PP现货强势,关注库存去化和供应变化。
- 丙烯供应宽松,下游负反馈明显,谨慎操作。
本周重要信息及下周关注事件
本周重要信息
- 利多信息:国能宁煤三、四线检修。
- 利空信息:美伊谈判进展、巨正源PDH及下游PP装置重启。
下周重要事件关注
周度价格汇总及现货成交信息
- PP盘面区间震荡,现货走强,基差升高,成交不理想。
- 丙烯盘面价格变化不大,现货支撑不足,基差走弱。
盘面解读
价量及资金解读
- PP:
- 单边走势:区间震荡。
- 资金动向:龙虎榜前五多头和空头增仓,得利席位净多头小幅变化。
- 基差结构:华北基差908元/吨(+107),华东基差1033元/吨(+172),华南基差1058元/吨(-77)。
- 月差结构:9-1月差661元/吨(+72),6-7月差242(+93)。
- 丙烯:
- 单边走势:区间震荡。
- 资金动向:龙虎榜前五多头和空头增仓,得利席位净多头小幅变化。
- 基差结构:山东基差516元/吨(-172),华东基差671元/吨(-212),华南基差596元/吨(-212)。
估值和利润分析
供需及库存推演
供需平衡表推演
丙烯供应端
- 开工率68.44%(+1.86%),PDH装置重启增多(巨正源二期60万吨提前重启,万华化学90万吨预计下周重启)。
丙烯需求
- PP粒料开工率64.63%(-0.67%),PP粉料开工率16.04%(+1.68%),环氧丙烷开工率62.65%(-2.86%),丙烯腈开工率72.11%(+7.27%),丙烯酸开工率75.71%(-4.58%),正丁醇开工率82.65%(+1.49%),辛醇开工率78%(-4%),酚酮开工率75.5%(-6.94%)。
- 粉料-丙烯价差修复,凯化工PP粉料装置复产。
- 下游负反馈:辛醇、丙烯酸、酚酮开工率下滑。
PP供应端
- 开工率64.63%(-0.67%),国能宁煤三、四线检修,大榭石化二期重启后停车。
- 预期:月底丙烷到港,6月PDH装置重启,开工率预计上升。
PP进出口端
- 进口:4月降至20.5万吨(环比-24%,同比-27.4%)。
- 出口:4月63.94万吨(环比+57.7%,同比+123.5%)。
- 5-6月出口预计回落,但绝对值维持高位。
PP需求端
- 下游平均开工率46.36%(-0.59%)。
- BOPP开工率52.57%(-2.86%),CPP开工率46.3%(+0.4%),无纺布开工率39.48%(-0.62%),塑编开工率42.08%(-0.04%),改性PP开工率65.88%(-0.61%)。
- CPP订单转好,其他下游开工率低迷,工厂刚需补库。