核心观点与关键数据
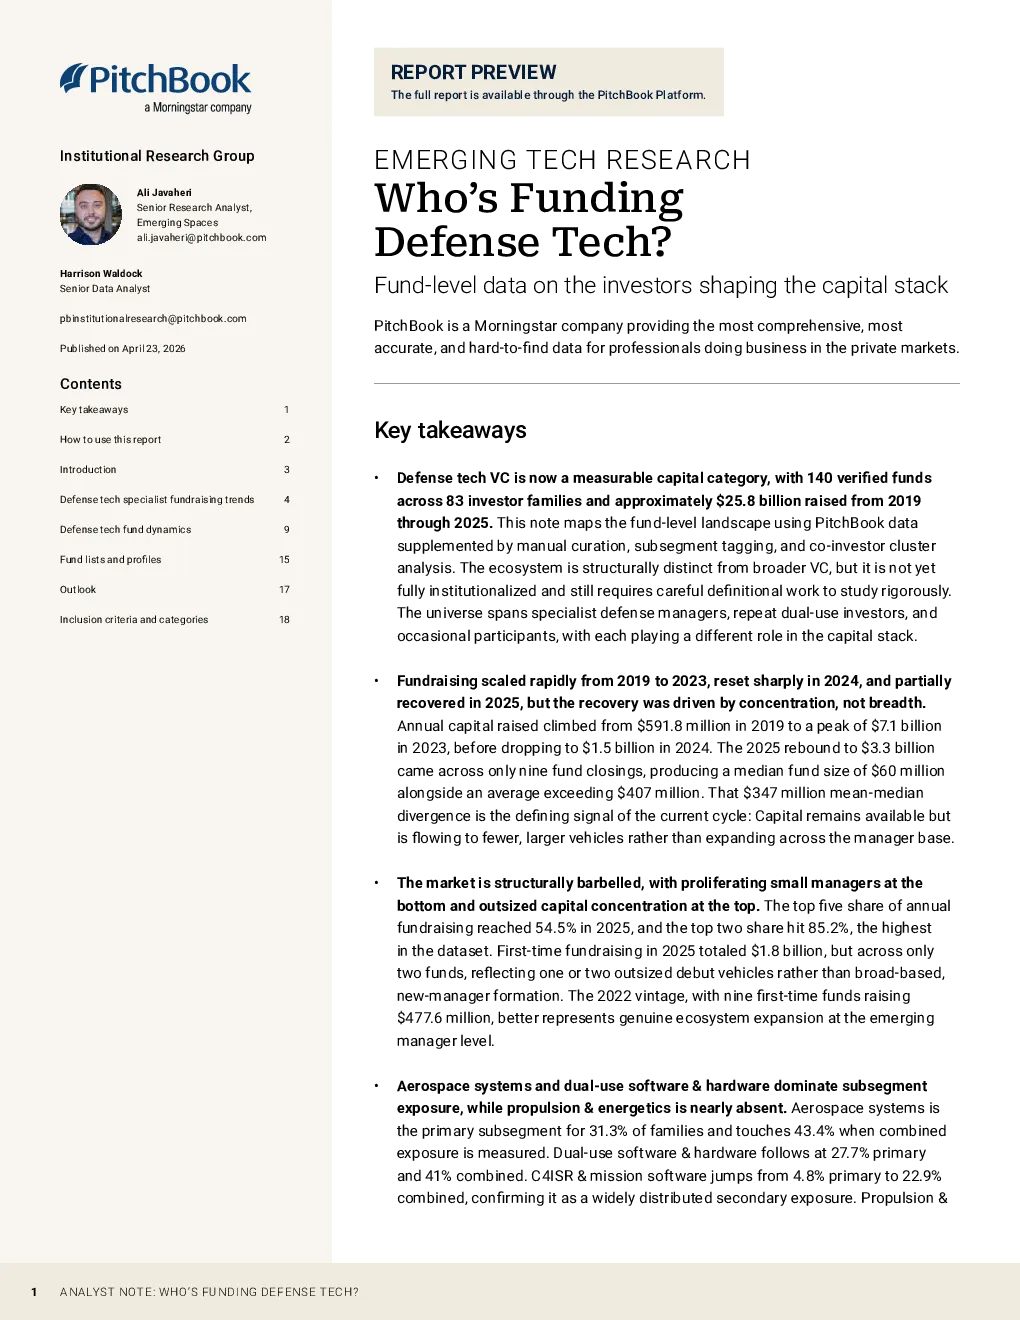
- 国防科技风险投资现状:国防科技风险投资已成为一个可衡量的资本类别,截至2019年至2025年,共有140家验证基金,分布在83个投资者家族,累计筹集约258亿美元。该生态系统结构上与更广泛的VC不同,但尚未完全机构化,仍需仔细的定义性工作来深入研究。
- 融资趋势:融资规模从2019年到2023年迅速增长,2024年急剧收缩,2025年部分复苏,但复苏主要由集中度驱动而非广度。2019年年度筹集资金为5.918亿美元,2023年达到峰值71亿美元,2024年降至15亿美元,2025年反弹至33亿美元,但仅来自九家基金关闭,中位数基金规模为6000万美元,而平均超过4070万美元。347亿美元的均值-中位数差异是当前周期的定义性信号:资本仍然可用,但流向更少、更大的车辆,而不是扩展到经理基础。
- 市场结构:市场结构上呈“鲶鱼效应”,底部有大量小型经理,顶部资本高度集中。2025年年度融资的前五名占比达到54.5%,前两名占比高达85.2%,是数据集中最高的。2025年首次融资总额为18亿美元,但仅来自两家基金,反映了一个或两个超额的首次基金,而不是广泛的、新经理的形成。2022年,九家首次基金筹集了4.776亿美元,更好地代表了新兴经理层面的生态系统扩张。
- 子领域分布:航空航天系统和双用软件与硬件占据主导地位,而推进与能源几乎缺失。航空航天系统是31.3%的家族的主要子领域,合并敞口触及43.4%。双用软件与硬件紧随其后,主要和合并敞口分别为27.7%和41%。C4ISR与任务软件从主要4.8%跃升至合并22.9%,确认其为广泛分布的次要敞口。推进与能源合并覆盖率为1.2%,尽管对高超音速、定向能和先进推进具有战略相关性,但却是当前基金格局中最显著的技术差距。
- 共同投资者集群:共同投资者集群揭示了围绕阶段、子领域和机构隶属关系的不同生态系统权力中心。专家种子集群按家族数量计算最广泛(24.1%),反映了分散的早期阶段基础。Thiel-a16z-Lux增长集群可能在按美元加权计算方面占据主导地位,尽管只有11个家族。NatSec Cyber、太空防御、OSCBASICCT、Eclipse-Narya Frontier和Defense CVC代表了更专业但结构上不同的资本组合。近五分之一(19.3%)的家族无法清晰地映射到任何单一集群。
研究结论
- 政府关联性:政府关联性是资本结构的一部分,而不是背景背景。OSC拥有9.84亿美元的贷款授权,SBICCT计划通过参与基金部署超过40亿美元的资本,代表了政府催化私人资本形成的新形式。In-Q-Tel(支持近480家公司)、DIU(超过49亿美元的制造合同)、AFWERX(超过7.1亿美元的SBIR)、NSIN、NavalX和陆军应用实验室共同构成了一个生态系统框架,塑造了交易流程、验证了技术,并在某些情况下与私人经理直接共同投资。北约创新基金增加了盟国国家的维度。
报告使用指南
- 有限合伙人(LP)和分配者:评估国防科技敞口时,可以使用国防等级分类、共同投资者集群地图和集中度数据来基准经理、识别空白机会,并评估该类别是否值得单独分配,还是通过双用平台进行机会性访问。
- 普通合伙人(GP):筹集国防专注基金的GP可以使用融资时间序列、规模桶数据和经验/新兴经理细分来定位其车辆相对于竞争格局,并识别新基金形成薄弱的子领域。
- 国防科技创始人:可以使用投资者类型构成、子领域敞口地图和共同投资者集群分析来通过阶段、技术重点和分销网络定位正确的资本合作伙伴。
- 企业战略和防御主要团队:可以使用企业风险投资(CVC)和政府支持生态系统数据来识别共同投资入口点,并将他们的风险活动与更广泛的国防基金格局进行基准比较。
- 政策和政府利益相关者:可以使用关键技术小企业投资公司(SBICCT)、国防创新单位(DIU)和AFWERX数据,以及私人融资趋势,来评估政府催化资本形成是如何相对于私人市场活动扩展的。