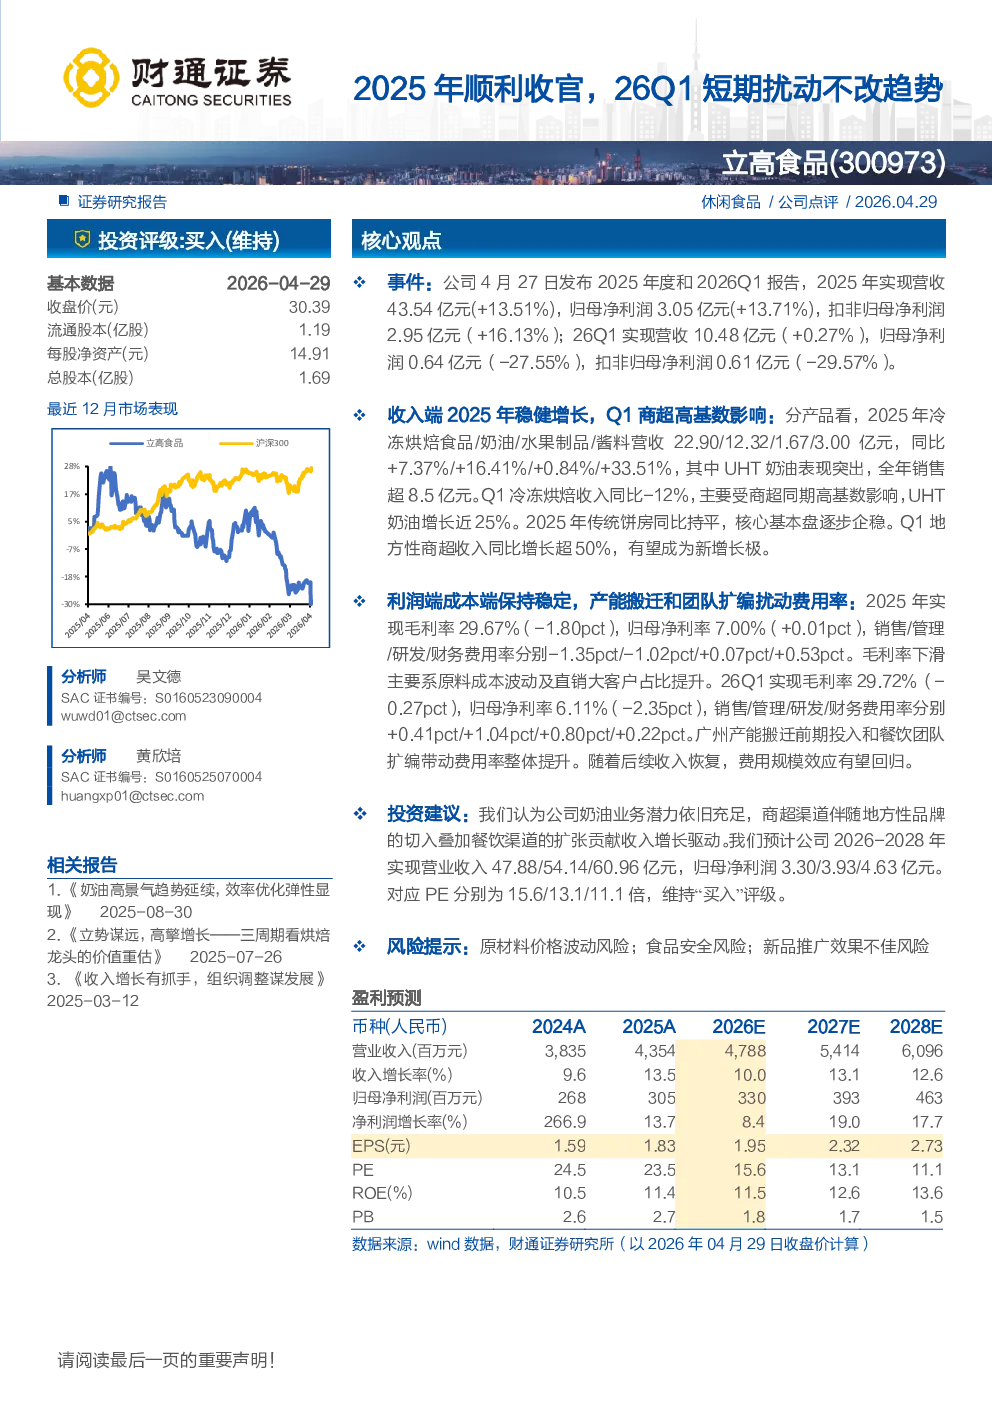
核心观点
立高食品2025年实现营收43.54亿元(+13.51%),归母净利润3.05亿元(+13.71%),扣非归母净利润2.95亿元(+16.13%);26Q1实现营收10.48亿元(+0.27%),归母净利润0.64亿元(-27.55%),扣非归母净利润0.61亿元(-29.57%)。奶油业务表现突出,全年销售超8.5亿元。Q1冷冻烘焙收入受商超高基数影响同比-12%,UHT奶油增长近25%。传统饼房基本企稳,地方性商超收入同比增长超50%。
关键数据
- 2025年毛利率29.67%(-1.80pct),归母净利率7.00%(+0.01pct),主要受原料成本波动及直销大客户占比提升影响。
- 2026Q1毛利率29.72%(-0.27pct),归母净利率6.11%(-2.35pct),主要受广州产能搬迁和团队扩编扰动费用率影响。
- 2026-2028年预计营收分别为47.88/54.14/60.96亿元,归母净利润3.30/3.93/4.63亿元,对应PE分别为15.6/13.1/11.1倍。
研究结论
公司奶油业务潜力充足,商超渠道和餐饮渠道的扩张将贡献收入增长。预计未来三年保持稳健增长,维持“买入”评级。风险提示包括原材料价格波动、食品安全及新品推广效果。
财务预测
| 年度 | 营业收入(百万元) | 收入增长率(%) | 归母净利润(百万元) | 净利润增长率(%) | EPS(元) | PE | ROE(%) | PB |
|--------|-------------------|--------------|---------------------|----------------|----------|------|-------|------|
| 2024A | 3,835 | 9.6 | 268 | 266.9 | 1.59 | 24.5 | 10.5 | 2.6 |
| 2025A | 4,354 | 13.5 | 305 | 13.7 | 1.83 | 23.5 | 11.4 | 2.7 |
| 2026E | 4,788 | 10.0 | 330 | 8.4 | 1.95 | 15.6 | 11.5 | 1.8 |
| 2027E | 5,414 | 13.1 | 393 | 19.0 | 2.32 | 13.1 | 12.6 | 1.7 |
| 2028E | 6,096 | 12.6 | 463 | 17.7 | 2.73 | 11.1 | 13.6 | 1.5 |