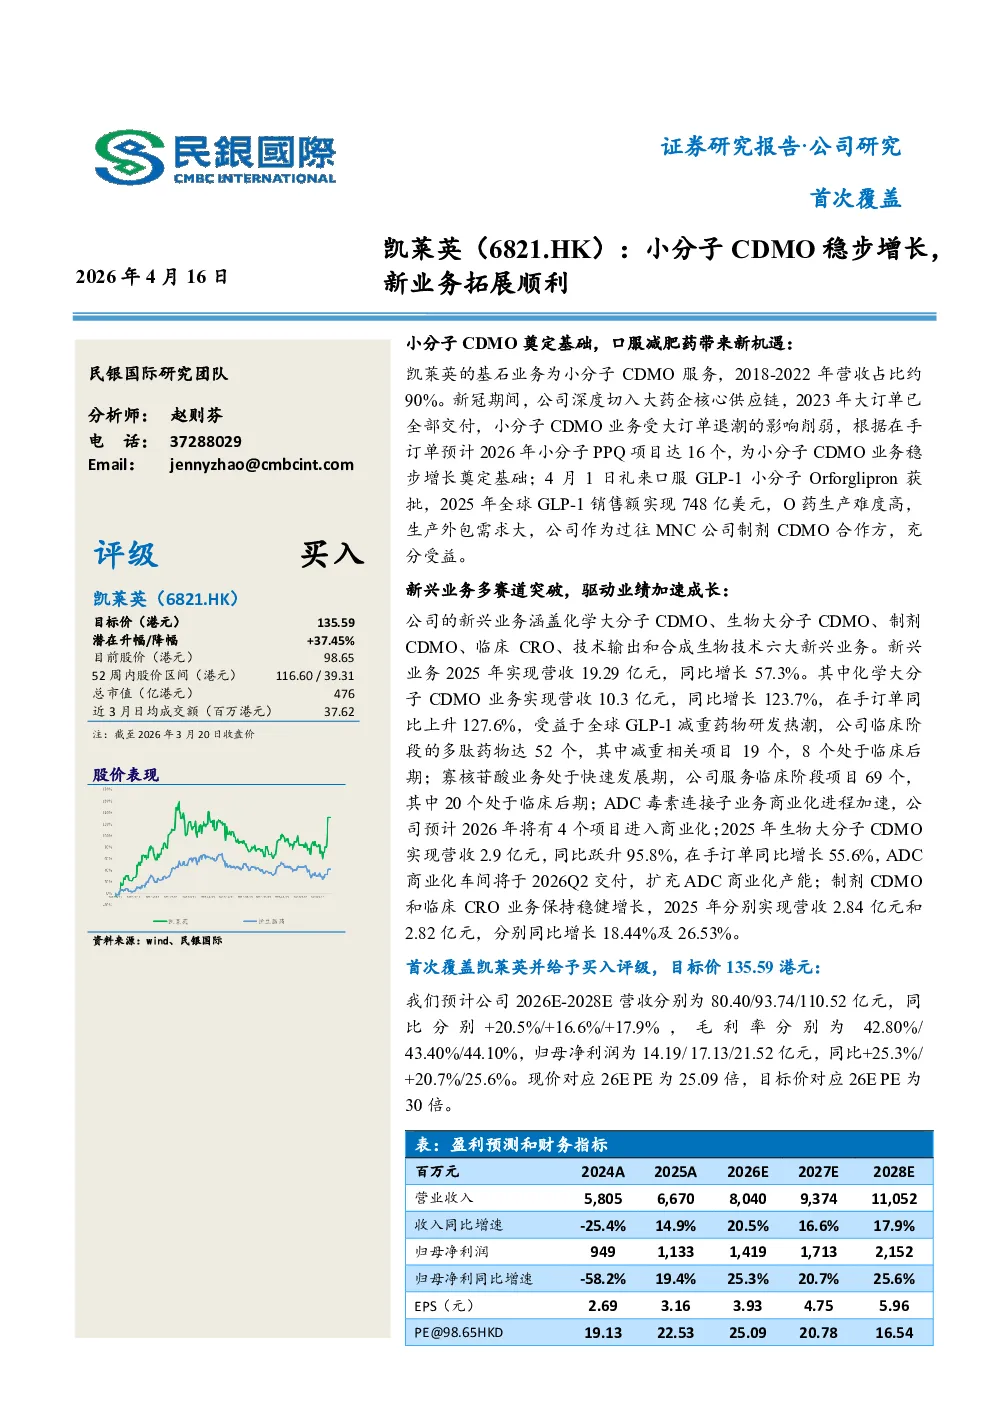
凯莱英作为国内第二大化学药物CDMO企业,其基石业务为小分子CDMO服务,2018-2022年营收占比约90%。新冠疫情期间,公司深度切入大药企核心供应链,2023年大订单已全部交付,小分子CDMO业务受大订单退潮的影响削弱,根据在手订单预计2026年小分子PPQ项目达16个,为小分子CDMO业务稳步增长奠定基础。4月1日礼来口服GLP-1小分子Orforglipron获批,2025年全球GLP-1销售额实现748亿美元,O药生产难度高,生产外包需求大,公司作为过往MNC公司制剂CDMO合作方,充分受益。
公司的新兴业务涵盖化学大分子CDMO、生物大分子CDMO、制剂CDMO、临床CRO、技术输出和合成生物技术六大新兴业务。新兴业务2025年实现营收19.29亿元,同比增长57.3%。其中化学大分子CDMO业务实现营收10.3亿元,同比增长123.7%,在手订单同比上升127.6%,受益于全球GLP-1减重药物研发热潮,公司临床阶段的多肽药物达52个,其中减重相关项目19个,8个处于临床后期;寡核苷酸业务处于快速发展期,公司服务临床阶段项目69个,其中20个处于临床后期;ADC毒素连接子业务商业化进程加速,公司预计2026年将有4个项目进入商业化;2025年生物大分子CDMO实现营收2.9亿元,同比跃升95.8%,在手订单同比增长55.6%,ADC商业化车间将于2026Q2交付,扩充ADC商业化产能;制剂CDMO和临床CRO业务保持稳健增长,2025年分别实现营收2.84亿元和2.82亿元,分别同比增长18.44%及26.53%。
公司小分子领域在高通量筛选、连续化学、光电化学核心技术纵深突破,将更多新技术应用到公司所服务的临床和商业化项目中,2025年小分子CDMO业务实现收入47.35亿元,同比增长3.59%,实现毛利率46.83%,交付商业化项目59个,临床及临床前项目515个,其中临床III期项目79个;参与减重相关小分子GLP-1临床阶段项目5个,其中2个处于临床后期,截至2025年,根据在手订单预计2026年小分子验证批(PPQ)项目有16个。公司在连续性反应和酶催化技术上,与传统批次工艺相比,规模化应用连续性反应技术可降低能源消耗30%-50%,并减少三废排放10%-30%;酶催化技术可显著提升收率,并降低有机溶剂排放。
公司客户以海外客户为主,覆盖全球制药行业头部企业,与全球前20大跨国药企中的16家建立合作,并连续服务其中的8家公司已超过10年,形成深度嵌入式合作关系。2025年海外收入占比达74%,其中美国市场收入占比达51%,欧洲市场实现收入11.98亿元,同比增长62.83%。2024年5月,公司通过接手辉瑞位于英国的Sandwich Site工厂,完成了首个欧洲研发生产基地布局,填补欧洲本土GMP中间体/原料药产能缺口,为全球扩张奠定基础,海外产能布局有助于公司进一步提升核心大型制药公司客户的全球管线渗透率,扩大日本及欧洲市场。
民银国际研究团队预计公司2026E-2028E营收分别为80.40/93.74/110.52亿元,同比分别+20.5%/+16.6%/+17.9%, 毛 利 率 分 别为42.80%/43.40%/44.10%,归母净利润为14.19/17.13/21.52亿元,同比+25.3%/+20.7%/25.6%。现价对应26E PE为25.09倍,目标价对应26E PE为30倍。首次覆盖凯莱英并给予买入评级,目标价135.59港元。