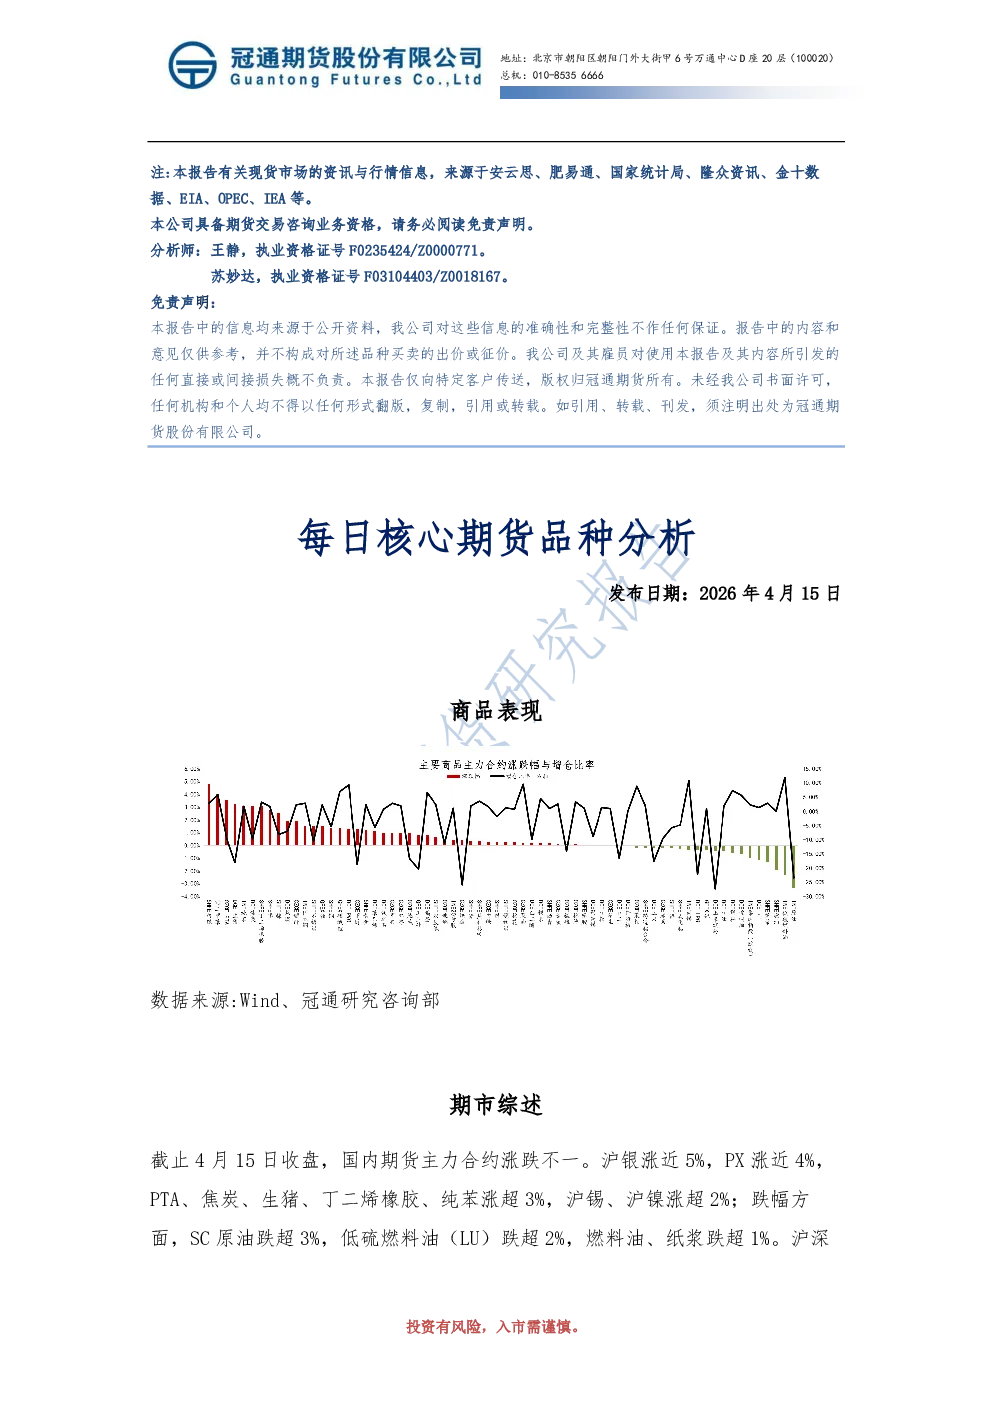
商品表现
- 涨跌情况:沪银涨近5%,PX涨近4%,PTA、焦炭、生猪、丁二烯橡胶、纯苯涨超3%,沪锡、沪镍涨超2%;SC原油跌超3%,低硫燃料油(LU)跌超2%,燃料油、纸浆跌超1%。股指期货涨跌不一,国债期货涨跌互现。
- 资金流向:沪金、沪银、碳酸锂主力合约资金流入;中证1000、原油、中证主力合约资金流出。
行情分析
- 沪铜:高开高走,美国通胀低于预期,3月PPI同比上涨4%,环比收窄至0.5%。冶炼厂复产导致3月产量增长,4月检修期预计产量减少。原料缺乏压力,中国停止硫酸出口打击湿法铜供应,中东局势紧张,美元疲软,支撑铜价上涨。
- 碳酸锂:高开低走,日内上涨近2%。中资企业发放出口配额,产能利用率下降,供应端消息频发,库存累库,下游库存去化缓慢,但锂电池排产高景气,江西锂矿换证预期悬于盘面,累库趋势下市场成交氛围不佳,谨慎上方压力。
- 原油:OPEC+决定5月起增产,但中东产油国减产,EIA数据显示美国原油库存累库超预期,精炼油去库较多。中东局势紧张,伊朗原油产量占全球3%,霍尔木兹海峡通航情况关注,美伊谈判未达成协议,原油大幅波动风险仍在。
- 沥青:供应端开工率下降,计划排产减少,下游复工缓慢,出货量降至近年最低,库存率处于低位。中东原料供给担忧,炼厂原料短缺风险,东明石化、江苏新海复产,美伊停火但谈判未达成,沥青供应端压力未缓解,期价波动大,建议观望。
- PP:下游开工率回升,但未至节前水平,石化库存处于中性偏高水平。成本端原油下跌,新增产能投产无新增计划,下游高价抵触情绪,伊朗PP出口受重创,中东局势影响国际价格和供给,原料短缺导致烯烃装置降负,PP供应减少预期仍在,价格高位震荡,建议谨慎参与。
- 塑料:广东石化装置重启,开工率回升,PE下游开工率季节性回落,石化库存处于中性偏高水平。成本端原油下跌,新增产能投产,下游刚需释放,农膜旺季趋弱,伊朗PE进口占中国总进口量约8%,中东局势影响国际价格和供给,原料短缺导致烯烃装置降负,塑料价格高位震荡,建议谨慎参与。
- PVC:上游电石价格稳定,开工率下降但处于中性偏高水平,下游开工率回升,出口签单放缓,社会库存偏高,房地产投资、销售、新开工、竣工面积同比降幅较大,PVC有反内卷预期,乙烯供应紧张,下游订单不理想,美伊协议可能停火,预计PVC延续偏弱震荡。
- 焦煤:高开高走,矿山供应充足,开工情况稳定,精煤产量下降,下游采购积极性不佳,库存累库,焦企及钢厂库存去化,整体库存偏低,焦企二轮提涨落地预期不强,钢厂库存下行,刚需跟进为主,焦煤涨幅难以长期持续。
- 尿素:低开高走,工厂出货平稳,新单成交不活跃,二季度产量波动幅度较小,工厂利润尚可,内需依靠复合肥工厂高氮复合肥,东北地区开工负荷骤降,库存下降至低点,春耕时期供需相对紧平衡,临近交割,主力合约价格振幅收窄,05合约偏弱整理为主。