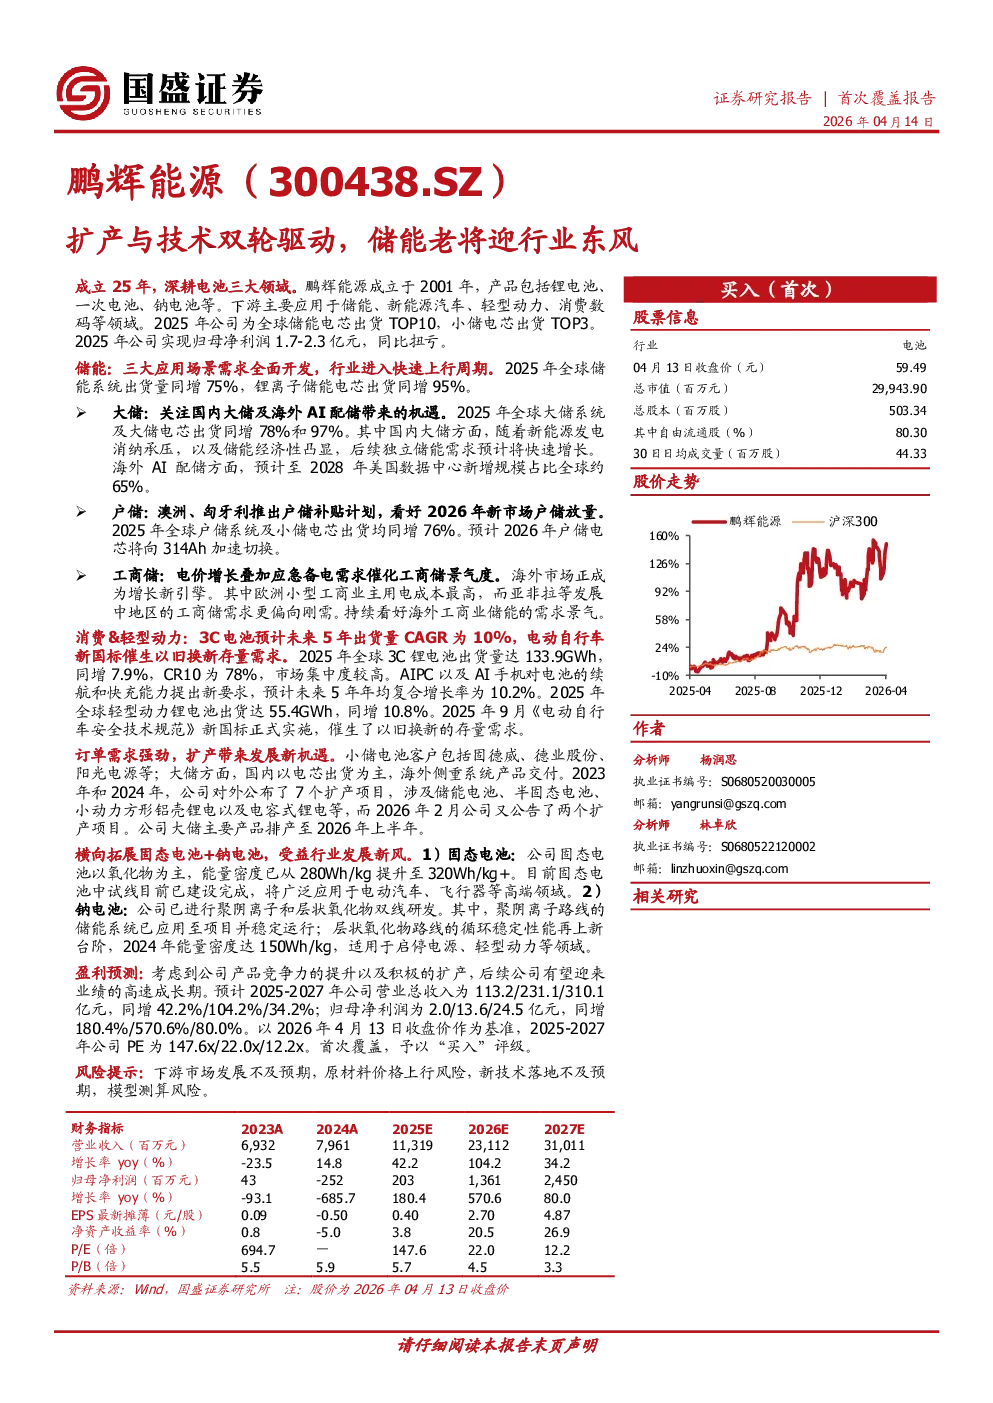
鹏辉能源:扩产与技术双轮驱动,储能老将迎行业东风
核心观点:
- 公司概况: 鹏辉能源成立于2001年,深耕电池三大领域(锂电池、一次电池、钠电池),下游应用于储能、新能源汽车、轻型动力、消费数码等。公司位列2025年全球储能电芯出货TOP10,小储电芯出货TOP3,2025年业绩预告扭亏为盈。
- 储能行业: 储能行业进入快速上行周期,电化学储能占据主导地位。2025年全球储能系统出货量同比增长75%,锂离子储能电芯出货同比增长95%。储能电池分为三大应用场景:大型储能、户用储能和工商业储能。
- 大型储能: 2025年全球大储系统及电芯出货同比增长78%和97%。国内大储需求快速增长,受新能源发电消纳压力和储能经济性驱动。海外AI配储市场潜力巨大,预计2028年美国数据中心新增规模占全球约65%。
- 户用储能: 2025年全球户储系统及小储电芯出货同比增长76%。澳洲、匈牙利推出户储补贴计划,看好2026年新市场户储放量。预计2026年户储电芯将向314Ah加速切换。
- 工商业储能: 2025年工商业储能市场强劲增长,海外市场成为增长新引擎。欧洲电力市场成熟度高,工商业储系统应用场景丰富。持续看好海外工商业储能需求景气。
- 消费&轻型动力:
- 消费: 2025年全球3C锂电池出货量达133.9GWh,同比增长7.9%。3C电池市场集中度高,CR10为78%。预计未来5年3C电池出货量CAGR为10%。
- 轻型动力: 2025年全球轻型动力锂电池出货达55.4GWh,同比增长10.8%。电动自行车新国标正式实施,催生以旧换新存量需求。
- 公司业务: 公司是国内少数在储能、消费、动力等电池业务领域均具有深度布局的企业。公司储能产品布局全面,订单需求强劲。2023年和2024年,公司公布了7个扩产项目,2026年又公告了两个扩产项目。
- 新技术: 公司横向拓展固态电池和钠电池。
- 固态电池: 公司固态电池中试线已建设完成,能量密度超320Wh/kg,将广泛应用于电动汽车、飞行器等高端领域。
- 钠电池: 公司进行聚阴离子和层状氧化物双线研发,聚阴离子路线的储能系统已应用至项目并稳定运行;层状氧化物路线的循环稳定性能再上新台阶,2024年能量密度达150Wh/kg。
- 盈利预测: 预计2025-2027年公司总收入为113.2/231.1/310.1亿元,同增42.2%/104.2%/34.2%;归母净利润为2.0/13.6/24.5亿元,同增180.4%/570.6%/80.0%。
- 研究结论: 首次覆盖,予以“买入”评级。公司为国内储能电池领跑者,凭借具备竞争力的产品及积极的扩产,预计后续将迎来业绩的高速成长期。
- 风险提示: 下游市场发展不及预期,原材料价格上行风险,新技术落地不及预期,模型测算风险。