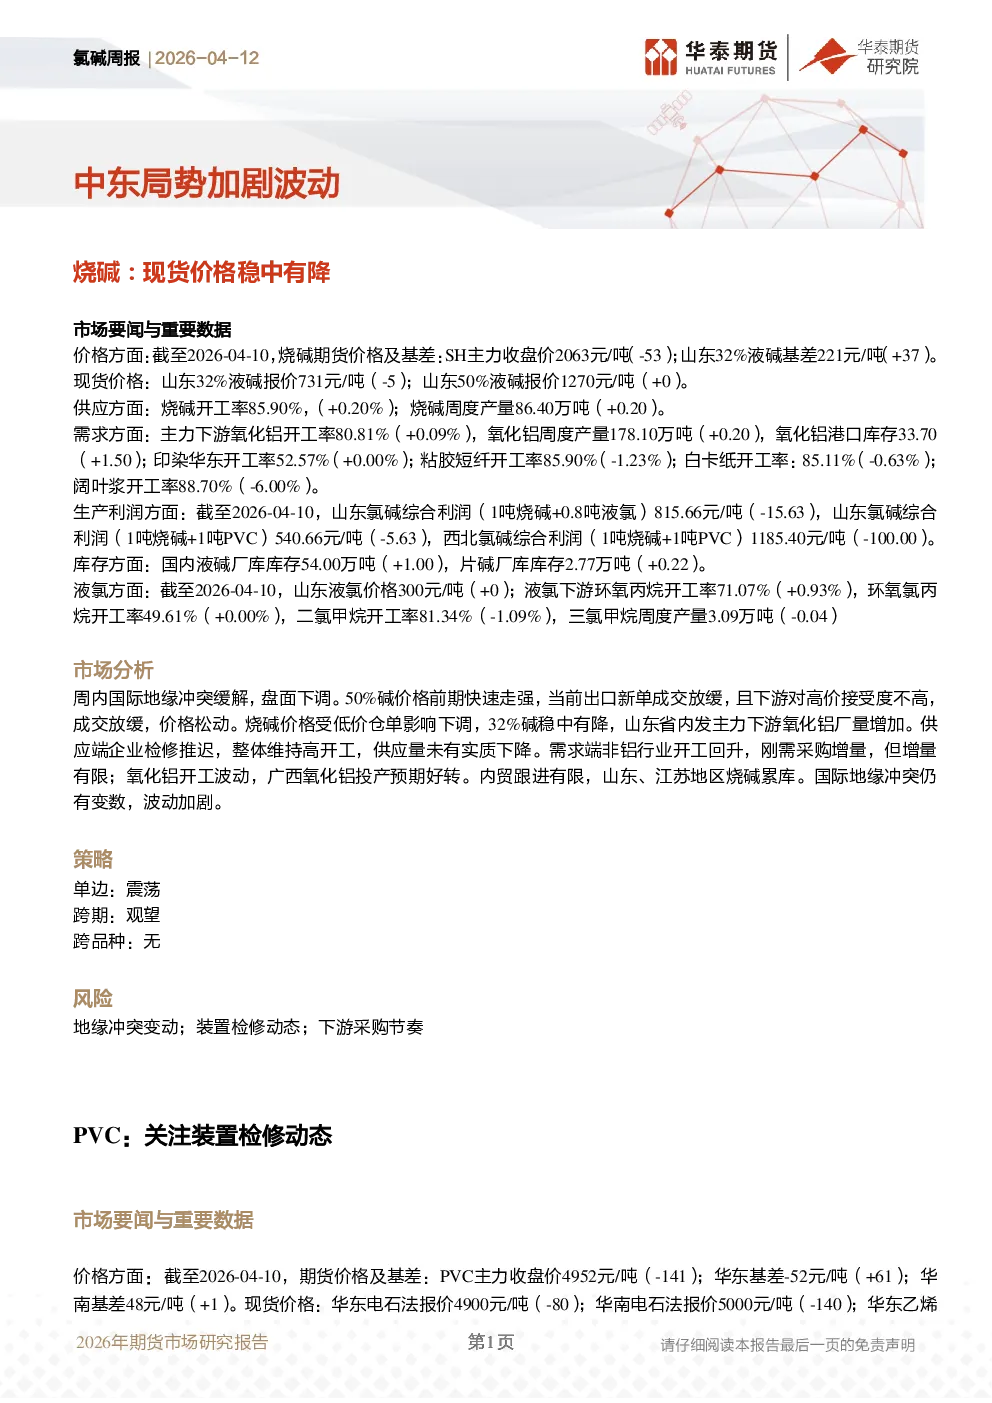
烧碱市场分析
- 价格方面:截至2026-04-10,烧碱期货价格2063元/吨(-53),山东32%液碱报价731元/吨(-5),50%液碱报价1270元/吨(+0)。山东32%液碱基差221元/吨(+37)。
- 需求方面:氧化铝开工率80.81%(+0.09%),产量178.10万吨(+0.20),港口库存33.70(+1.50);印染华东开工率52.57%;粘胶短纤开工率85.90%(-1.23%);白卡纸开工率85.11%(-0.63%);阔叶浆开工率88.70%(-6.00%)。
- 生产利润方面:山东氯碱综合利润(1吨烧碱+0.8吨液氯)815.66元/吨(-15.63),(1吨烧碱+1吨PVC)540.66元/吨(-5.63);西北氯碱综合利润(1吨烧碱+1吨PVC)1185.40元/吨(-100.00)。
- 库存方面:国内液碱厂库库存54.00万吨(+1.00),片碱厂库库存2.77万吨(+0.22)。
- 市场分析:国际地缘冲突缓解导致盘面下调,50%碱价格松动,32%碱稳中有降。供应端维持高开工,需求端非铝行业开工回升,但增量有限。内贸跟进有限,山东、江苏地区累库。国际冲突仍有变数。
- 策略:单边震荡,跨期观望,跨品种无。
PVC市场分析
- 价格方面:截至2026-04-10,PVC主力收盘价4952元/吨(-141),华东基差-52元/吨(+61),华南基差48元/吨(+1)。华东电石法报价4900元/吨(-80),华南电石法报价5000元/吨(-140),乙烯法报价不变。
- 供应方面:电石平均开工负荷71.58%(+1.43%),PVC开工率79.87%(-0.92%),电石法开工率85.25%(-0.76%),乙烯法开工率67.20%(-1.22%)。停车损失量12.25万吨(+0.52)。
- 需求方面:PVC下游综合开工率50.73%(+2.64%),管材开工率45.80%(+2.40%),型材开工率42.83%(+1.96%),薄膜开工率63.57%(+3.57%)。生产企业预售量73.84万吨(+0.17)。
- 生产利润方面:兰炭生产毛利-20.65元/吨(+35.45),西北电石生产毛利-162.00元/吨(-364.00);PVC电石法单品种生产毛利-2.68元/吨(+304.62),乙烯法单品种生产毛利-801.65元/吨(+205.83);PVC出口利润122美元/吨(+10)。
- 库存方面:PVC厂内库存31.33万吨(-0.56),社会库存56.76万吨(-0.82),其中华东53.19万吨(-0.99),华南3.57万吨(+0.17)。
- 市场分析:地缘冲突缓解导致盘面波动加剧,乙烯法企业面临原料供应受限问题,部分装置降负。电石法受价格上涨利润好转,负荷提升。下游开工恢复,社会库存压力缓解,但内贸成交一般,高库存仍对价格压制。出口新单成交放缓。
- 策略:单边震荡,跨期观望,跨品种无。
图表目录
- 烧碱价格&价差
- PVC价格&价差
- 成本利润
- 烧碱供应
- 液氯价格与液氯下游
- PVC供应
- 烧碱下游需求
- PVC下游需求
- 烧碱&PVC库存数据
研究员及免责声明
- 研究员:陈莉、梁宗泰、杨露露
- 免责声明:报告基于公开信息编制,观点仅供参考,不保证准确性及完整性,投资者需自行判断。