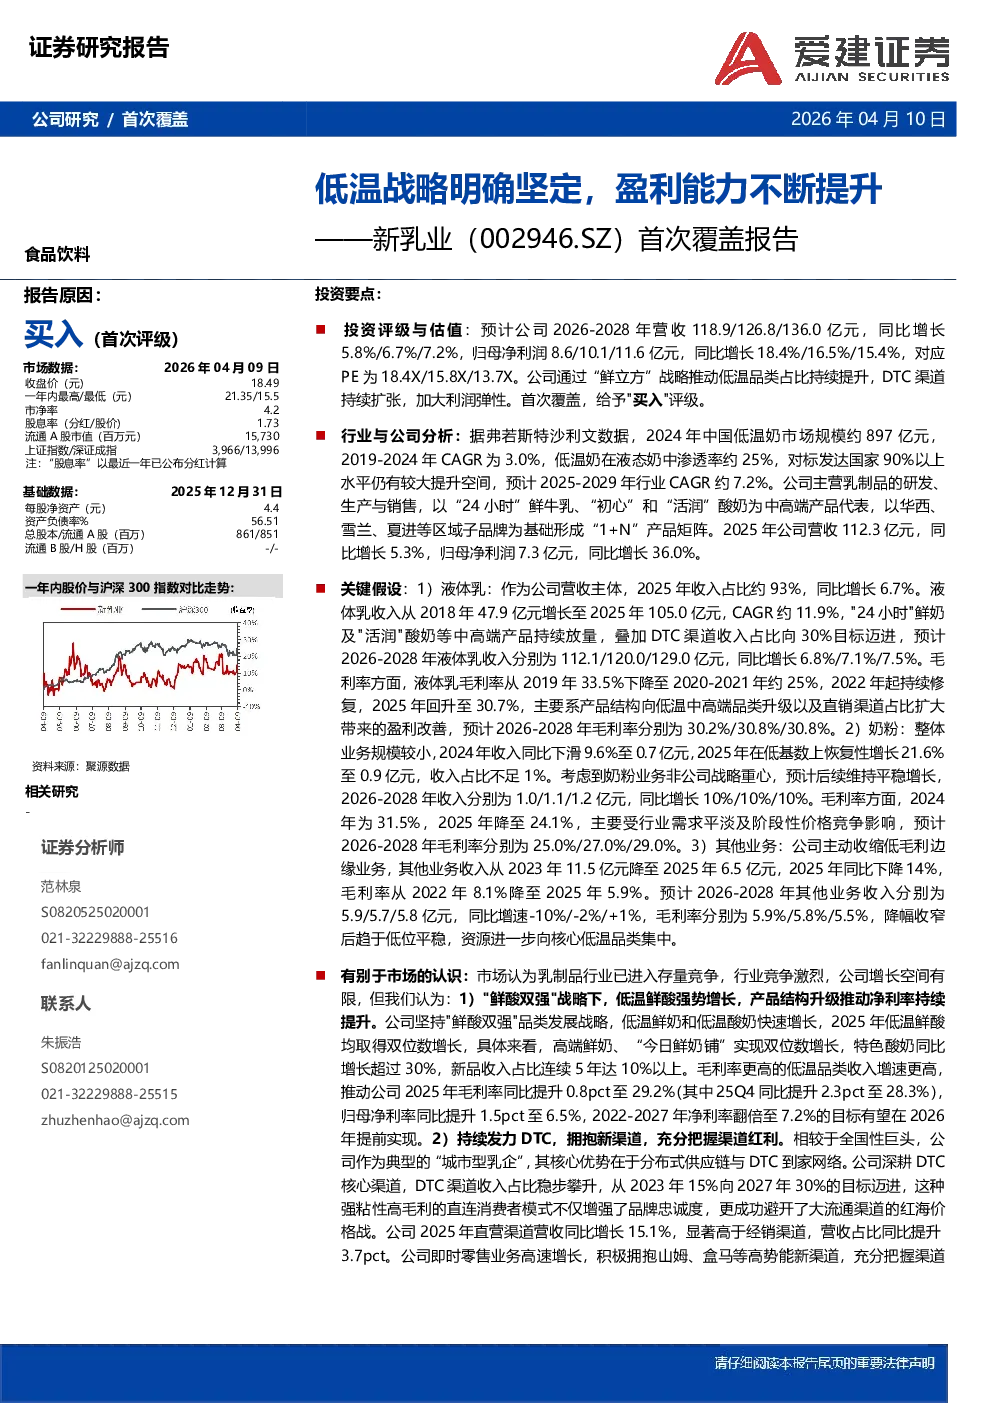
核心观点与投资要点
- 行业背景:中国低温奶市场规模约897亿元,2019-2024年CAGR为3.0%,渗透率约25%,对标发达国家仍有较大提升空间,预计2025-2029年行业CAGR约7.2%。
- 公司战略:通过“鲜立方”战略推动低温品类占比提升,DTC渠道持续扩张,加大利润弹性。
- 投资评级:预计2026-2028年营收118.9/126.8/136.0亿元,同比增长5.8%/6.7%/7.2%;归母净利润8.6/10.1/11.6亿元,同比增长18.4%/16.5%/15.4%,对应PE为18.4X/15.8X/13.7X。首次覆盖,给予“买入”评级。
- 关键假设:
- 液体乳:2025年收入占比约93%,同比增长6.7%;2026-2028年收入分别为112.1/120.0/129.0亿元,同比增长6.8%/7.1%/7.5%;毛利率2025年回升至30.7%,预计2026-2028年分别为30.2%/30.8%/30.8%。
- 奶粉:2024年收入0.7亿元,同比下滑9.6%;2025年恢复性增长至0.9亿元,2026-2028年收入分别为1.0/1.1/1.2亿元,同比增长10%/10%/10%;毛利率2025年降至24.1%,预计2026-2028年分别为25.0%/27.0%/29.0%。
- 其他业务:2025年收入6.5亿元,同比下降14%;2026-2028年收入分别为5.9/5.7/5.8亿元,同比增速-10%/-2%/+1%;毛利率2025年降至5.9%,预计2026-2028年分别为5.9%/5.8%/5.5%。
公司优势与市场认知差异
- 产品结构升级:低温鲜酸强势增长,2025年低温鲜奶和低温酸奶均取得双位数增长,推动毛利率和净利率提升。2025年毛利率同比提升0.8pct至29.2%,归母净利率同比提升1.5pct至6.5%。
- DTC渠道扩张:DTC渠道收入占比稳步攀升,2025年直营渠道营收同比增长15.1%,显著高于经销渠道。即时零售业务高速增长,积极拥抱山姆、盒马等新渠道。
- 供应链效率提升:依托“鲜活源”等数字化平台,运营损耗降低,冷链运输单价连续下降。
股价催化剂
- 高端产品快速放量
- DTC渠道快速扩张
- 原奶成本大幅下降
风险提示
- 原材料成本大幅波动风险
- 低温液奶需求增长不及预期
- 行业竞争加剧
- 食品安全风险