业绩表现
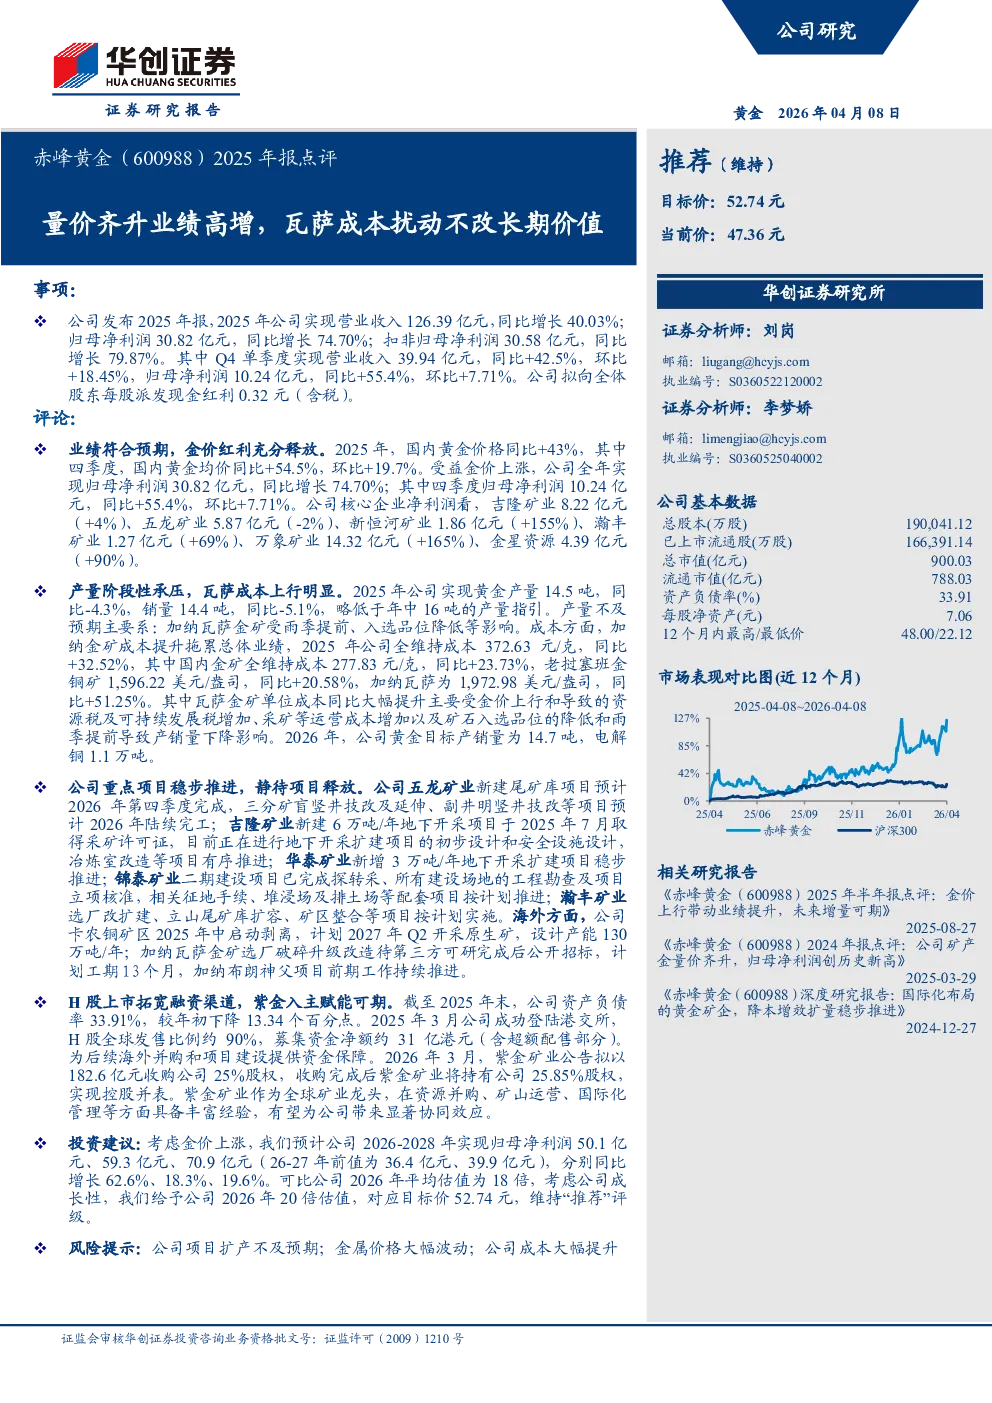
- 2025年公司实现营业收入126.39亿元,同比增长40.03%;归母净利润30.82亿元,同比增长74.70%;扣非归母净利润30.58亿元,同比增长79.87%。
- Q4单季度实现营业收入39.94亿元,同比+42.5%,环比+18.45%;归母净利润10.24亿元,同比+55.4%,环比+7.71%。
- 公司核心企业净利润表现:吉隆矿业8.22亿元(+4%)、五龙矿业5.87亿元(-2%)、新恒河矿业1.86亿元(+155%)、瀚丰矿业1.27亿元(+69%)、万象矿业14.32亿元(+165%)、金星资源4.39亿元(+90%)。
产量与成本
- 2025年公司实现黄金产量14.5吨,同比-4.3%;销量14.4吨,同比-5.1%。
- 产量不及预期主要受加纳瓦萨金矿受雨季提前、入选品位降低等影响。
- 公司全维持成本372.63元/克,同比+32.52%;其中国内金矿全维持成本277.83元/克,同比+23.73%;老挝塞班金铜矿1,596.22美元/盎司,同比+20.58%;加纳瓦萨为1,972.98美元/盎司,同比+51.25%。
- 瓦萨金矿单位成本同比大幅提升主要受金价上行、资源税及可持续发展税增加、采矿等运营成本增加以及矿石入选品位的降低和雨季提前影响。
项目进展
- 国内项目:五龙矿业新建尾矿库项目预计2026年第四季度完成;吉隆矿业新建6万吨/年地下开采项目于2025年7月取得采矿许可证;华泰矿业新增3万吨/年地下开采扩建项目稳步推进;锦泰矿业二期建设项目按计划推进;瀚丰矿业选厂改扩建等项目按计划实施。
- 海外项目:卡农铜矿区2025年中启动剥离,计划2027年Q2开采原生矿;加纳瓦萨金矿选厂破碎升级改造待第三方可研完成后公开招标;加纳布朗神父项目前期工作持续推进。
融资与战略
- 公司2025年3月成功登陆港交所,H股全球发售比例约90%,募集资金净额约31亿港元。
- 2026年3月,紫金矿业拟以182.6亿元收购公司25%股权,实现控股并表。紫金矿业有望为公司带来资源并购、矿山运营、国际化管理等方面的协同效应。
- 公司资产负债率33.91%,较年初下降13.34个百分点。
投资建议
- 预计公司2026-2028年实现归母净利润50.1亿元、59.3亿元、70.9亿元,分别同比增长62.6%、18.3%、19.6%。
- 给予公司2026年20倍估值,对应目标价52.74元,维持“推荐”评级。
风险提示
- 公司项目扩产不及预期;金属价格大幅波动;公司成本大幅提升。