公司业绩表现
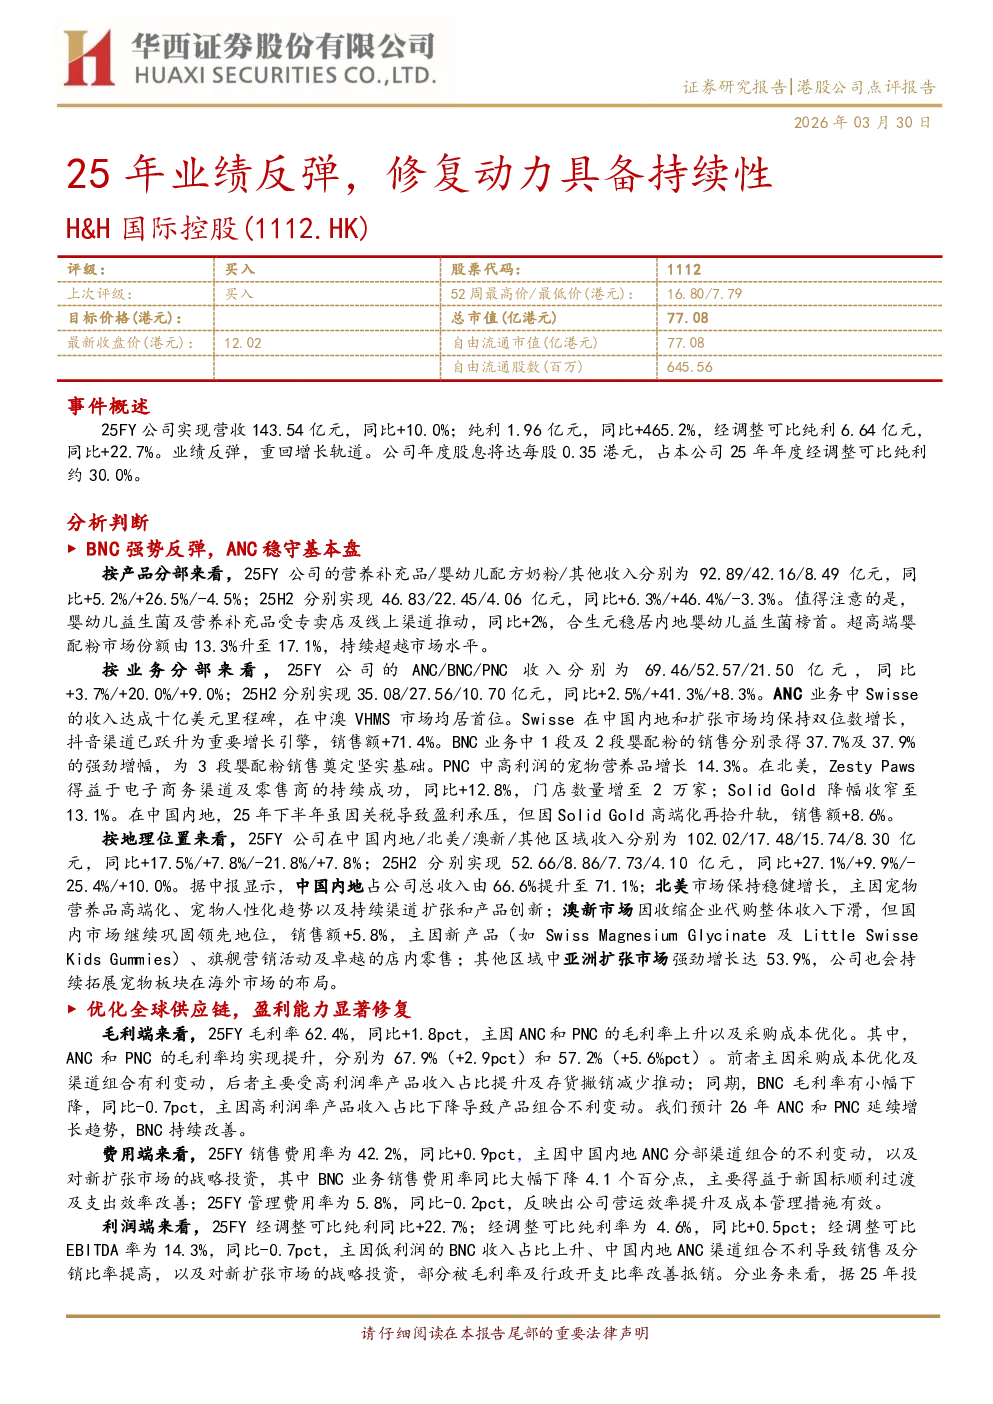
25FY公司实现营收143.54亿元,同比+10.0%;纯利1.96亿元,同比+465.2%,经调整可比纯利6.64亿元,同比+22.7%。业绩反弹,重回增长轨道。年度股息每股0.35港元,占经调整可比纯利的30.0%。
业务分部分析
- 产品分部:营养补充品/婴幼儿配方奶粉/其他收入分别为92.89/42.16/8.49亿元,同比+5.2%/+26.5%/-4.5%。婴幼儿益生菌及营养补充品同比+2%,合生元稳居内地婴幼儿益生菌榜首。超高端婴配粉市场份额升至17.1%。
- 业务分部:ANC/BNC/PNC收入分别为69.46/52.57/21.50亿元,同比+3.7%/+20.0%/+9.0%。ANC中Swisse达成十亿美元里程碑,在中澳VHMS市场居首,抖音渠道销售额+71.4%。BNC中1段及2段婴配粉销售分别增长37.7%及37.9%。PNC中宠物营养品增长14.3%,Zesty Paws同比+12.8%,门店增至2万家。
- 地理位置:中国内地/北美/澳新/其他区域收入分别为102.02/17.48/15.74/8.30亿元,同比+17.5%/+7.8%/-21.8%/+7.8%。中国内地占比提升至71.1%,北美市场稳健增长,澳新市场因代购收缩收入下滑,但国内市场销售额+5.8%,亚洲扩张市场增长53.9%。
盈利能力分析
- 毛利率:25FY毛利率62.4%,同比+1.8pct,主因ANC和PNC毛利率提升及采购成本优化。ANC/PNC毛利率分别为67.9%/57.2%,BNC毛利率下降0.7pct。
- 费用率:销售费用率42.2%,同比+0.9pct,主因中国内地ANC渠道组合不利变动及新市场投资。管理费用率5.8%,同比-0.2pct,反映营运效率提升。
- 利润率:25FY经调整可比纯利率4.6%,同比+0.5pct;经调整可比EBITDA率为14.3%,同比-0.7pct。ANC贡献利润占比67.4%,BNC经调整EBITDA率同比+1.5pct,PNC同比-1.7pct。
财务状况
- 现金余额17亿元,现金流充沛。总负债减少超6亿元,利息率降至5.96%,净杠杆率优化至3.45倍。
- 26年计划通过增加低成本人民币债务占比、减轻外汇波动及增强财务韧性,继续改善债务状况。全年派息每股0.35港元,维持30%派息率。
26年战略规划
- 巩固ANC中国全渠道第一,加码子品牌及新零售渠道;澳新稳守领先地位;拓展市场推动盈利增长。
- 聚焦新手妈妈教育,强化早阶奶粉及超高端份额;打造婴幼儿益生菌全球第一,布局儿童营养赛道。
- 北美PNC深化创新品类,推动高端宠粮增长;中国PNC推进本土化及高毛利营养品;拓展Zesty Paws至海外市场。
投资建议
预测26-27年收入157.1/171.9亿元,归母净利6.5/8.2亿元,EPS1.01/1.27元。2026年03月30日收盘价HKD 12.02对应P/E分别为11/9/7倍,维持“买入”评级。
风险提示
行业增长放缓、食品安全问题、澳新市场代购渠道的持续不确定性。