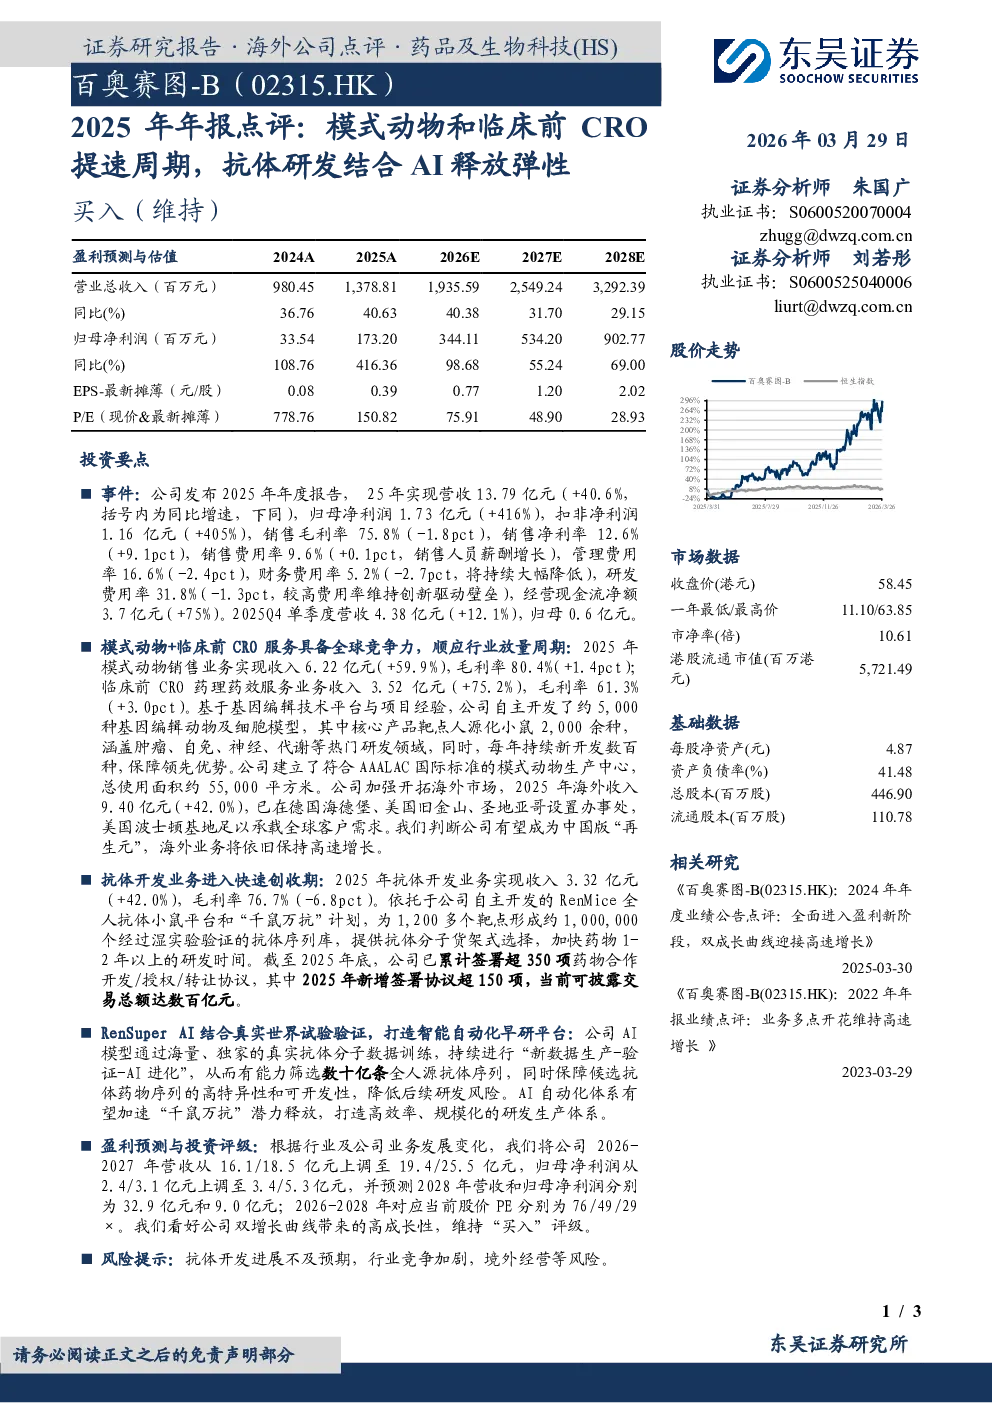
核心观点与关键数据
- 公司业绩表现:2025年年报显示,公司营收13.79亿元(同比增长40.6%),归母净利润1.73亿元(同比增长416%),扣非净利润1.16亿元(同比增长405%),销售毛利率75.8%(下降1.8个百分点),销售净利率12.6%(上升9.1个百分点),销售费用率9.6%(上升0.1个百分点),管理费用率16.6%(下降2.4个百分点),财务费用率5.2%(下降2.7个百分点),研发费用率31.8%(下降1.3个百分点),经营现金流净额3.7亿元(同比增长75%)。2025年Q4单季度营收4.38亿元(同比增长12.1%),归母净利润0.6亿元。
- 模式动物+临床前CRO服务:模式动物业务收入6.22亿元(同比增长59.9%),毛利率80.4%(上升1.4个百分点);临床前CRO药理药效服务业务收入3.52亿元(同比增长75.2%),毛利率61.3%(上升3.0个百分点)。公司自主开发了约5,000种基因编辑动物及细胞模型,涵盖肿瘤、自免、神经、代谢等热门领域,并持续每年新开发数百种。公司已建立符合AAALAC国际标准的模式动物生产中心,总面积约55,000平方米。2025年海外收入9.40亿元(同比增长42.0%),已在德国、美国等地设立办事处,美国波士顿基地可承载全球客户需求。公司有望成为中国版“再生元”,海外业务将保持高速增长。
- 抗体开发业务:抗体开发业务收入3.32亿元(同比增长42.0%),毛利率76.7%(下降6.8个百分点)。依托RenMice全人抗体小鼠平台和“千鼠万抗”计划,为1,200多个靶点形成约1,000,000个经过湿实验验证的抗体序列库,加快药物研发时间。截至2025年底,公司已累计签署超350项药物合作开发/授权/转让协议,其中2025年新增签署协议超150项,可披露交易总额达数百亿元。
- AI结合真实世界试验验证:公司AI模型通过海量、独家的真实抗体分子数据训练,持续进行“新数据生产-验证-AI进化”,可筛选数十亿条全人源抗体序列,保障候选抗体药物序列的高特异性和可开发性,降低后续研发风险。AI自动化体系有望加速“千鼠万抗”潜力释放,打造高效率、规模化的研发生产体系。
研究结论
- 盈利预测与投资评级:将公司2026-2027年营收从16.1/18.5亿元上调至19.4/25.5亿元,归母净利润从2.4/3.1亿元上调至3.4/5.3亿元,并预测2028年营收和归母净利润分别为32.9亿元和9.0亿元;2026-2028年对应当前股价PE分别为76/49/29倍。维持“买入”评级,看好公司双增长曲线带来的高成长性。
- 风险提示:抗体开发进展不及预期,行业竞争加剧,境外经营等风险。