核心观点
- 投资评级:买入(上调)
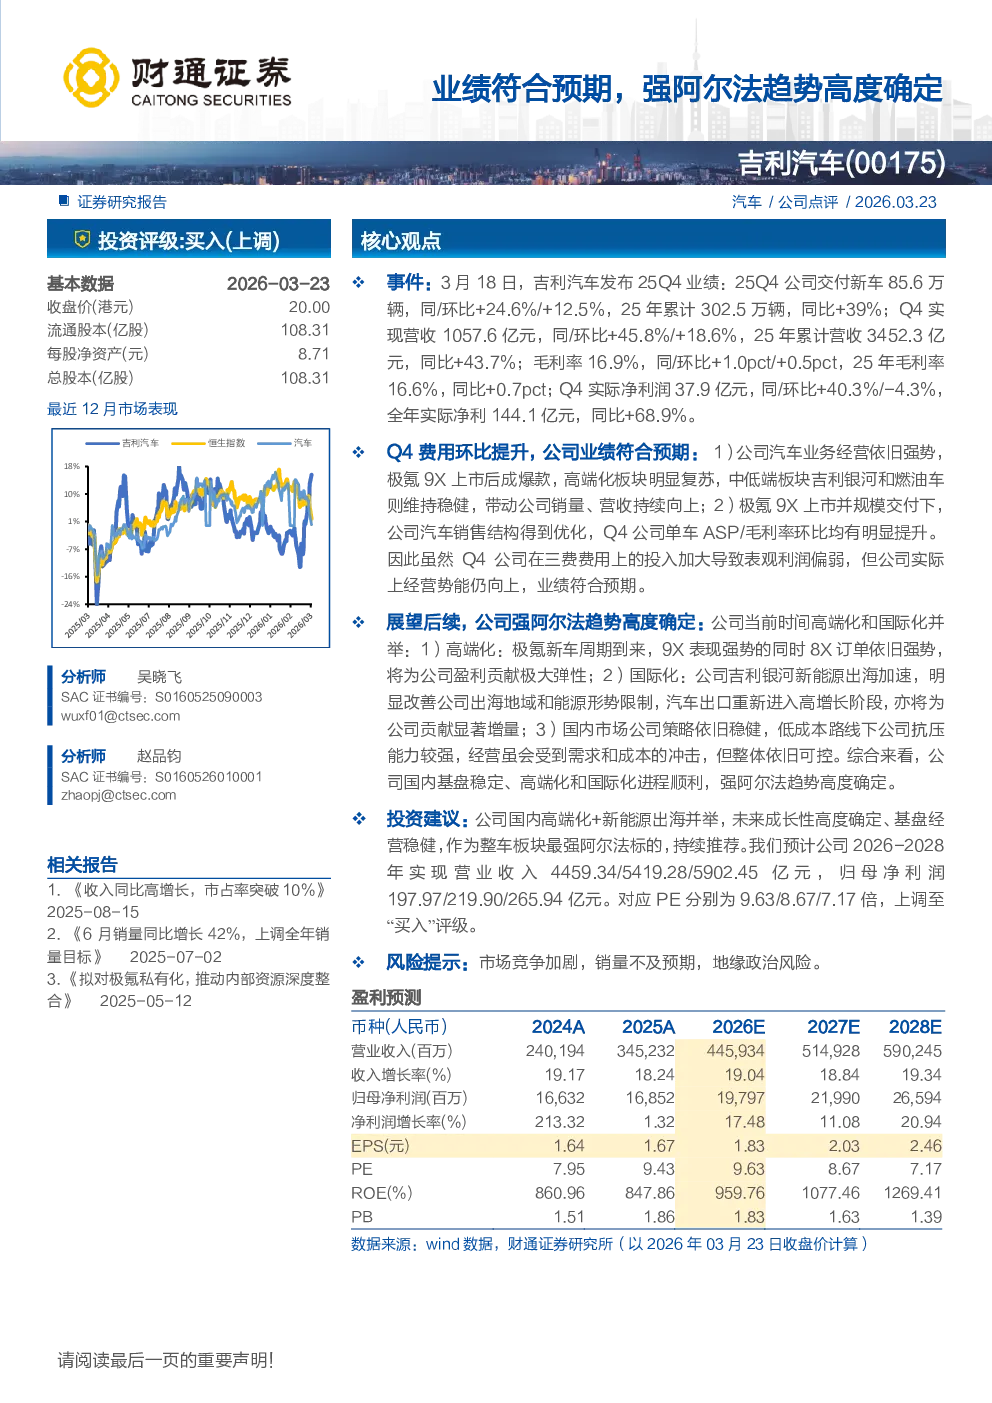
- 事件:吉利汽车发布2025年第四季度业绩,公司交付新车85.6万辆,同比增长24.6%,环比增长12.5%;实现营收1057.6亿元,同比增长45.8%,环比增长18.6%;毛利率16.9%,同比增长0.7个百分点;Q4净利润37.9亿元,同比增长40.3%,但环比下降4.3%;全年净利润144.1亿元,同比增长68.9%。
- Q4业绩分析:汽车业务经营强势,极氪9X上市后成为爆款,高端化板块复苏,中低端板块稳健,销量和营收持续增长;极氪9X规模交付优化销售结构,单车ASP和毛利率环比提升,但Q4费用投入加大导致表观利润偏弱,实际经营势能仍向上。
- 未来展望:公司高端化和国际化进程顺利,极氪新车周期到来,9X和8X订单强势,吉利银河新能源出海加速,出口重新进入高增长阶段;国内市场策略稳健,低成本路线增强抗压能力,整体经营可控。
- 投资建议:公司高端化+新能源出海并举,未来成长性高度确定,基盘经营稳健,作为整车板块最强阿尔法标的,持续推荐。预计2026-2028年营收分别为4459.34/5419.28/5902.45亿元,归母净利润分别为197.97/219.90/265.94亿元,对应PE分别为9.63/8.67/7.17倍。
关键数据
- 2025年第四季度:交付量85.6万辆(同比增长24.6%,环比增长12.5%),营收1057.6亿元(同比增长45.8%,环比增长18.6%),毛利率16.9%,净利润37.9亿元(同比增长40.3%,环比下降4.3%)。
- 2025年全年:累计交付量302.5万辆(同比增长39%),累计营收3452.3亿元(同比增长43.7%),毛利率16.6%,净利润144.1亿元(同比增长68.9%)。
研究结论
- 公司经营势能向上,业绩符合预期,高端化和国际化进程顺利,强阿尔法趋势高度确定。
- 风险提示:市场竞争加剧,销量不及预期,地缘政治风险。