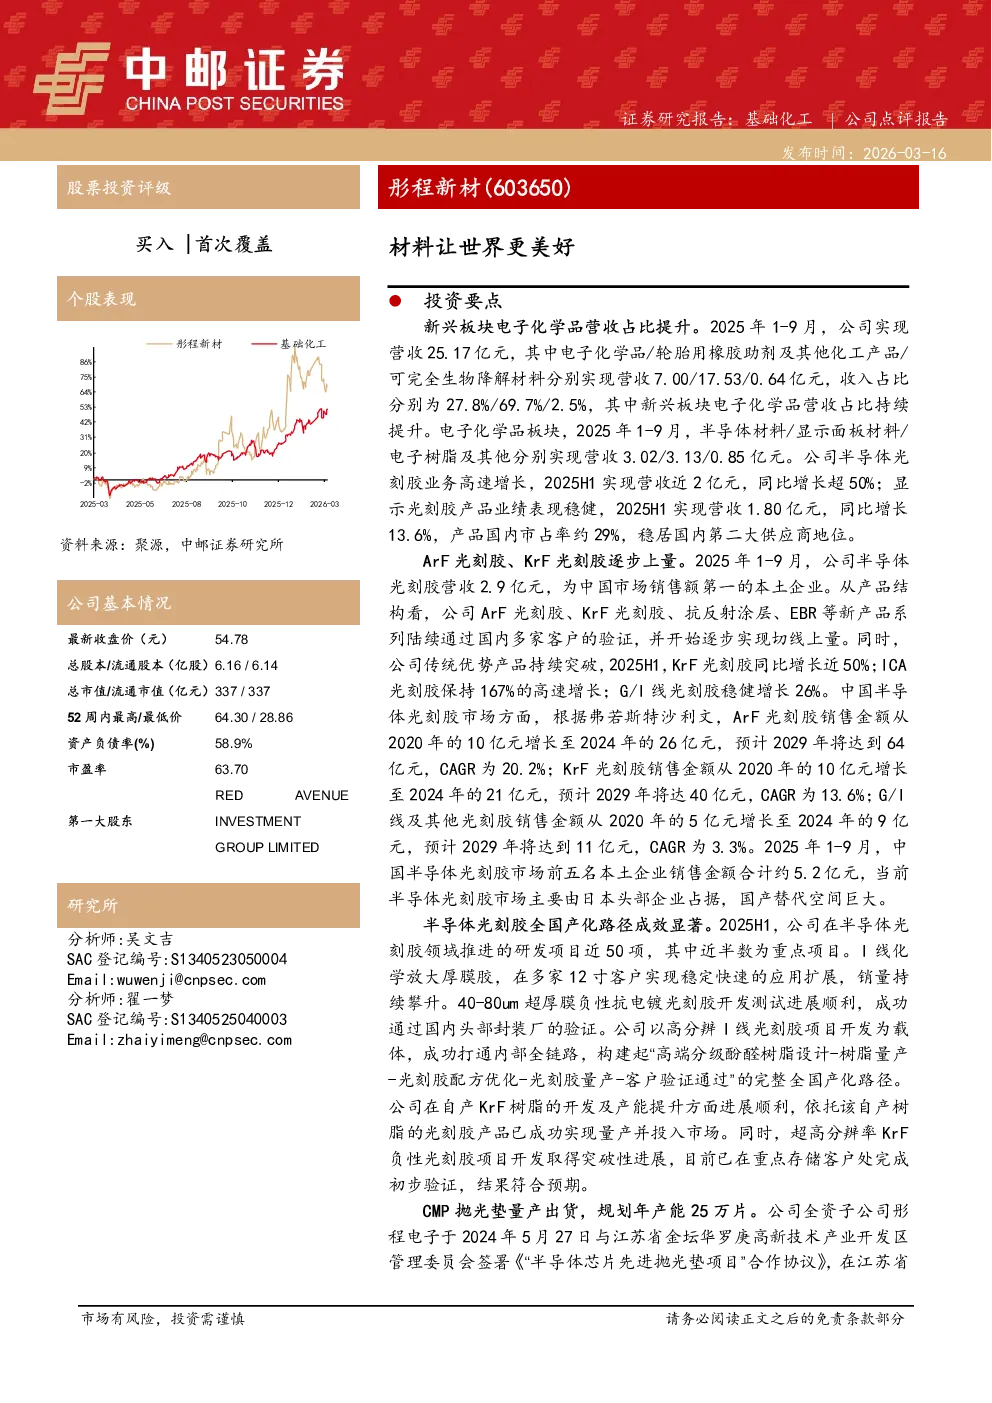
彤程新材投资分析报告总结
投资要点
- 新兴板块电子化学品营收占比提升:2025年1-9月,公司营收25.17亿元,其中电子化学品占比27.8%,持续提升。电子化学品板块中,半导体材料、显示面板材料、电子树脂及其他分别实现营收3.02/3.13/0.85亿元。
- 半导体光刻胶业务高速增长:2025H1,半导体光刻胶营收近2亿元,同比增长超50%;显示光刻胶2025H1营收1.80亿元,同比增长13.6%,国内市占率约29%,稳居第二大供应商地位。
- ArF、KrF光刻胶逐步上量:2025年1-9月,半导体光刻胶营收2.9亿元,为中国市场销售额第一的本土企业。ArF、KrF、抗反射涂层、EBR等新产品系列陆续通过客户验证并逐步实现切线上量。传统优势产品中,KrF光刻胶同比增长近50%,ICA光刻胶增长167%,G/I线光刻胶增长26%。
- 中国半导体光刻胶市场国产替代空间巨大:根据弗若斯特沙利文,ArF光刻胶市场2024年销售额26亿元,预计2029年达64亿元(CAGR 20.2%);KrF光刻胶市场2024年销售额21亿元,预计2029年达40亿元(CAGR 13.6%)。2025年1-9月,中国半导体光刻胶市场前五名本土企业销售金额约5.2亿元。
- 半导体光刻胶全国产化路径成效显著:2025H1,公司推进近50项研发项目,I线化学放大厚膜胶销量持续攀升,40-80um超厚膜负性抗电镀光刻胶通过头部封装厂验证。成功构建起“高端分级酚醛树脂设计-树脂量产-光刻胶配方优化-光刻胶量产-客户验证通过”的完整全国产化路径。自产KrF树脂的光刻胶产品已实现量产。
- CMP抛光垫量产出货:彤程电子投资建设半导体芯片抛光垫生产基地,项目顺利达产后可实现年产25万片。2025年上半年开始在国内龙头芯片企业验证,并已收到8寸及12寸重要客户的首次正式订单。国内CMP抛光垫市场规模预计2029年达58亿元。
- 显示光刻胶国内市占约三成,新产品推进顺利:2025年1-9月,公司显示光刻胶国内市占率约29%,在最大面板厂B客户的市场占有率已达60%。4-Mask高感度光刻胶出货量持续增长,高性能高分辨率光刻胶已实现量产销售。高感度高分辨光刻胶(PR)已进入客户端测试阶段。AMOLED触控用低温光刻胶市场拓展成效显著。
- 持续巩固汽车轮胎用橡胶化学品传统主营业务优势:公司为中国最大橡胶酚醛树脂生产商,客户覆盖全球轮胎75强。2025H1,汽车轮胎用橡胶化学品销量11.83万吨,同比增长1.0%。国际业务占比显著提升,海外市场份额显著提升。积极推进可持续材料及生物质产品的客户认证。
投资建议
预计公司2025-2027年分别实现收入37/42/48亿元,归母净利润6.57/8.21/10.04亿元,首次覆盖,给予“买入”评级。
风险提示
宏观市场需求波动风险;原材料价格波动风险;政策变化风险;安全生产风险;并购重组和商誉减值风险;新产品、新技术研发与市场竞争加剧风险;管理风险;汇率波动风险。