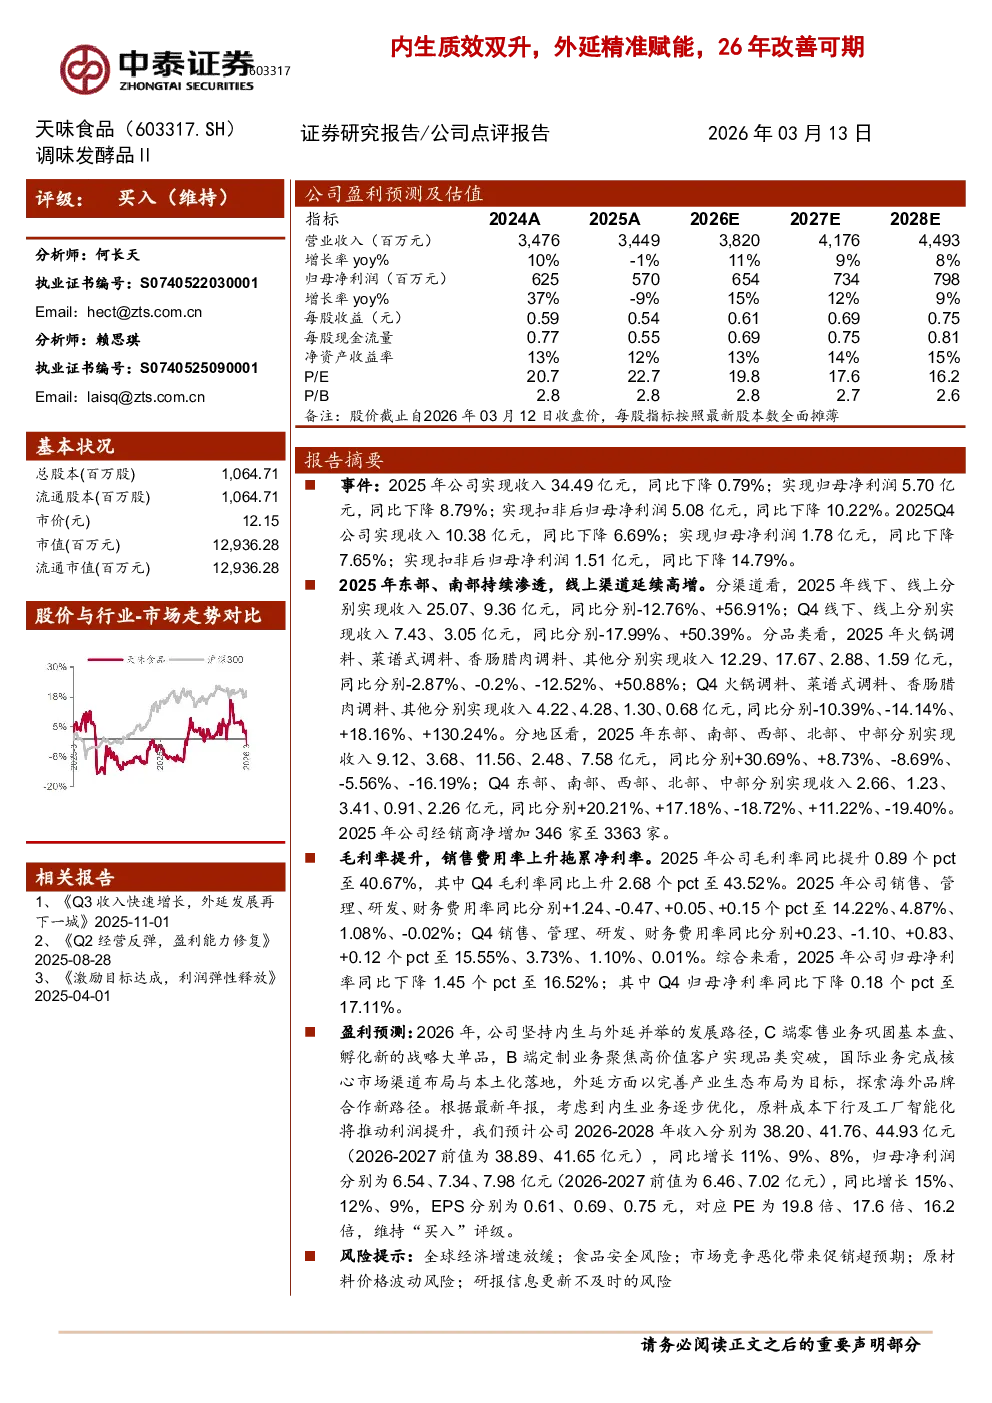
核心观点与关键数据
- 公司业绩:2025年公司实现收入34.49亿元,同比下降0.79%;归母净利润5.70亿元,同比下降8.79%。Q4收入10.38亿元,同比下降6.69%;归母净利润1.78亿元,同比下降7.65%。
- 渠道表现:线下收入25.07亿元,同比下降12.76%;线上收入9.36亿元,同比增长56.91%。东部、南部地区持续渗透,线上渠道高增。
- 品类表现:火锅调料收入12.29亿元,同比下降2.87%;菜谱式调料收入17.67亿元,同比下降0.2%;香肠腊肉调料收入2.88亿元,同比下降12.52%;其他品类收入1.59亿元,同比增长50.88%。
- 费用与利润:毛利率提升0.89个百分点至40.67%,销售费用率上升拖累净利率,2025年净利率为16.52%,同比下降1.45个百分点。
- 经销商:2025年经销商净增加346家至3363家。
研究结论
- 未来展望:公司坚持内生与外延并举,预计2026-2028年收入分别为38.20、41.76、44.93亿元,同比增长11%、9%、8%;归母净利润分别为6.54、7.34、7.98亿元,同比增长15%、12%、9%。
- 投资建议:维持“买入”评级,预计EPS分别为0.61、0.69、0.75元,对应PE为19.8倍、17.6倍、16.2倍。
- 风险提示:全球经济放缓、食品安全风险、市场竞争恶化、原材料价格波动等。
关键数据
- 2025年收入:34.49亿元(同比下降0.79%)
- 2025年归母净利润:5.70亿元(同比下降8.79%)
- 2025年Q4收入:10.38亿元(同比下降6.69%)
- 2025年Q4归母净利润:1.78亿元(同比下降7.65%)
- 2025年毛利率:40.67%
- 2025年净利率:16.52%
- 2025年经销商数量:3363家
- 2026-2028年收入预测:38.20、41.76、44.93亿元
- 2026-2028年归母净利润预测:6.54、7.34、7.98亿元