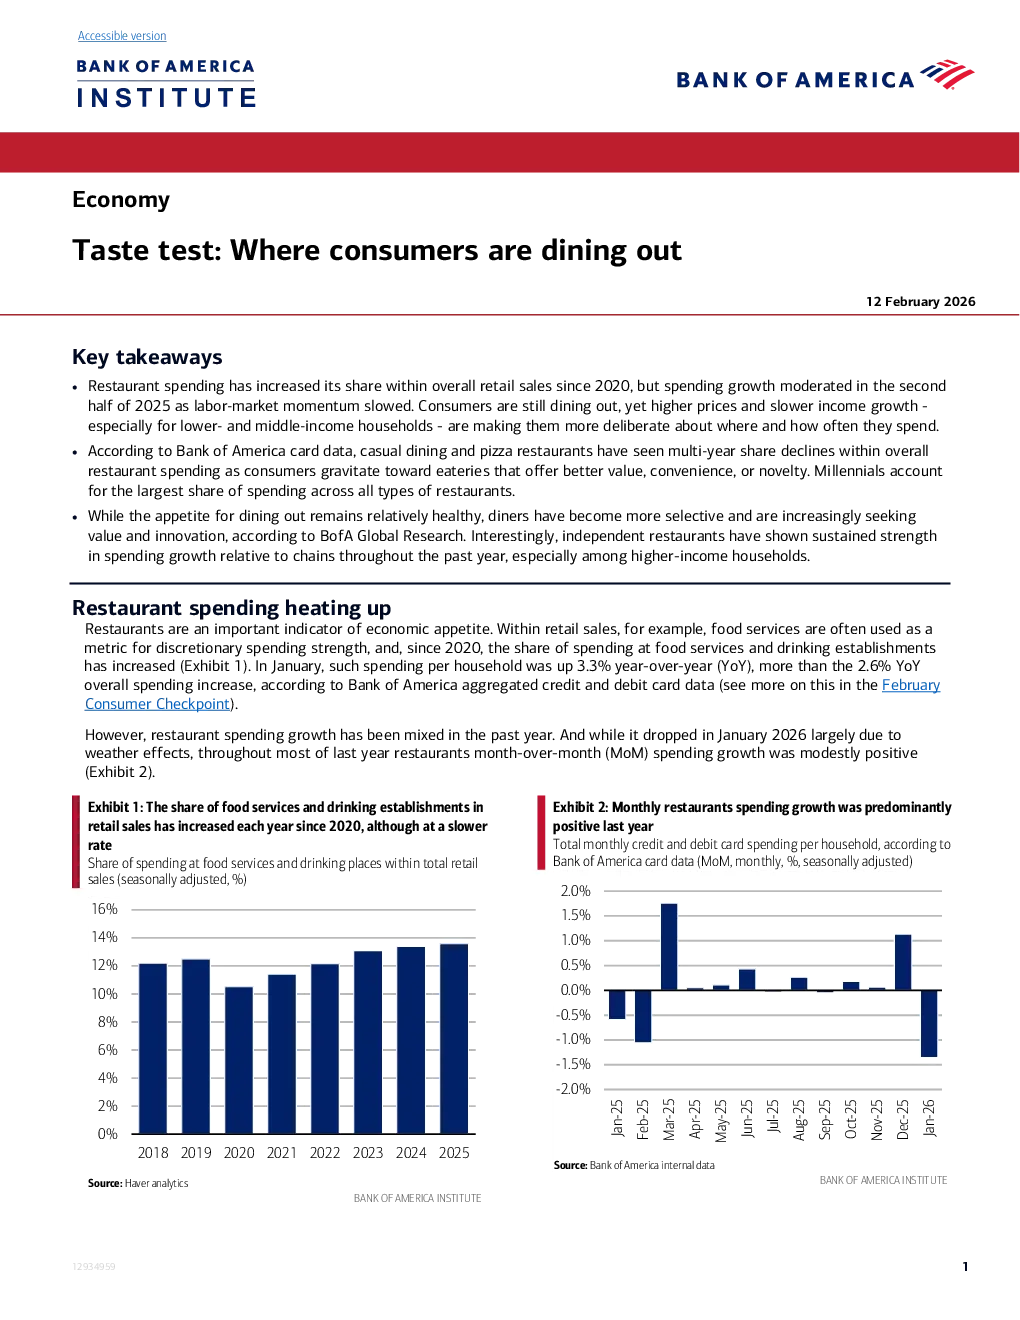
自2020年以来,餐厅支出在整体零售销售中的占比有所提升,但在2025年下半年,随着劳动力市场动能放缓,支出增长有所放缓。消费者仍继续外出就餐,但更高的价格和更慢的收入增长(尤其是中低收入家庭)使他们更加谨慎地选择就餐地点和频率。
根据美国银行卡数据,休闲餐饮和披萨餐厅在过去几年中占整体餐厅支出的份额持续下降,消费者更倾向于提供更好价值、便利性或新颖性的餐厅。千禧一代在所有类型餐厅的支出中占比最大。
尽管外出就餐的需求保持相对健康,但食客变得更加挑剔,并越来越多地寻求价值和创新。有趣的是,独立餐厅在过去一年中相对于连锁店表现出持续的增长势头,尤其是在高收入家庭中。
餐厅支出正在升温。餐厅是经济食欲的重要指标。例如,在零售销售中,食品服务经常被用作衡量非必需支出强度的指标,自2020年以来,食品服务和饮酒场所的支出份额已增加。然而,餐厅支出增长在过去一年中表现不一。虽然1月份的支出同比增长3.3%,但餐厅支出增长在去年大部分时间里保持温和的正增长。
餐厅支出与就业市场的健康状况密切相关。劳动力市场的放缓,尤其是在2025年下半年,可能抑制了该部门的支出增长。尽管工资增长仍然积极,但中低收入消费者的收入增长并没有强劲的回升,导致他们在外出就餐等非必需活动上的支出减少。
外出就餐是否更贵?2025年,每个家庭在餐厅和酒吧上的平均月支出为371美元,比2019年高30%。虽然人们外出就餐的频率比2019年更高,但其中一部分增长是由于价格上涨。根据劳工统计局的数据,2025年12月,外出就餐的价格同比增长4.1%。
虽然每笔交易的花费同比增长,但每个家庭的交易数量仅增长了一半。这表明消费者在外出就餐时更加谨慎。
如果外出就餐有一个显著趋势,那就是婴儿潮一代是支出增长最快的群体。虽然所有世代和收入水平的每笔交易支出增长都在上升,但婴儿潮一代始终领先于所有世代。此外,这一群体还表现出平均支出增长和交易数量最多的趋势,尤其是在收入前5%的家庭中。
然而,以实际美元计算,年轻一代的整体支出比年长者更多。值得注意的是,收入较高的千禧一代比千禧一代更频繁地外出就餐。
食客减少了对休闲餐厅和披萨店的支出。在过去几年中,根据美国银行卡数据,休闲餐厅(提供全服务的餐厅,环境轻松)的支出份额连续三年下降,披萨店的支出份额也下降。2025年最显著的下降出现在排除披萨店的快餐店(即在柜台或 drive-through 订餐)。
披萨的多年份额损失可能反映了类别饱和和用餐时间行为的转变。不卖披萨的快餐店选项的兴起——尤其是那些提供可定制碗、手持食品和被视为“更健康”选择的选项——在披萨主导工作日便利性用餐的领域创造了更多竞争。
不同年龄段的口味有所不同。快餐店的部分原因是低收入消费者正在控制支出。2025年,这些家庭占快餐店支出的最大份额,但我们现在看到低收入总体支出增长放缓。
在所有选定的餐厅类型中,千禧一代在所有世代中占支出最大份额。休闲餐厅从婴儿潮一代而不是Z世代获得了更多的资金流入。这些趋势可能与生活方式差异有关(即累积收入、支出优先事项、照顾等),尤其是对于Z世代,根据美国银行内部卡数据,近年来Z世代增加了其在所有类型餐厅中的支出份额。
独立餐厅继续在支出增长方面优于连锁店。这种动态可能正在将非必需支出从面临更难差异化挑战的传统休闲餐饮连锁店中抽走。高收入家庭——在最近几个月表现出更强劲的餐厅支出趋势——倾向于将其外出就餐食品支出中较大的份额分配给独立餐厅。由于他们不太受价格上涨的影响,而低收入群体更多地集中在快餐店支出上,他们的支出模式可能不成比例地支持那些拥有单个地点或可能是本地拥有的餐厅。
2026年的菜单是什么?尽管独立餐厅表现出强劲势头,但美国银行全球研究预计连锁店将在今年收回份额。虽然外出就餐的食欲保持健康,但餐厅消费者比以往任何时候都更加挑剔,竞争也更加激烈,尤其是随着外卖和食品配送变得更加便捷。
在拥挤的市场中脱颖而出需要提供独特的价值和吸引力,以及不断适应的灵活性。根据2025年美国银行餐饮行业报告,为了蓬勃发展,经营者应考虑添加新菜单项目、提供有限促销或折扣,并通过强大的服务文化和更好的氛围改善客户体验。