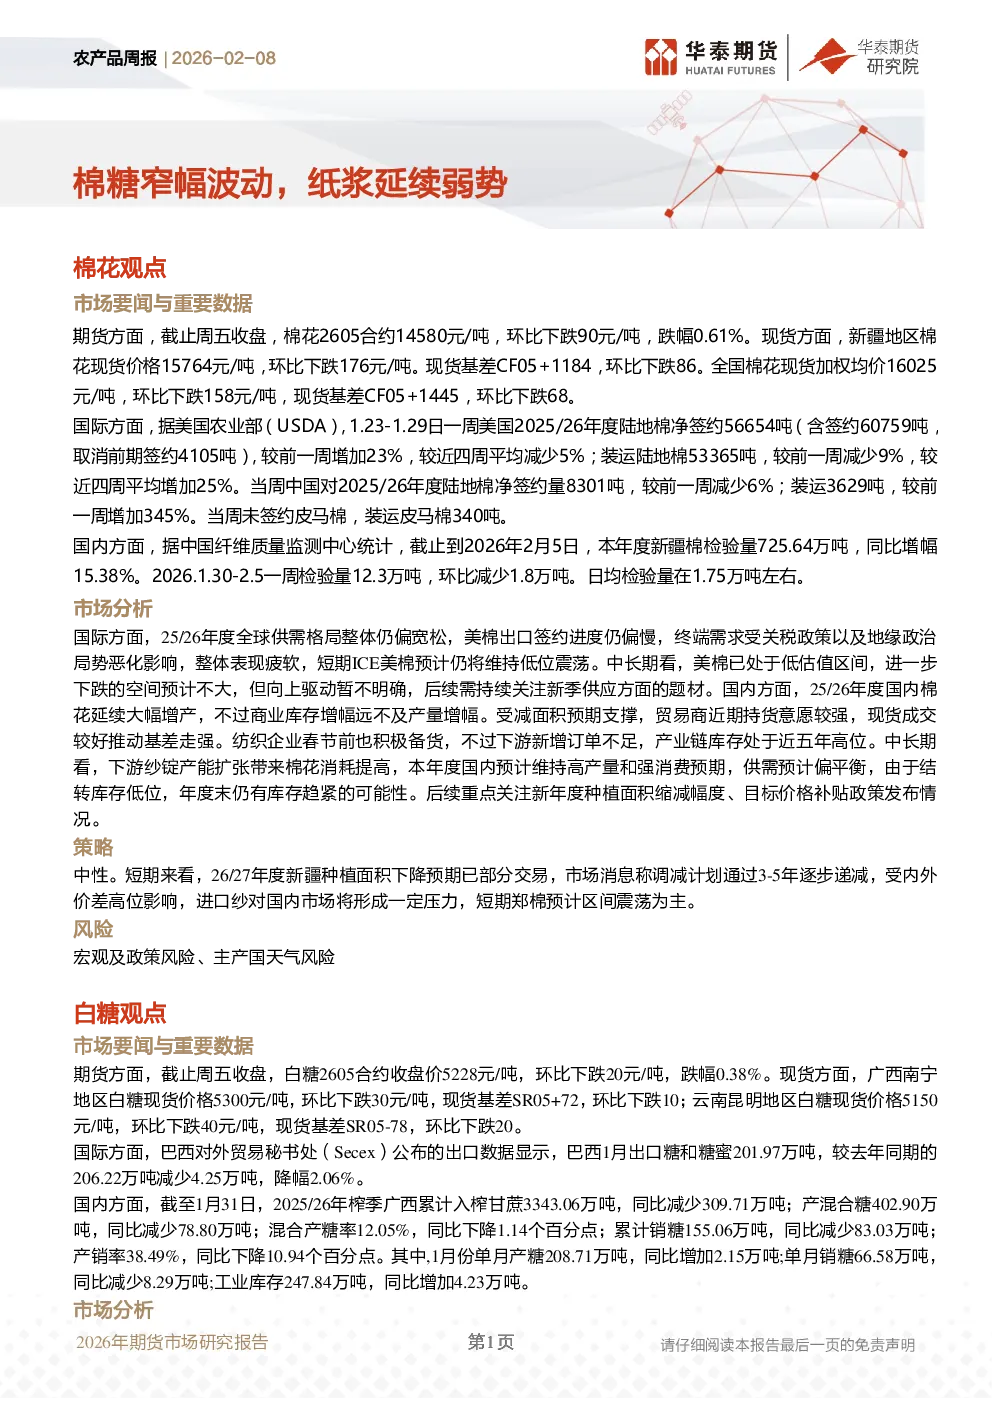
棉花观点
市场要闻与重要数据
- 期货:棉花2605合约14580元/吨,环比下跌0.61%。
- 现货:新疆地区棉花现货价格15764元/吨,环比下跌176元/吨;全国棉花现货加权均价16025元/吨,环比下跌158元/吨。
- 国际:美国2025/26年度陆地棉净签约56654吨,较前一周增加23%;中国净签约量8301吨,较前一周减少6%。
- 国内:新疆棉检验量725.64万吨,同比增幅15.38%;1月广西累计产糖402.90万吨,同比减少78.80万吨。
市场分析
- 国际:25/26年度全球供需格局偏宽松,ICE美棉预计低位震荡,中长期下跌空间有限。
- 国内:25/26年度国内棉花大幅增产,商业库存增幅不及产量增幅,下游需求不足,产业链库存高位。预计供需偏平衡,年度末库存趋紧可能性存在。
- 策略:中性。短期郑棉区间震荡为主。
风险
白糖观点
市场要闻与重要数据
- 期货:白糖2605合约5228元/吨,环比下跌0.38%。
- 现货:广西南宁地区白糖现货价格5300元/吨,环比下跌30元/吨。
- 国际:巴西1月出口糖和糖蜜201.97万吨,同比减少2.06%。
- 国内:2025/26年榨季广西累计产糖402.90万吨,同比减少78.80万吨;工业库存247.84万吨,同比增加4.23万吨。
市场分析
- 原糖:25/26榨季全球食糖转为过剩格局,原糖期价低位弱势整理。
- 郑糖:广西产量仍维持增产判断,下游需求偏弱,但市场预期进口许可有望收紧,节前预计震荡为主。
- 策略:中性。短中期糖价以震荡筑底思路对待,后期关注宏观及国内进口糖管控政策变化。
风险
纸浆观点
市场要闻与重要数据
- 期货:纸浆2605合约5234元/吨,相比上周下跌1.25%。
- 现货:山东地区“银星”针叶浆现货均价5310元/吨,较上周下跌65元/吨。
- 国际:智利Arauco公司2月木浆外盘报价针叶浆银星持平于710美元/吨。
- 国内:本周1地区及8港口纸浆合计库存量环比下降1.09%。
市场分析
- 供应:海外新增产能较少,主要阔叶浆厂减产及转产,2026年全球木浆供应压力减弱。
- 需求:2025年成品纸产能投产,终端有效需求不足,纸张过剩,纸厂开工率不高。
- 策略:中性。短期浆价或仍以低位盘整为主。
风险