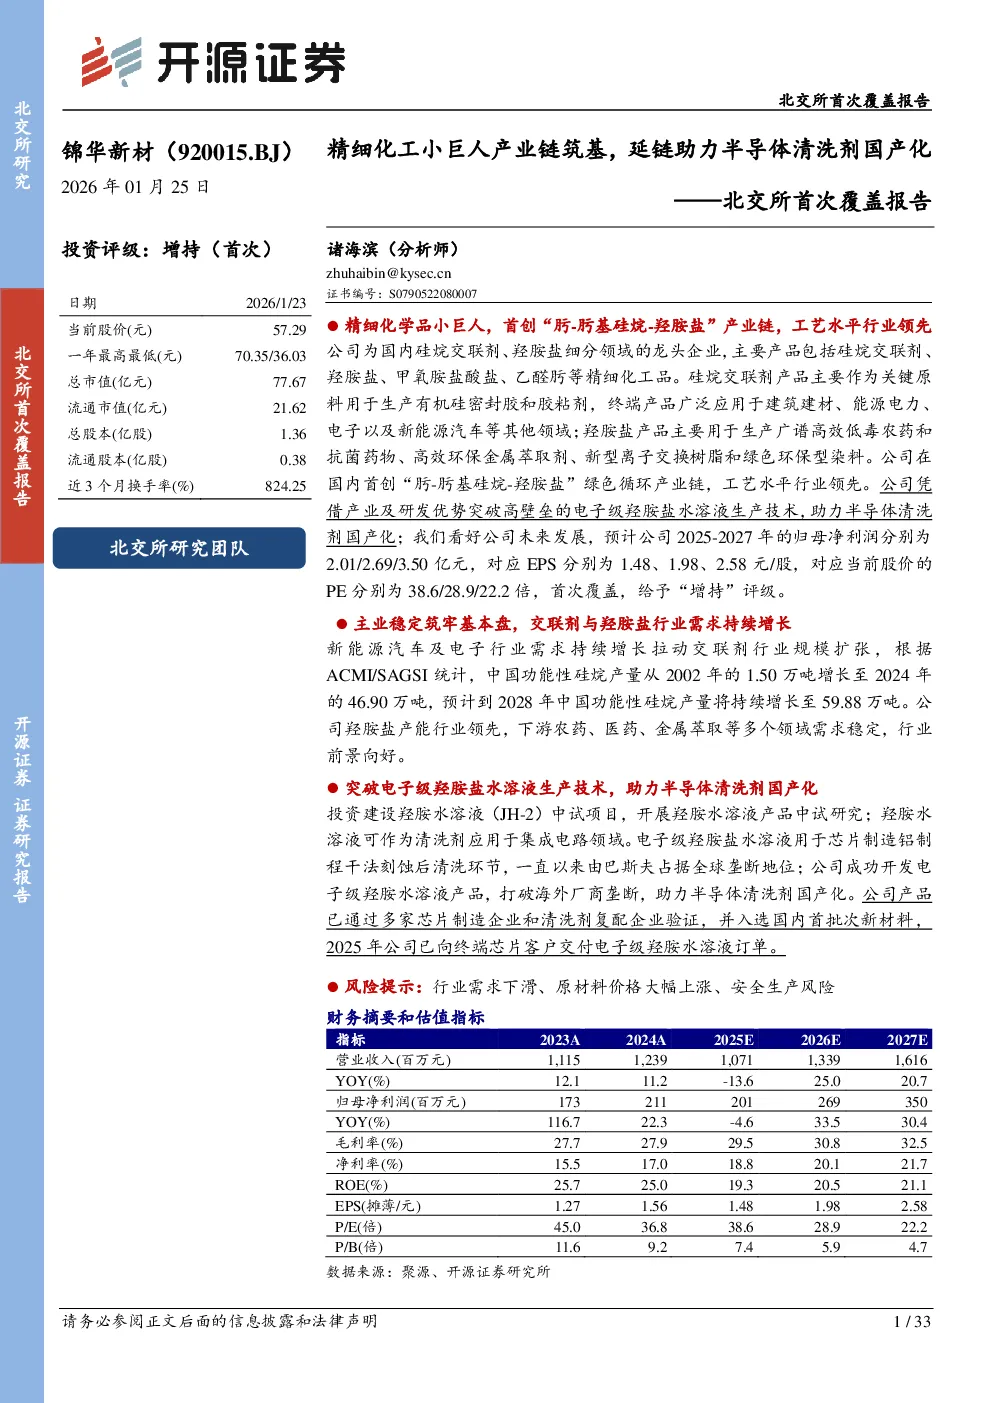
公司为国内硅烷交联剂、羟胺盐细分领域的龙头企业,主要产品包括硅烷交联剂、羟胺盐、甲氧胺盐酸盐、乙醛肟等精细化工品。公司首创“肟-肟基硅烷-羟胺盐”绿色循环产业链,工艺水平行业领先,产品应用广泛,下游多个行业需求稳定,行业前景向好。
公司产品及产业链
公司主要产品分为四大类:硅烷交联剂、羟胺盐、甲氧胺盐酸盐、乙醛肟。其中,硅烷交联剂主要用于生产有机硅密封胶和胶粘剂,广泛应用于建筑建材、能源电力、电子以及新能源汽车等领域;羟胺盐主要用于生产广谱高效低毒农药和抗菌药物、高效环保金属萃取剂、新型离子交换树脂和绿色环保型染料。公司首创“肟-肟基硅烷-羟胺盐”绿色循环产业链,实现酮肟系列产品的循环生产,工艺水平行业领先。
行业需求及公司地位
新 能 源 汽 车 及 电 子 行 业 需 求 持 续 增 长 拉 动 交 联 剂 行 业 规 模 扩 张,预计到2028年中国功能性硅烷产量将持续增长至59.88万吨。公司羟胺盐产能行业领先,下游农药、医药、金属萃取等多个领域需求稳定,行业前景向好。公司为国内羟胺盐细分领域的龙头企业,2024年羟胺盐国内市场占有率为42.37%。
切入半导体清洗剂赛道
公司投资建设羟胺水溶液(JH-2)中试项目,突破高壁垒的电子级羟胺盐水溶液生产技术,助力半导体清洗剂国产化。公司已成功开发电子级羟胺水溶液产品,并通过多家芯片制造企业和清洗剂复配企业验证,已向终端芯片客户交付电子级羟胺水溶液订单。
财务状况
2024年公司营业收入达12.39亿元,归母净利润达2.11亿元。公司以内销为主,主要销往华东、华南、华中等地区。2021-2024年度,公司营业收入分别为11.53、9.94、11.15、12.39亿元,2025年前三季度营收为7.8亿元,同比下降19.57%,归母净利润为1.53亿元,同比下降6.31%。
投资建议
公司凭借技术和研发优势,在成本控制及工艺优化等方面具备较强的竞争优势。预计公司2025-2027年的归母净利润分别为2.01/2.69/3.50亿元,对应EPS分别为1.48、1.98、2.58元/股,对应当前股价的PE分别为38.6/28.9/22.2倍,首次覆盖,给予“增持”评级。
风险提示
行业需求不及预期、原材料价格大幅上涨、安全生产风险。