核心观点与关键数据
景气向上
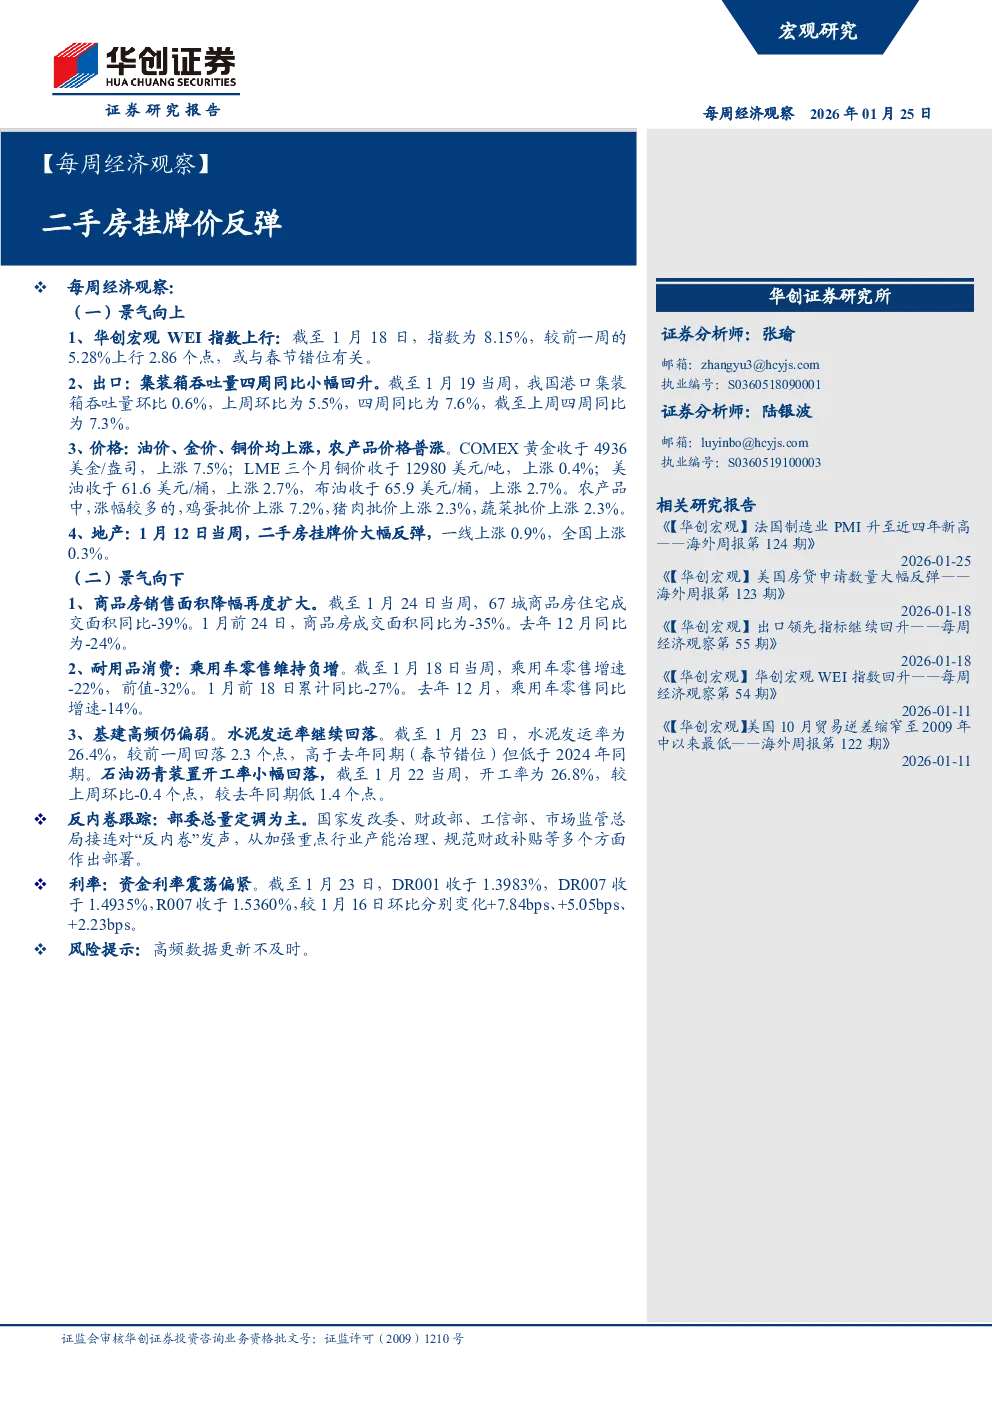
- 华创宏观WEI指数上行:截至1月18日,指数为8.15%,较前一周上行2.86个百分点,与春节错位有关。
- 出口:集装箱吞吐量四周同比小幅回升,截至1月19当周,四周同比为7.6%。
- 价格:油价、金价、铜价均上涨;农产品价格普涨,鸡蛋批价上涨7.2%,猪肉批价上涨2.3%,蔬菜批价上涨2.3%。
- 地产:1月12日当周,二手房挂牌价大幅反弹,一线上涨0.9%,全国上涨0.3%。
景气向下
- 商品房销售:截至1月24日当周,67城商品房住宅成交面积同比-39%;1月前24日,商品房成交面积同比为-35%。
- 耐用品消费:截至1月18日当周,乘用车零售增速-22%,1月前18日累计同比-27%。
- 基建:水泥发运率继续回落,截至1月23日为26.4%;石油沥青装置开工率小幅回落,截至1月22当周为26.8%。
反内卷跟踪
- 部委总量定调为主,国家发改委、财政部、工信部、市场监管总局从加强重点行业产能治理、规范财政补贴等方面部署。
利率
- 资金利率:截至1月23日,DR001收于1.3983%,DR007收于1.4935%,R007收于1.5360%,较1月16日环比分别变化+7.84bps、+5.05bps、+2.23bps。
资产配置
- 股债夏普比率差:截至2026年1月23日,股债夏普比率差为3.85,处于历史相对高位,凸显股票相对于债券的配置性价比。
物价
- 大宗商品:油价、金价、铜价均上涨;碳酸锂价格继续大涨,工业硅连续合约收盘价上涨1.2%,多晶硅连续合约收盘价下跌10.8%。
- 农产品:除水果、羊肉外,农产品价格普涨。
财政政策
- 2026年财政政策:总量增加、结构更优、效益更好、动能更强,包括扩大财政支出盘子、优化支出结构、提高资金使用效益、深化财税重点领域改革等。
资金市场
- 资金利率:截至1月23日,DR001收于1.3983%,DR007收于1.4935%,R007收于1.5360%,较1月16日环比分别变化+7.84bps、+5.05bps、+2.23bps。
- 国债收益率:截至1月23日,1年期、5年期、10年期国债收益率分别报1.2819%、1.5965%、1.8298%,较1月16日环比分别变化+3.95bps、-1.34bps、-1.62bps。
贸易
- 韩国贸易:1月前20天,出口同比升至14.9%,半导体出口同比攀升至70.2%;从中国进口同比小幅降至3.1%。
- 越南贸易:1月前上半月,出口同比降至11.1%,进口同比降至18.4%。
- 中国出口:港口集装箱吞吐量四周同比为7.6%;中国港口出境停靠数同比升至50.2%;二十大港口离港船舶载重吨同比升至3.2%。
- 中美贸易:中国发往美国载货船舶数量15天同比降至-28.8%。
- 潜在转口:1月前23天,东盟主要国家港口停靠船舶数同比升至9.2%。
- 美国进口:1月前20天,同比-4.2%;从中国进口同比降至-32.2%,占比升至23.9%。
研究结论
- 当前经济呈现景气向上与向下并存的结构,内需(如电影票房、二手房挂牌价)有所回升,但商品房销售、乘用车零售、基建等领域仍显疲软。
- 股票相对于债券的配置性价比较高,但债券相对于股票依然偏贵。
- 2026年财政政策将保持积极取向,扩大支出总量,优化支出结构,提高资金使用效益,深化财税改革。
- 资金利率震荡偏紧,国债收益率短期波动。
- 贸易方面,中国出口展现一定韧性,但中美贸易摩擦仍存,东盟等地区成为潜在转口市场。