你可能感兴趣
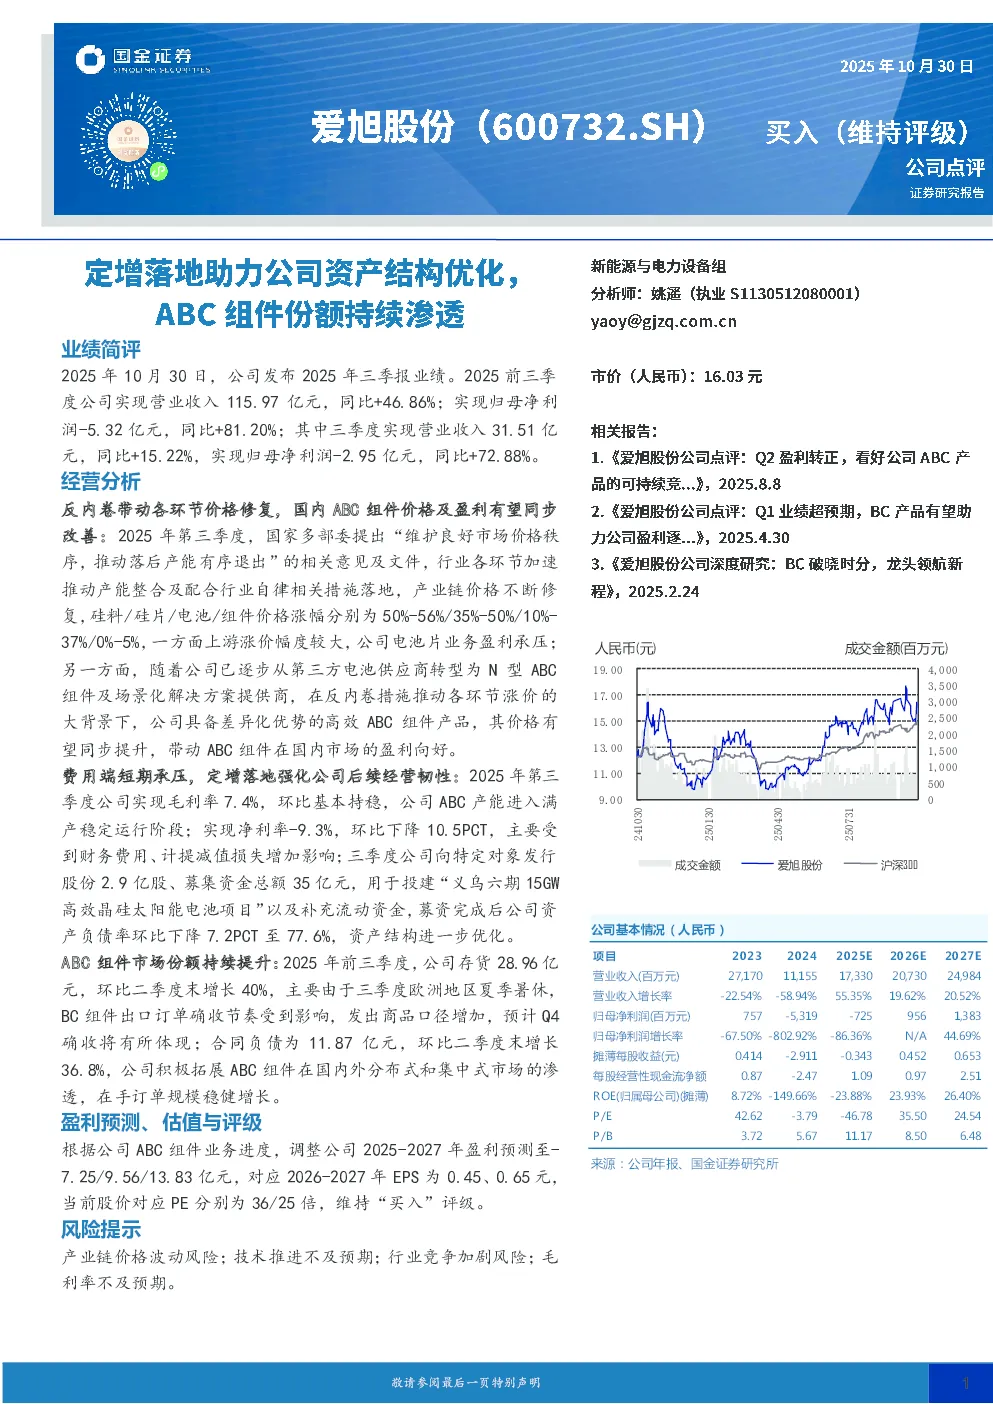
定增落地助力公司资产结构优化,ABC组件份额持续渗透
国金证券2025-10-30
公司动态点评:定增落地优化资产结构,产业链上下游护航产能扩张
电子设备长城证券2020-11-24
公司事件点评报告:DCU持续投入巩固国产算力份额,大模型生态适配优化加快应用落地
华鑫证券2025-02-03
定增落地全面优化公司业务运营,助力可持续发展
医药生物开源证券2022-02-12
公司动态点评:定增加码产能扩建及信息化建设,夯实优势助力份额提升
长城证券2021-01-18
2024年报及2025年一季报点评:生猪成本明显改善,定增落地有望助力资本结构改善
农林牧渔国信证券2025-05-05
公司事件点评报告:Q2业绩超预期,ABC组件产销两旺
建筑建材华鑫证券2025-07-11
公司事件点评报告:ABC组件爬产顺利,客户认可度超预期
建筑建材华鑫证券2023-07-20
公司动态点评:定增申请收到意见落实函,募集资金有助于优化公司资本结构
医药生物长城证券2020-09-07
公司信息更新报告:2024Q3期间费用率上升,资产结构持续优化
有色金属开源证券2024-10-28