研报总结
第一章核心矛盾及策略建议
1.1 核心矛盾
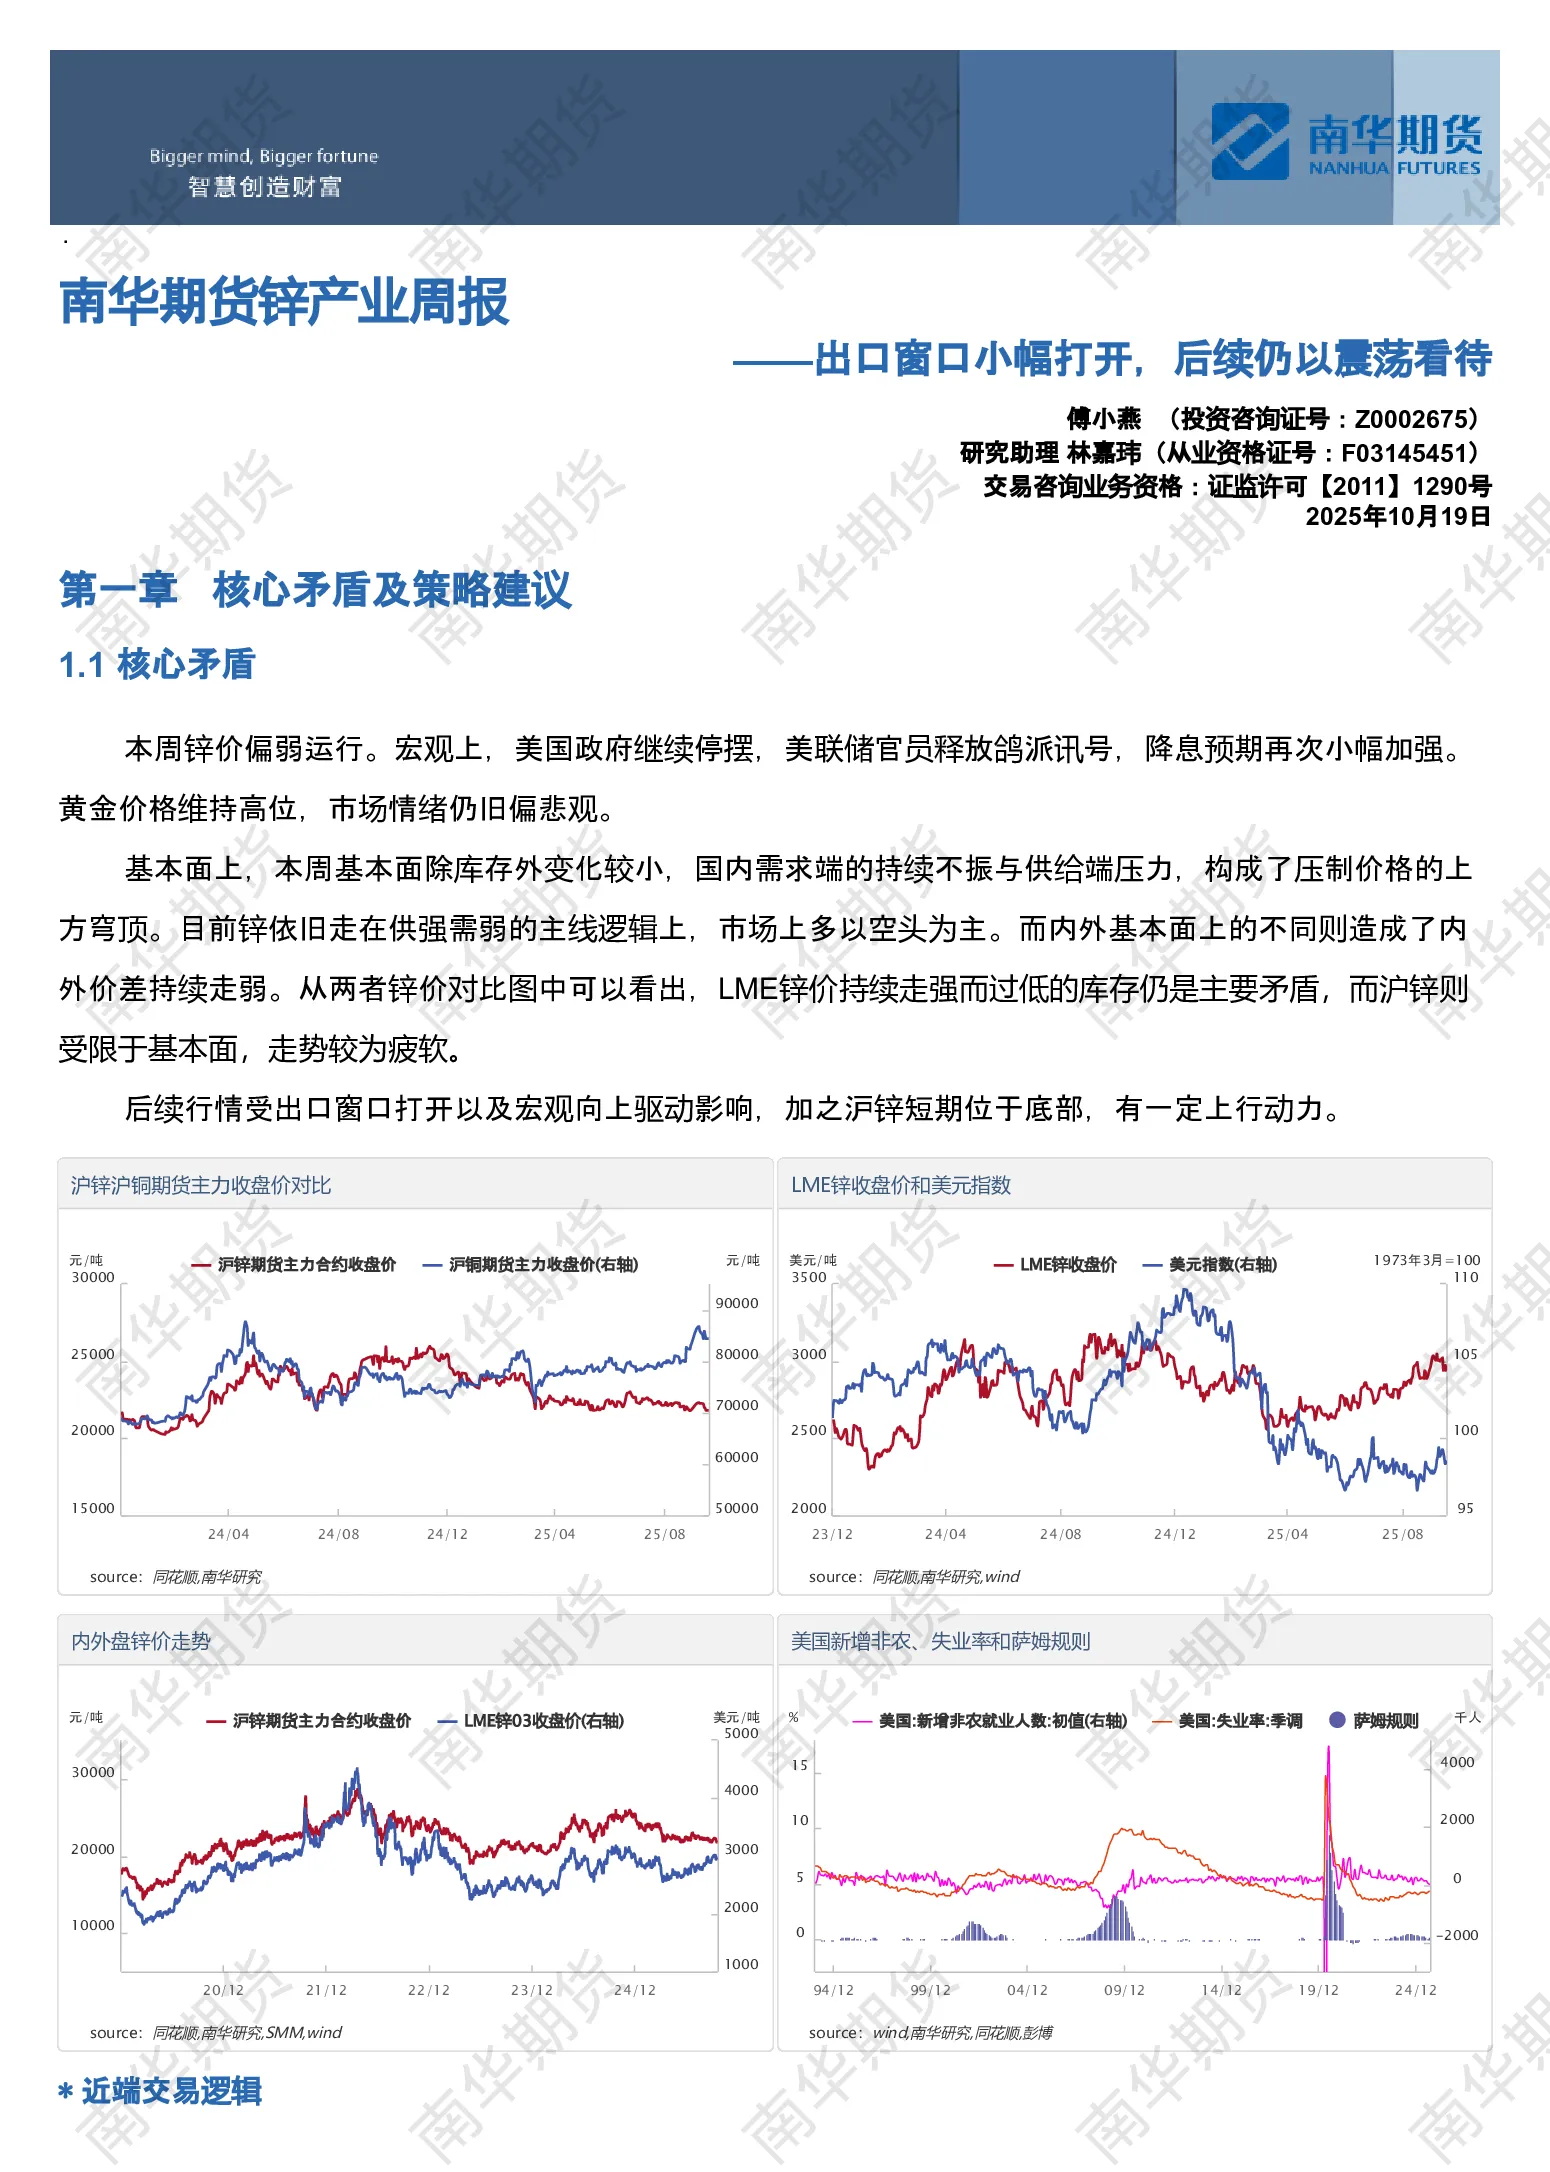
- 宏观环境:美国政府停摆持续,美联储释放鸽派信号,降息预期加强,黄金价格高位,市场情绪悲观。
- 基本面:国内需求不振,供给端压力,锌价供强需弱,内外价差持续走弱。LME锌价走强但库存低,沪锌受基本面限制疲软。
- 后续驱动:出口窗口短暂打开,宏观向上驱动,沪锌短期底部有上行动力。
1.2 交易型策略建议
- 行情定位:沪锌主力合约动量下行但受出口和宏观影响有向上驱动。
- 压力位:22800元/吨
- 支撑位:21500元/吨
- 成交量与持仓量:中性
- 短期期货策略:区间内高抛低吸,21800-22000元/吨附近轻仓试多(止损21700元/吨),22500-22700元/吨试空(止损21800元/吨)。
- 基差策略:暂不推荐做多基差。
- 月差策略:暂不建议正套。
- 对冲套利策略:考虑卖外盘买内盘的内外反套,目前逼近进场点。
1.3 产业客户操作建议
第二章本周重要信息及下周关注事件
2.1 本周重要信息
- 利多信息:美国政府停摆持续,国内锌矿加工费走跌。
- 利空信息:SMM锌精矿港口库存环比上涨4.13万吨至38.06万吨。
- 现货成交:国产TC均价下降100元至3400元/金属吨,进口锌精矿指数上涨0.25美元/干吨至118.75美元/干吨。
2.2 下周重要事件关注
- 中国第三季度GDP年率、美国9月未季调CPI年率等数据公布。
第三章盘面解读
3.1 价量及资金解读
- 内盘:锌价偏弱运行至21815元/吨,库存上升,多空交织,外资布局空头。
- 外盘:LME锌价偏弱至2948.5美元/吨,持仓结构中投资基金和商业企业分别占净多头和净空头。
- 内外价差:持续扩大,LME库存低位而国内供强需弱,本周有所缩窄。
第四章估值和利润分析
4.1 产业链上下游利润跟踪
4.2 进出口利润跟踪
- 8月锌矿进口量小幅下降至46.73万吨,国内冶炼开工率推动进口至五年高位,但内外比价走弱导致进口矿利润较差,矿商观望。
第五章供需及库存推演
5.1 供需平衡表推演
5.2 供应端及推演
- 矿山运行平稳,国内产量和进口量均处高点,短期冶炼厂检修对整体供应影响不大。
5.3 需求端及推演