猜你想问
这份研报的核心内容是什么?
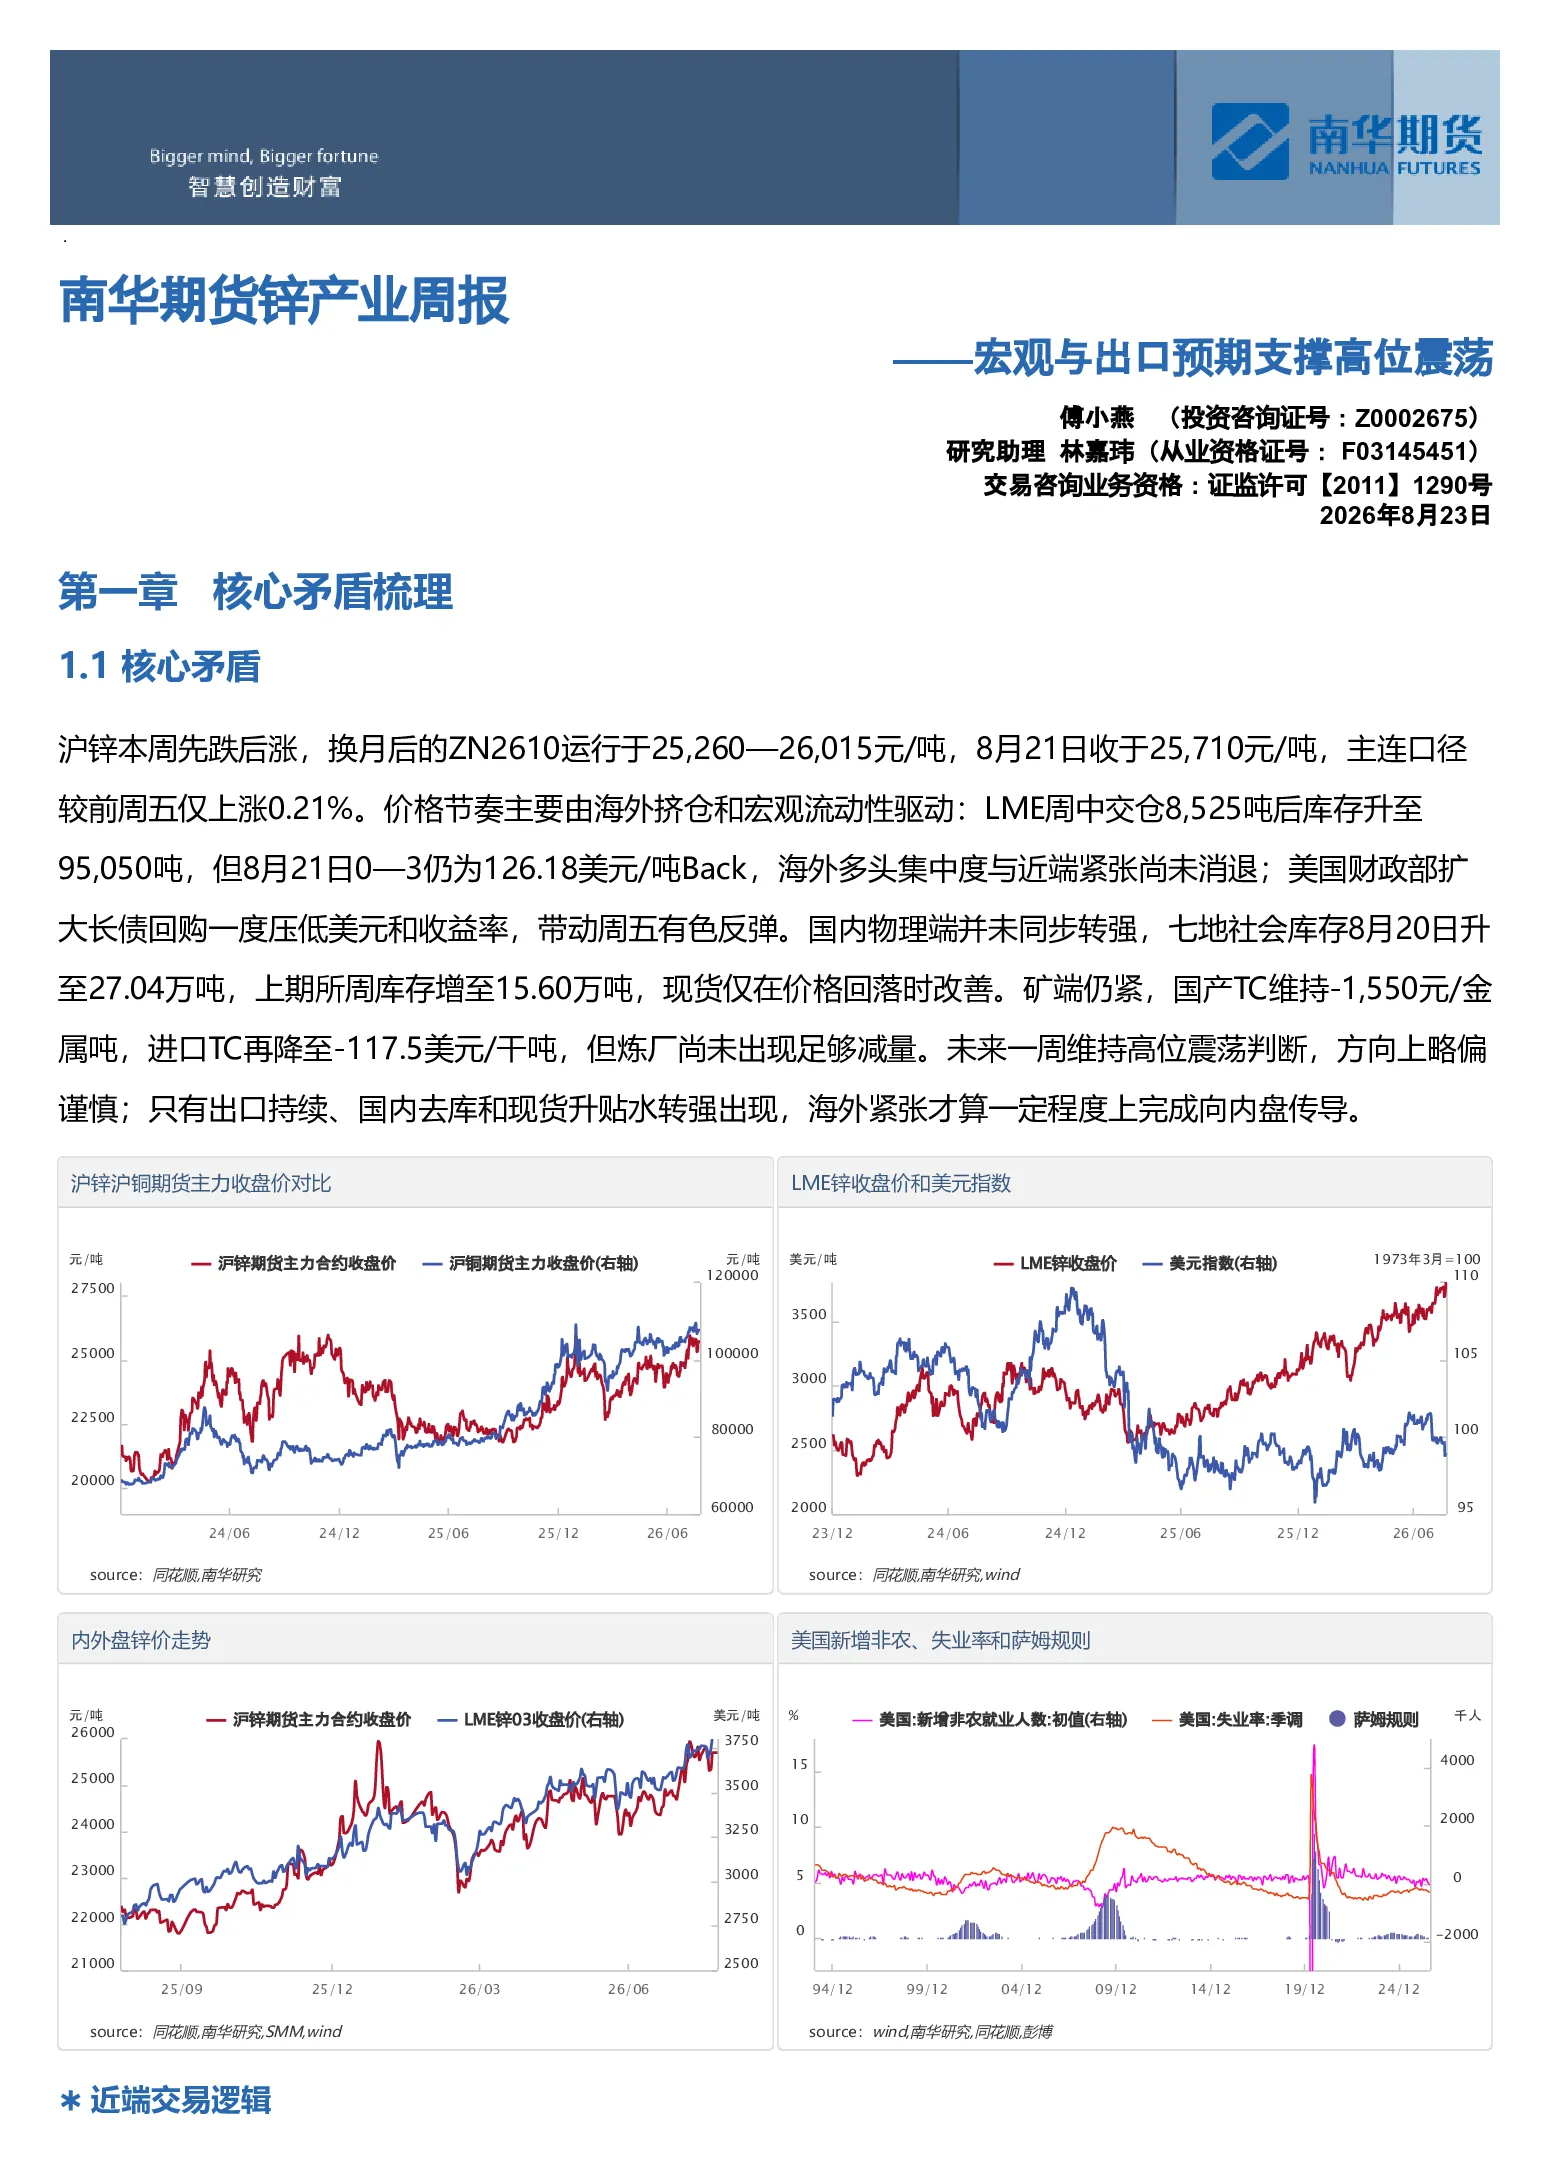
这份研报分析了沪锌价格受海外挤仓和宏观流动性驱动的情况,指出LME低库存和高Back对沪锌形成支撑,但国内库存增加导致近端呈Contango。报告预测未来一周锌价将高位震荡,需关注出口、国内去库和现货升贴水情况。远期看,锌价走势取决于矿紧能否压低精炼锌产量,以及产量和库存的变化方向。
锌行业未来发展趋势如何?
锌行业未来发展趋势的核心在于矿紧对精炼锌产量的影响。目前国产和进口矿TC深度为负,原料成本抬高支撑锌价,但SMM预计8月国内精炼锌产量环比回升,海外新增矿量补充。若冶炼开工保持高位且旺季订单未改善,矿紧仅压缩利润,难形成持续锭缺。年内趋势上行需产量收缩与库存下降同向出现。
研报重点分析了哪些方向?
研报重点分析了沪锌近端交易逻辑和远端交易预期。近端市场计价LME低库存、高Back和锌锭出口窗口,但国内库存增加导致近端呈Contango,25,000元/吨支撑将受考验。远端看,矿紧能否压低精炼锌产量是关键,若冶炼开工保持高位、旺季订单未改善,矿紧仅压缩利润。报告还分析了单边价格、基差与近月价差,以及国内社会库存、上期所库存、镀锌需求和海外交仓等重要信息。
当前锌市场现状如何判断?
当前锌市场现状是沪锌价格受海外挤仓和宏观流动性驱动,LME低库存和高Back对沪锌形成支撑,但国内库存增加导致近端呈Contango。国内七地社会库存和上期所库存均增加,现货仅在价格回落时改善。矿端仍紧,但炼厂减量不足。市场预计未来一周锌价将高位震荡,需关注出口、国内去库和现货升贴水情况。
研报提到了哪些风险提示?
研报提到了矿端扰动、冶炼端检修和宏观利率等风险提示。矿端扰动可能影响锌精矿供应和加工费,冶炼端检修可能导致精炼锌供应减少,宏观利率变化可能影响锌价估值。此外,美国经济制裁、PCE和GDP修正值、全球央行年会以及美联储主席讲话等国际事件也可能影响锌价走势。需关注这些风险因素对锌市场的影响。
你可能感兴趣
南华期货锌产业周报:宏观与出口预期支撑高位震荡
南华期货2026-08-24
南华期货锌产业周报——11月维持高位震荡,观望出口数据
南华期货2025-11-09
南华期货锌产业周报:短期基本面宏观共同支撑,偏强震荡
有色金属南华期货2026-01-26
南华期货锌产业周报:宏观基本面共振,锌价重心或维持高位震荡20251214
南华期货2025-12-14
南华期货天然橡胶产业周报:低产季原料支撑与宏观情绪扰动,区间震荡持续
南华期货2026-03-17
南华期货锌产业周报:下方有支撑,观望出口数据
有色金属南华期货2025-11-16
南华期货锌产业周报:宏观再出变数,关注实物出口20260713
南华期货2026-07-13
【锌周报】宏观扰动与基本面支撑博弈,锌价延续高位震荡
浙商期货2026-04-04
锌周报:基本面支撑与宏观压力并存,锌价高位震荡
美尔雅期货2022-09-19
【锌周报20260405】宏观扰动与基本面支撑博弈,锌价延续高位震荡
浙商期货2026-04-07