最新动态
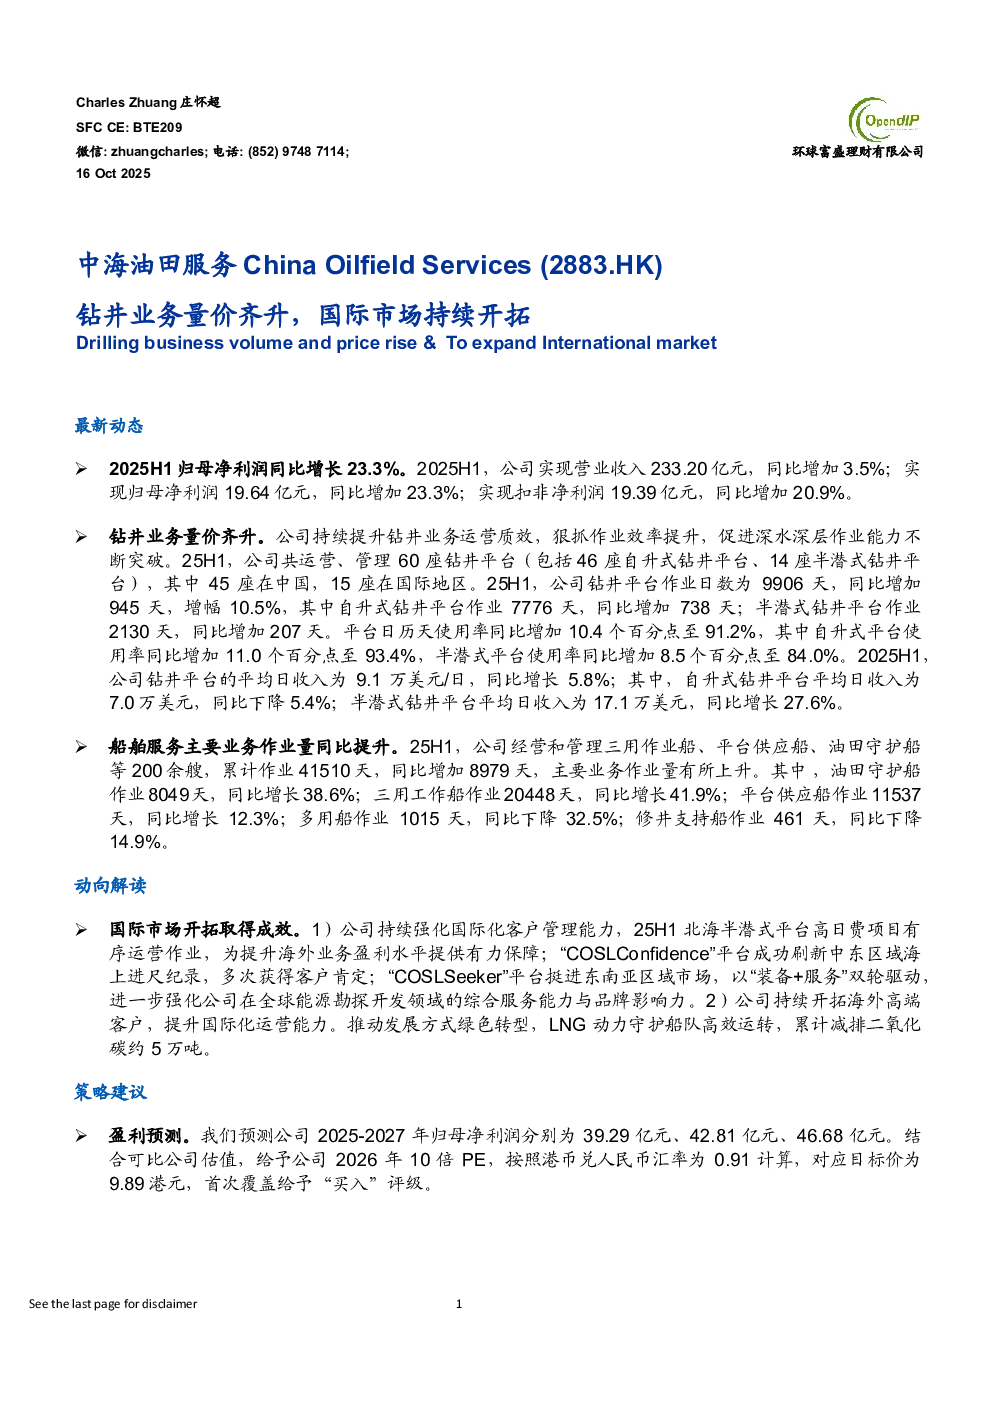
2025年上半年,公司归母净利润同比增长23.3%,实现营业收入233.20亿元,同比增长3.5%。钻井业务量价齐升,运营管理60座钻井平台,作业日数同比增长10.5%,平台日历天使用率提升至91.2%。船舶服务主要业务作业量同比提升,累计作业41510天,同比增长8979天。国际市场开拓取得成效,北海半潜式平台高日费项目有序运营,COSLConfidence平台刷新中东区域海上进尺纪录,COSLSeeker平台进入东南亚市场。
动向解读
公司持续强化国际化客户管理能力,提升海外业务盈利水平。推动发展方式绿色转型,LNG动力守护船队高效运转,累计减排二氧化碳约5万吨。
策略建议
预测公司2025-2027年归母净利润分别为39.29亿元、42.81亿元、46.68亿元。给予公司2026年10倍PE,对应目标价为9.89港元,首次覆盖给予“买入”评级。
可比上市公司估值比较
对比中集安瑞科和中集集团,公司估值具有优势,2026年PE为15.35倍,对应目标价为9.89港元。
主要财务数据及预测
2024-2027年,公司营业总收入预计增长9.5%,归母净利润预计增长4.1%-9.0%。EPS预计从0.66元增长至0.98元,ROE和ROA预计提升至8.3%和5.4%。
财务报表分析和预测
资产负债表显示,公司流动资产和总资产规模持续增长。利润表显示,公司营业收入和净利润稳步提升,EBIT预计增长6.1%-6.8%。现金流量表显示,公司经营活动现金流稳定,投资活动现金流为负,筹资活动现金流波动。
风险提示
市场竞争风险、健康安全环保风险、境内外业务拓展及经营风险、汇率风险、资产减值风险。
分析师介绍
分析师庄怀超,主要覆盖化工和新材料行业,曾任职于海通国际研究部,加入环球富盛理财有限公司后继续覆盖化工和新材料行业。
公司评级定义
买入:相对表现>15%;或公司或行业基本面 outlook 有利。
中性:相对表现-5%至5%;或公司或行业基本面 outlook 中性。
行业评级定义
跑赢大市:相对表现>5%;或行业基本面 outlook 有利。
中性:相对表现-5%至5%;或行业基本面 outlook 中性。
利益披露
分析师及其关联方不担任发行人职务,无财务利益关系,未持有发行人1%以上市值,未在12个月内与发行人存在投资银行业务关系,未做市发行人证券,未雇佣发行人职务人员。
免责声明
本报告不构成买卖邀请,任何意见可能与公司其他部门意见不同,不保证信息准确性,可能包含前瞻性估计和预测,投资者应理解投资目标和风险,必要时咨询财务顾问。本报告不针对任何禁止地区。