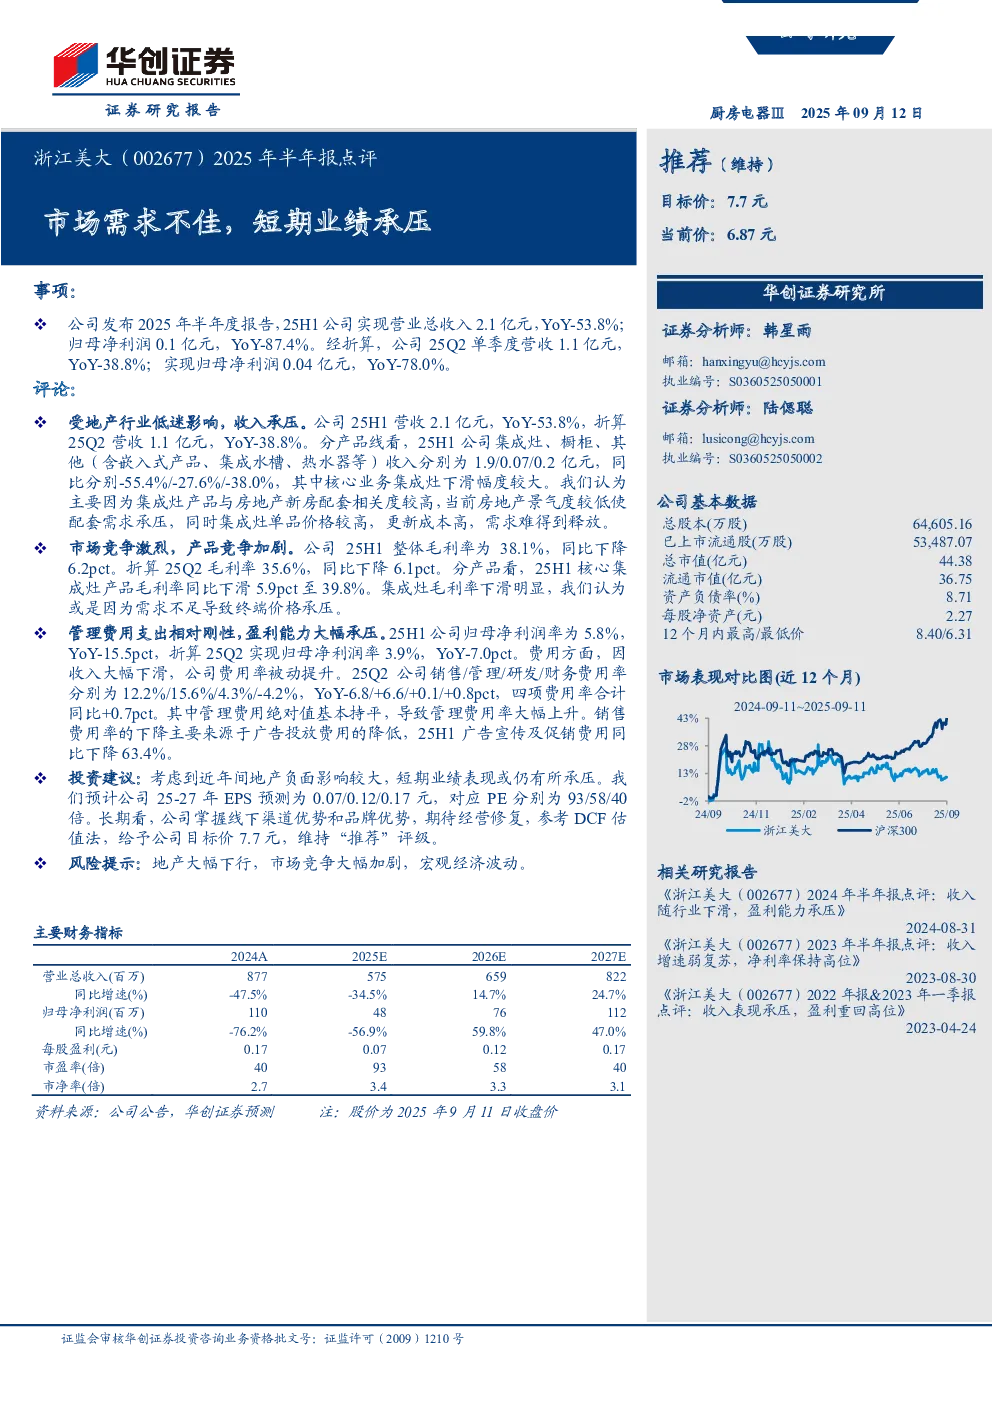
浙江美大2025年半年报点评
核心观点
- 市场需求不佳,短期业绩承压:受地产行业低迷影响,公司25H1营业总收入2.1亿元,同比下降53.8%;归母净利润0.1亿元,同比下降87.4%。集成灶作为核心业务下滑幅度较大,主要因房地产景气度低导致配套需求承压,且集成灶单品价格高、更新成本高,需求难释放。
- 市场竞争激烈,产品竞争加剧:25H1整体毛利率38.1%,同比下降6.2pct;集成灶毛利率同比下滑5.9pct至39.8%,主要因需求不足导致终端价格承压。
- 盈利能力大幅承压:25H1归母净利润率5.8%,同比下降15.5pct;25Q2归母净利润率3.9%,同比下降7.0pct。费用方面,因收入大幅下滑,费用率被动提升,其中管理费用率大幅上升,销售费用率下降主要源于广告投放费用降低。
关键数据
- 财务数据:
- 25H1营业总收入:2.1亿元(YoY-53.8%)
- 25H1归母净利润:0.1亿元(YoY-87.4%)
- 25Q2营业总收入:1.1亿元(YoY-38.8%)
- 25Q2归母净利润:0.04亿元(YoY-78.0%)
- 25H1整体毛利率:38.1%(同比下降6.2pct)
- 25H1集成灶毛利率:39.8%(同比下降5.9pct)
- 25H1归母净利润率:5.8%(同比下降15.5pct)
- 25Q2归母净利润率:3.9%(同比下降7.0pct)
- 费用率:
- 25Q2销售费用率:12.2%(YoY-6.8pct)
- 25Q2管理费用率:15.6%(YoY+6.6pct)
- 25Q2研发费用率:4.3%(YoY+0.1pct)
- 25Q2财务费用率:-4.2%(YoY+0.8pct)
研究结论
- 投资建议:考虑到地产负面影响较大,短期业绩仍可能承压。预计公司25-27年EPS预测为0.07/0.12/0.17元,对应PE分别为93/58/40倍。长期看,公司掌握线下渠道和品牌优势,期待经营修复,参考DCF估值法,给予目标价7.7元,维持“推荐”评级。
- 风险提示:地产大幅下行、市场竞争大幅加剧、宏观经济波动。
附录
- 财务预测表
- 家电组团队介绍
- 华创证券机构销售通讯录
- 华创行业公司投资评级体系
- 基准指数说明
- 公司投资评级说明
- 行业投资评级说明
- 分析师声明
- 免责声明