登录
注册
个人信息
我的订单
我的报告豆
我的优惠券
我的笔记
我的阅读
我的收藏
我的下载
我的上传
我的订阅
在线客服
退出登录
回到首页
AI
搜索
发现报告
发现数据
发现专题
专题报告
专题百科
研选报告
定制报告
VIP
权益
付费社群
发现一下
行业研究
公司研究
宏观策略
财报
招股书
会议纪要
Token
低空经济
十五五
AIGC
大模型
当前位置:首页
/
公司研究
/
报告详情
调整阶段利润承压,关注新品铺货表现
2025-08-14
朱会振,杜雨聪
西南证券
王擦
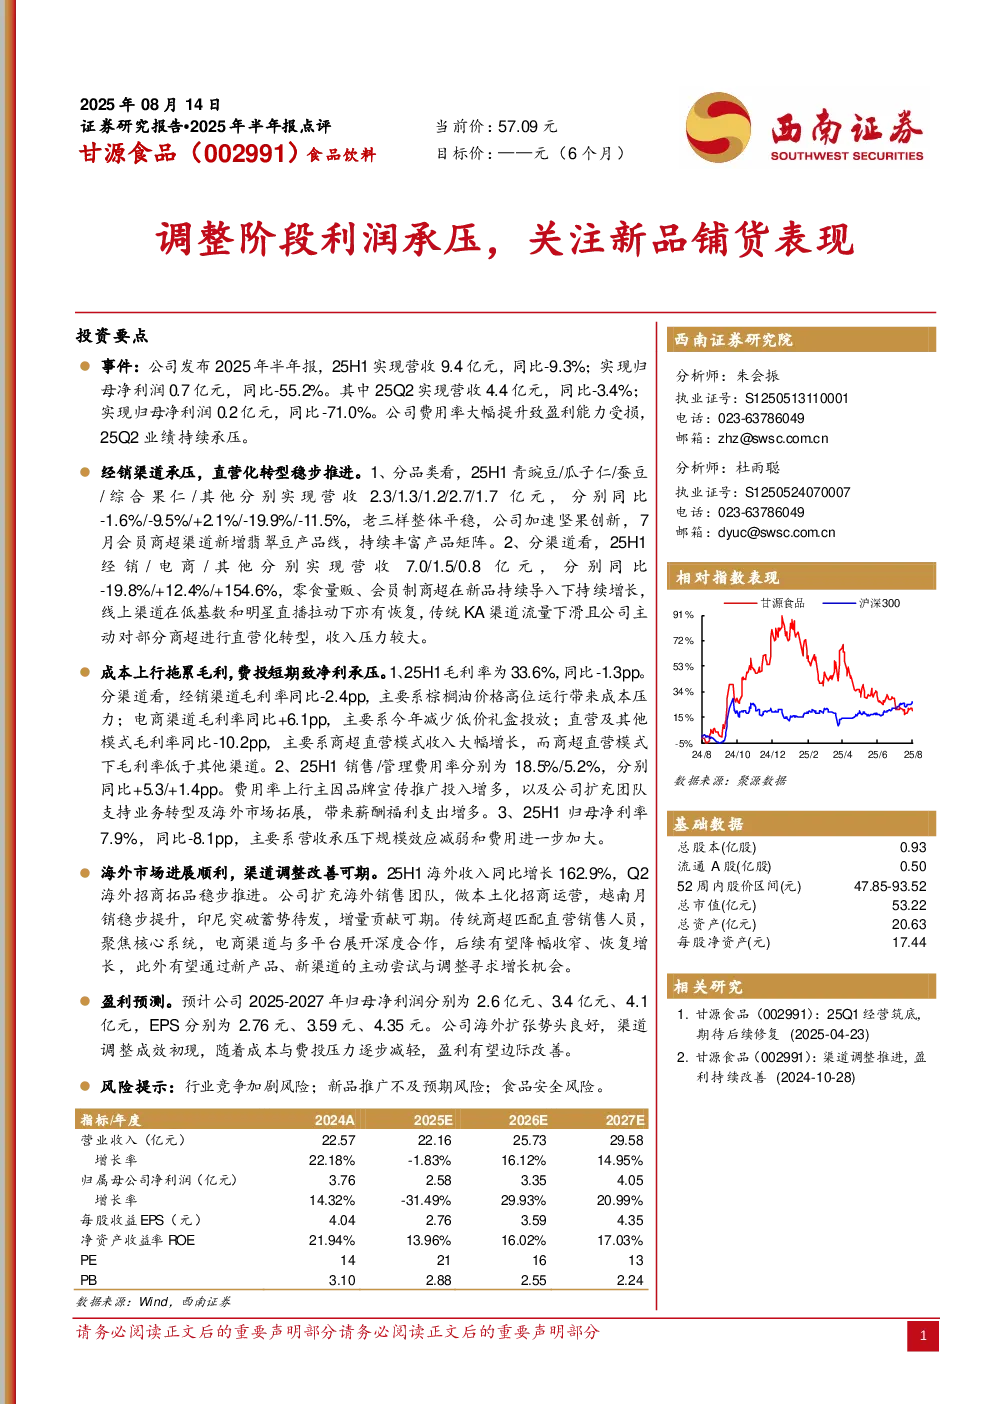
经销渠道承压,直营化转型稳步推进
分品类
:25H1青豌豆/瓜子仁/蚕豆/综合果仁/其他分别实现营收2.3/1.3/1.2/2.7/1.7亿元,同比-1.6%/-9.5%/+2.1%/-19.9%/-11.5%。老三样平稳,公司加速坚果创新,7月新增翡翠豆产品线。
分渠道
:经销/电商/其他分别实现营收7.0/1.5/0.8亿元,同比-19.8%/+12.4%/+154.6%。零食量贩、会员制商超持续增长,线上渠道恢复,传统KA渠道下滑,公司推进部分商超直营化转型。
成本上行拖累毛利,费投短期致净利承压
毛利率
:25H1为33.6%,同比-1.3pp。经销渠道同比-2.4pp(棕榈油成本压力),电商渠道同比+6.1pp(减少低价礼盒投放),直营及其他模式同比-10.2pp(商超直营毛利率较低)。
费用率
:销售/管理费用率分别为18.5%/5.2%,同比+5.3/+1.4pp(品牌投入增多,团队扩充)。
净利率
:25H1为7.9%,同比-8.1pp(营收承压,规模效应减弱,费用加大)。
海外市场进展顺利,渠道调整改善可期
25H1海外收入同比增长162.9%,Q2招商拓品稳步推进。越南月销提升,印尼蓄势待发。传统商超匹配直营销售,电商渠道深化合作,有望改善增长。新产品、新渠道调整或带来增量机会。
盈利预测
预计2025-2027年归母净利润分别为2.6/3.4/4.1亿元,EPS为2.76/3.59/4.35元。海外扩张良好,渠道调整初见成效,成本费投压力逐步减轻,盈利有望边际改善。
风险提示
:行业竞争加剧、新品推广不及预期、食品安全风险。
你可能感兴趣
2025年半年报点评:Q2利润承压,关注新品表现
国泰海通证券
2025-08-19
1Q25收入利润承压,关注新品表现-2025年一季报点评
国泰海通证券
2025-05-08
2026年半年报点评承压调整阶段,期待新品提振信心
华创证券
2026-09-17
公司信息更新报告:2024Q1业绩阶段承压,继续关注后续新品周期+前期费用投放起效改善业绩
家用电器
开源证券
2024-04-28
季报点评:渠道仍在调整阶段,利润承压,期待修复
纺织服装
国盛证券
2024-10-30
战略调整致业绩短期承压,期待下半年新品表现
国信证券
2025-08-24
事件点评:百润新品铺货率提升,恢复后健康增长确定性强
食品饮料
东兴证券
2019-02-13
【欢乐家草根调研】水果罐头进入零食很忙,新品铺货快速推进240205
未知机构
2024-02-06
新品上市表现优异,但原材料涨价及投入加大致使利润承压
电子设备
山西证券
2023-04-07
董事长解除置留,新品铺货顺利
食品饮料
华鑫证券
2024-05-26