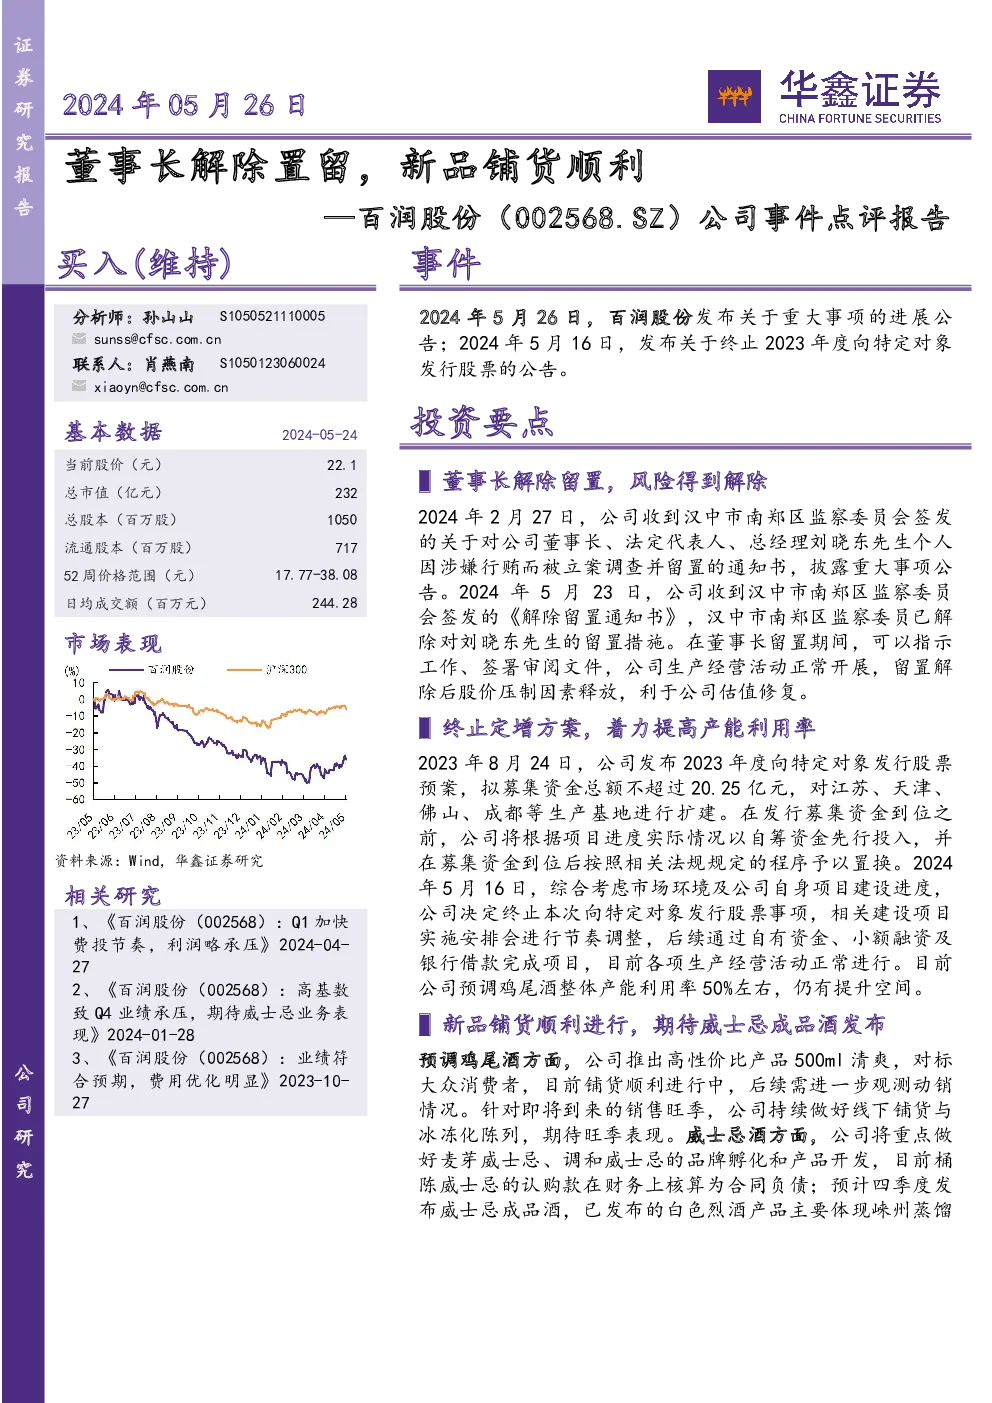
百润股份公司事件点评报告
主要事件:
- 董事长解除留置:2024年5月26日,百润股份发布公告,董事长刘晓东解除留置措施,此前因涉嫌行贿于2月27日被立案调查并留置。
- 终止定增计划:公司于5月16日宣布终止2023年度向特定对象发行股票的计划,原定项目调整为使用自有资金、小额融资及银行借款进行。
- 新品铺货与威士忌业务:预调鸡尾酒新品顺利铺货,威士忌成品酒预计在第四季度发布。
投资要点:
- 董事长解除留置:留置解除后,对公司估值修复有利,有利于股价反弹。
- 定增计划调整:公司主动调整定增计划,以适应市场环境和项目进度,确保资源高效利用。
- 产能与新品策略:预调鸡尾酒产能利用率提升空间较大,新品铺货顺利,关注动销情况。
- 威士忌业务布局:重点关注威士忌品牌孵化和产品开发,预计四季度发布成品酒,增强品牌影响力。
财务预测与评级:
- 盈利预测:预计2024-2026年EPS分别为0.90元、1.09元、1.37元,对应PE分别为25倍、20倍、16倍,维持“买入”评级。
- 风险提示:宏观经济下行、产品放量不足、行业增长受限、业务布局不及预期。
公司基本面:
- 成长性:预计收入与净利润持续增长,增速分别为25.9%、55.3%,至2026年分别达到56.3%、25.7%。
- 盈利能力:毛利率稳定,费用控制有效,净利率呈上升趋势。
- 偿债能力:资产负债率逐渐下降,财务结构健康。
- 财务指标:包括每股收益、市盈率、市净率、市销率等,显示公司估值合理。
分析师团队:
- 孙山山:经济学硕士,专注于食品饮料行业研究,拥有丰富的卖方研究经验。
- 肖燕南:金融硕士,研究次高端白酒和软饮料板块。
- 廖望州:CFA持证人,专注于啤酒、卤味、徽酒领域的研究。
结论
百润股份在面对董事长留置事件后,展现出积极应对策略,包括终止不切实际的定增计划,专注现有业务发展。新品预调鸡尾酒铺货顺利,威士忌业务预计将在第四季度带来新增长点。公司的财务预测显示持续增长潜力,支持维持“买入”评级。然而,宏观经济波动、产品市场表现和业务扩张的不确定性仍构成潜在风险。